Table of Contents
निवेश की दुनिया में रिटर्न के प्रकार: Nominal और Real
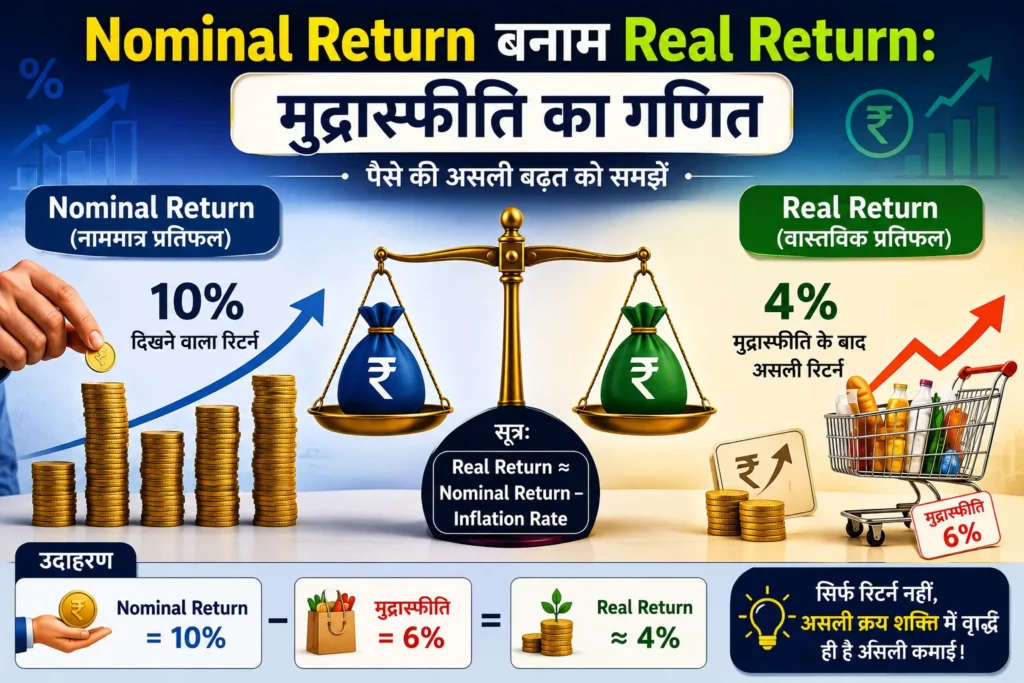
जब भी हम निवेश की बात करते हैं, तो सबसे पहले दिमाग में यही सवाल आता है—मुझे कितना फायदा होगा? लेकिन क्या यह फायदा सच में उतना ही है, जितना कागज़ पर दिखता है? सोचिए, आप बाजार से एक किलो चीनी खरीदने जाते हैं। दुकानदार कहता है कि दाम वही हैं, लेकिन अगर पिछले साल के मुकाबले चीनी महंगी हो गई है, तो आपके पैसे की ताकत कम हो गई। ठीक वैसे ही, निवेश में भी दो तरह के रिटर्न होते हैं: Nominal Return यानी जो सीधा-सीधा दिखता है, और Real Return यानी जो असल में आपके काम आता है।
इन दोनों का फर्क समझना उतना ही जरूरी है, जितना किसी चीज़ की असली कीमत जानना। कई बार Nominal Return देखकर हम खुश हो जाते हैं, लेकिन असली फायदा तो Real Return से ही पता चलता है। इसलिए, सबसे पहले यह समझना जरूरी है कि दोनों में क्या अंतर है और यह हमारे निवेश पर कैसे असर डालता है।
मुद्रास्फीति की भूमिका और इसे समझना क्यों जरूरी है
मुद्रास्फीति को समझना हर निवेशक के लिए उतना ही जरूरी है, जितना घर का बजट बनाते समय खर्चों का हिसाब रखना। आसान भाषा में कहें तो, जैसे हर साल सब्ज़ी, दूध या स्कूल की फीस थोड़ी-थोड़ी बढ़ जाती है, वैसे ही लगभग हर चीज़ की कीमत समय के साथ बढ़ती है। यही है मुद्रास्फीति। अब सोचिए, अगर आपके पैसे की खरीदने की ताकत कम हो रही है, तो सिर्फ कागज़ पर दिखने वाला रिटर्न आपके लिए कितना मायने रखता है?
कई बार Nominal Return देखकर लगता है कि हमने अच्छा मुनाफा कमाया, लेकिन अगर मुद्रास्फीति को न गिनें, तो असल में आपके पैसे से आप उतना नहीं खरीद पाएंगे जितना आप सोचते हैं। इसलिए Real Return को समझना और निकालना जरूरी है, ताकि आप अपने पैसों की असली ताकत जान सकें।
इस लेख से आपको क्या सीखने को मिलेगा?
- Nominal और Real Return का गणितीय अंतर
- हर बार जब आप कोई नया निवेश विकल्प या गणना पढ़ें, तो खुद से यह सवाल जरूर पूछें—क्या मैंने इसमें मुद्रास्फीति और टैक्स का असर देखा है? छोटे-छोटे नोट्स या सावधानियाँ साथ में लिखना आपकी समझ को मजबूत करेगा। जैसे कक्षा में हम मुख्य बिंदुओं को अलग से लिखते हैं, वैसे ही निवेश में भी जरूरी सलाह को याद रखना फायदेमंद होता है।
Nominal और Real Return की तुलना
भारत के पिछले 10–15 वर्षों में निवेश रिटर्न तुलना (2010–2023 अनुमानित)
| निवेश प्रकार | औसत Nominal Return (प्रति वर्ष) | औसत मुद्रास्फीति (प्रति वर्ष) | औसत Real Return (प्रति वर्ष) |
|---|---|---|---|
| FD (फिक्स्ड डिपॉजिट) | 6–7% | 5–6% | 1–2% |
| शेयर बाजार (Sensex/Nifty) | 12% | 5–6% | 6–7% |
| गोल्ड | 9–10% | 5–6% | 3–4% |
नोट:
- ये आंकड़े 2010–2023 के बीच भारत में उपलब्ध डेटा के औसत और अनुमान पर आधारित हैं।
- हर वर्ष रिटर्न बदल सकते हैं, इसलिए निवेश से पूर्व ताजा जानकारी देखना जरूरी है।
- सिर्फ Nominal Return देखकर निर्णय न लें, असली लाभ के लिए Real Return की तुलना जरूर करें।
मुद्रास्फीति के प्रमुख प्रकार
- हेडलाइन मुद्रास्फीति: खाद्य व ऊर्जा शामिल, अधिक अस्थिर
- कोर मुद्रास्फीति: खाद्य व ऊर्जा को छोड़कर, आमतौर पर ज्यादा स्थिर
- निवेश योजना में कोर मुद्रास्फीति को प्राथमिकता देना चाहिए
मासिक/वार्षिक कंपाउंडिंग का फर्क
Compound Interest में Real Return की गणना कैसे बदलती है?
- उदाहरण:
- 10% Nominal Return, 6% मुद्रास्फीति, 10 साल के लिए:
- Final Value = ₹1,00,000 × (1+0.10)^10 = ₹2,59,374
- मुद्रास्फीति Adjusted Value = ₹2,59,374 / (1+0.06)^10 = ₹1,43,171
- Real Return ≈ 4% प्रति वर्ष
चक्रवृद्धि ब्याज (Compound Interest) निकालना सीखें।
सामान्य निवेश मिथक और उनसे बचाव
- “अधिक ब्याज ही बेहतर है”—यह भ्रम है, अगर मुद्रास्फीति या टैक्स ज्यादा हो तो असल में नुकसान हो सकता है।
- सिर्फ उच्च ब्याज दर देखकर निवेश न करें, हर बार Real Return की गणना करें।
Nominal और Real Return पर अस्थिरता (Volatility) का असर
- शेयर बाजार में रिटर्न के उतार-चढ़ाव का उदाहरण:
- कभी-कभी Nominal Return बहुत अधिक, कभी बहुत कम हो सकता है, लेकिन लंबे समय में औसत Real Return देखना चाहिए।
महत्वपूर्ण निवेश निर्णयों में Nominal/Real Return का उपयोग
- SIP, लोन, इंश्योरेंस आदि में Real Return की गणना करें।
- उदाहरण: SIP में 12% Nominal Return, मुद्रास्फीति 6% तो Real Return 6% ही मानें।
खुद से रिटर्न निकालने का तरीका:
- Nominal Return: =(FV-PV)/PV
- Real Return: =((1+Nominal)/(1+Inflation))-1
केस स्टडी:
- 2012 में FD पर 9% ब्याज, मुद्रास्फीति 8.5% — Real Return = 0.5%
- 2017 में शेयर बाजार में 15% Nominal Return, मुद्रास्फीति 4% — Real Return = 11%
Nominal Return क्या है?
परिभाषा और सरल उदाहरण:
Nominal Return वह रिटर्न है जो किसी निवेश पर मिली कुल आमदनी को दर्शाता है, बिना किसी बाहरी कारक (जैसे मुद्रास्फीति या टैक्स) को घटाए। उदाहरण के लिए, अगर आपने ₹10,000 एक बैंक FD में 1 साल के लिए लगाए और साल के अंत में आपको ₹10,700 मिलते हैं, तो आपका Nominal Return 7% है।
गणितीय फॉर्मूला:
Nominal Return (%) = $ \left[ \frac{\left(Final Value – Initial Value \right)}{Initial Value} \right] \times 100$
तुलना (2010-2020):
| FD | 7% | 6% | 1% |
| शेयर | 12% | 6% | 6% |
| गोल्ड | 10% | 6% | 4% |
कंपाउंडिंग का असर:
मान लीजिए, आपने ₹1,00,000 निवेश किए, Nominal Return 10%, मुद्रास्फीति 6%, अवधि 10 साल:
- Final Value = ₹1,00,000 × (1+0.10)^10 = ₹2,59,374
- मुद्रास्फीति Adjusted Value = ₹2,59,374 / (1+0.06)^10 = ₹1,43,171
- Real Return ≈ 4% प्रति वर्ष
यह निवेशकों के लिए क्यों मायने रखता है?
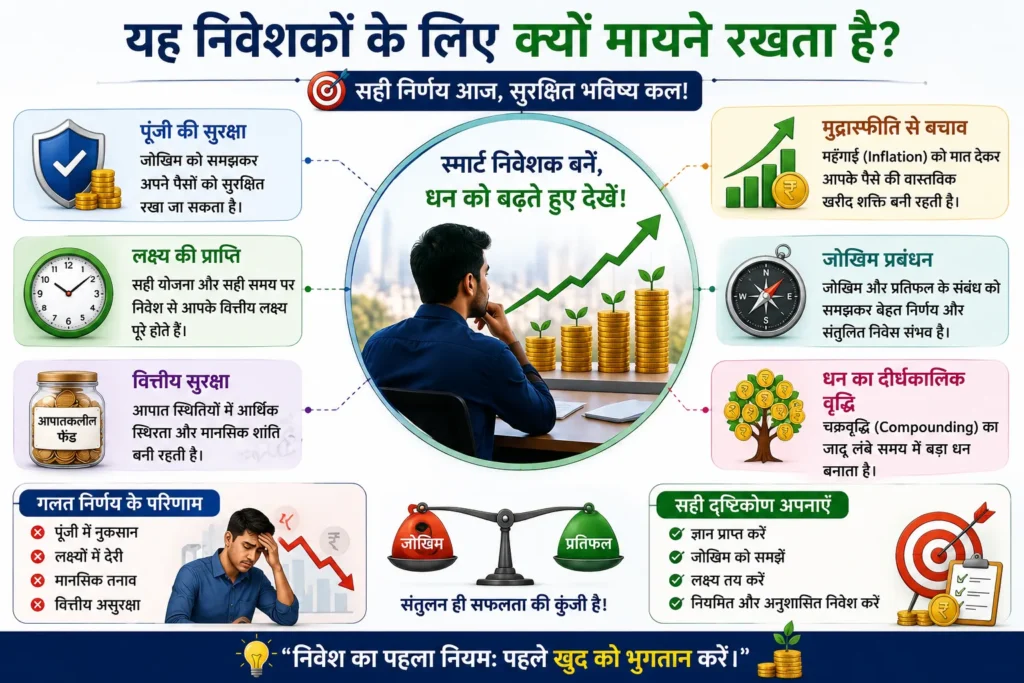
Nominal Return से आपको यह तो पता चल जाता है कि आपने कितने प्रतिशत का कुल लाभ कमाया, लेकिन असल में आपकी जेब में क्या फर्क पड़ा, यह नहीं समझ आता। सोचिए, अगर आपकी आमदनी बढ़ी है लेकिन बाजार में चीज़ें भी उतनी ही महंगी हो गई हैं, तो आपकी क्रय शक्ति बढ़ी या नहीं? यही सवाल Nominal Return नहीं, बल्कि Real Return का जवाब देता है। इसलिए, असली लाभ जानने के लिए हमेशा Real Return पर ध्यान दें।
आम गलतफहमियाँ:
- सिर्फ Nominal Return देखकर निवेश का निर्णय करना
- मुद्रास्फीति और टैक्स की अनदेखी करना
Real Return क्या है?
परिभाषा और मौलिक महत्व:
Real Return वही रिटर्न है जो आपके निवेश से मिलने वाले लाभ में से मुद्रास्फीति जैसी बाहरी लागतों को घटाकर निकलता है। आसान भाषा में कहें तो, यह बताता है कि आपके पैसे की असली ताकत कितनी बढ़ी है। यानी, आपने जो कमाया है, उससे आप असल में कितना ज्यादा खरीद सकते हैं।
मुद्रास्फीति को ध्यान में रखते हुए रिटर्न:
अगर आपका Nominal Return 7% है और मुद्रास्फीति 5% है, तो आपका Real Return लगभग 2% ही होगा।
गणितीय फॉर्मूला (साधारण):
Real Return (%) = Nominal Return (%) – Inflation Rate (%)
गणितीय फॉर्मूला (सटीक):
मासिक/वार्षिक कंपाउंडिंग का फर्क:
अगर FD/निवेश मासिक कंपाउंड होता है, तो Real Return की गणना के लिए कंपाउंडिंग अवधि का ध्यान रखें।
(Excel/Google Sheet फार्मूला):
- Nominal Return: = $\frac{ \left(FV-PV \right)}{PV}$`
- Real Return: `=$\left[ \frac{\left(1+Nominal\right)}{\left(1+Inflation\right)}\right]-1$`
उदाहरण:
मान लीजिए, Nominal Return = 8% (0.08), Inflation = 5% (0.05)
Real Return = [(1+0.08)/(1+0.05)] – 1 = (1.08/1.कई बार Nominal Return देखकर लगता है कि हमें अच्छा मुनाफा हुआ है, लेकिन जब Real Return निकालते हैं, तो पता चलता है कि असल में हमारी क्रय शक्ति तो बढ़ी ही नहीं, या कभी-कभी तो कम भी हो गई। इसलिए सिर्फ ऊपरी आंकड़ों पर भरोसा न करें; असली लाभ जानने के लिए Real Return जरूर देख लें कुल आमदनी दिखाता है
- Real Return मुद्रास्फीति के बाद बची वास्तविक आमदनी दिखाता है
दोनों रिटर्न का निवेश पर प्रभाव:
Nominal Return दिख सकता है कि आप मुनाफे में हैं, लेकिन Real Return बता सकता है कि असल में आप घाटे में जा रहे हैं या नहीं।
एक निवेशक के लिए किसका अधिक महत्व ?
यदि आप अपने धन की वास्तविक क्रय शक्ति बढ़ाना चाहते हैं, तो Real Return ही आपके लिए महत्वपूर्ण है।
मुद्रास्फीति क्या है—एक साधारण भाषा में
परिभाषा और रोज़मर्रा के जीवन में प्रभाव:
मुद्रास्फीति वह प्रक्रिया है जिसमें वस्तुओं और सेवाओं की कीमतें साल दर साल बढ़ती हैं। जैसे, जो चीज़ आज ₹100 की है, वही अगले साल ₹105 की हो सकती है (अगर मुद्रास्फीति 5% है)।
मुद्रास्फीति के कारण:
- मांग और आपूर्ति में असंतुलन
- लागत में वृद्धि
- मुद्रा की अधिक आपूर्ति
भारत में मुद्रास्फीति के ताजा आँकड़े व ट्रेंड्स:
मुद्रास्फीति के प्रकार:
- हेडलाइन मुद्रास्फीति: इसमें खाद्य व ऊर्जा की कीमतें शामिल होती हैं। यह अधिक अस्थिर हो सकती है।
- कोर मुद्रास्फीति: इसमें खाद्य व ऊर्जा को छोड़ दिया जाता है, यह आमतौर पर ज्यादा स्थिर रहती है।
निवेश योजना में कोर मुद्रास्फीति के आंकड़ों का महत्व अधिक हो सकता है।
भारत में औसत मुद्रास्फीति दर लगभग 4-6% के बीच रहती है। कभी-कभी यह अधिक या कम भी हो सकती है।
Nominal Return से Real Return की गणना कैसे करें?
नॉमिनल और रियल रिटर्न कैलकुलेटर
यह समझें कि महंगाई (मुद्रास्फीति) आपके निवेश के रिटर्न को कैसे प्रभावित करती है और महंगाई को समायोजित (adjust) करने के बाद अपने वास्तविक रिटर्न की गणना करें।
Investment & Return Details
Real Return Formula
Real Return = ((1 + Nominal Return) / (1 + Inflation Rate) − 1) × 100
वास्तविक रिटर्न (Real Return) यह दर्शाता है कि महंगाई के प्रभाव को ध्यान में रखने के बाद आपका निवेश वास्तव में कितना बढ़ता है।
Return Comparison
| Period | Nominal Value | Real Value | Inflation Impact |
|---|---|---|---|
| Waiting for calculation… | |||
0%
₹0
₹0
Return Breakdown
Return Growth Chart
आसान फॉर्मूला:
Real Return (%) = Nominal Return (%) – Inflation Rate (%)
सटीक गणना (Mathematics Calculation):
Real Return = [(1 + Nominal Return) / (1 + Inflation Rate)] – 1
Step-by-step उदाहरण:
मान लीजिए, आपने ₹50,000 निवेश किए और एक साल बाद आपको ₹55,000 मिलते हैं।
Nominal Return = $\frac{55,000 – 50,000}{50,000 × 100}$ = 10%
अगर मुद्रास्फीति दर 6% है,
सटीक Real Return = $ \left[ \frac{1 + 0.10}{1 + 0.06}\right] – 1$ $= \frac{1.10}{1.06} – 1$ = 0.0377 यानी 3.77%
ऑनलाइन कैलकुलेटर और उनके फायदे:
- जल्दी गणना के लिए ऑनलाइन टूल्स का उपयोग करें
- लेकिन फॉर्मूला की समझ जरूरी है ताकि सही निर्णय लें
विभिन्न निवेश विकल्पों में Nominal vs Real Return
Fixed Deposit (FD):
- FD में आमतौर पर 6-7% का Nominal Return मिलता है
- अगर मुद्रास्फीति 5% है, तो Real Return सिर्फ 1-2% ही होता है
PPF (Public Provident Fund):
- Nominal Return 7-8%
- मुद्रास्फीति के बाद Real Return 3-4%
शेयर बाजार:
- औसतन 10-12% Nominal Return
- Real Return 4-7% (लंबे समय में)
सोना (Gold):
- कभी-कभी Nominal Return कम, पर मुद्रास्फीति के समय अच्छा प्रदर्शन
टैक्स और अन्य लागतों का प्रभाव:
- टैक्स कटने के बाद रिटर्न और कम हो जाता है।
उदाहरण:
- मान लीजिए, आपने एक FD में 7% प्रति वर्ष का Nominal Return पाया है और आपकी टैक्स स्लैब 20% है। इस स्थिति में टैक्स कटने के बाद आपका शुद्ध Nominal Return होगा:
- टैक्स के बाद Nominal Return = 7% × (1 – 0.20) = 5.6%
- अगर इस वर्ष मुद्रास्फीति 5% रही, तो अब Real Return निकालें:
- Real Return = $\left[ \frac{1 + 0.056}{1 + 0.05} \right] – 1$$ = \frac{1.056}{1.05} – 1$ = 0.0057 यानी लगभग 0.57%
- यानी टैक्स और मुद्रास्फीति के बाद निवेश का वास्तविक लाभ बहुत कम रह जाता है। इसलिए निवेश निर्णय लेते समय टैक्स कटौती के बाद Real Return की गणना जरूर करें। इसलिए हमेशा टैक्स के बाद का Real Return निकालें
निवेश मिथक और उनसे बचाव:
- ‘अधिक ब्याज ही बेहतर है’—अगर मुद्रास्फीति और टैक्स ज्यादा हैं तो असल में नुकसान भी हो सकता है।
- सिर्फ Nominal Return देखकर निवेश न करें, हर बार Real Return की गणना करें।
- Real Return पर अस्थिरता (Volatility) का असर:
- उदाहरण: शेयर बाजार में Nominal Return कभी बहुत अधिक और कभी बहुत कम हो सकता है, लेकिन लंबे समय में औसत Real Return देखना चाहिए।
केस स्टडी:
- 2012 में FD पर 9% ब्याज, मुद्रास्फीति 8.5% — Real Return = 9% – 8.5% = 0.5%
- 2017 में शेयर बाजार में 15% Nominal Return, मुद्रास्फीति 4% — Real Return = 11%
निवेश के लिए आप विचार कर सकते हैं।
निवेश योजना बनाते समय किन बातों का ध्यान रखें?
- Real Return की महत्ता:
- केवल Nominal Return देखने से आप भ्रमित हो सकते हैं
- हमेशा मुद्रास्फीति और टैक्स के बाद का रिटर्न देखें
- लॉन्ग टर्म गोल्स और रिटर्न:
- लंबी अवधि के लक्ष्यों (जैसे रिटायरमेंट, बच्चों की पढ़ाई) के लिए Real Return पर ध्यान दें
- जोखिम और रिटर्न का संतुलन:
- High Return वाले निवेश में जोखिम भी ज्यादा होता है
- हर व्यक्ति की जोखिम उठाने की क्षमता अलग होती है, और इसे समझना निवेश का सबसे जरूरी हिस्सा है। अपनी उम्र, आय, परिवार की जिम्मेदारियाँ और बचत को ध्यान में रखें। अगर आप युवा हैं, आय स्थिर है और जिम्मेदारियाँ कम हैं, तो थोड़ा ज्यादा जोखिम लेना समझदारी हो सकती है। वहीं, अगर जिम्मेदारियाँ ज्यादा हैं या रिटायरमेंट के करीब हैं, तो सुरक्षित विकल्प चुनना ही बेहतर है। जैसे हम परीक्षा की तैयारी अपनी स्थिति के अनुसार करते हैं, वैसे ही निवेश की योजना भी अपनी परिस्थिति देखकर बनाएं। सोच-समझकर किया गया निवेश ही आपको आगे आत्मविश्वास देगा।
निवेश योजना को गहराई से समझें।
आम निवेशक के लिए सलाह
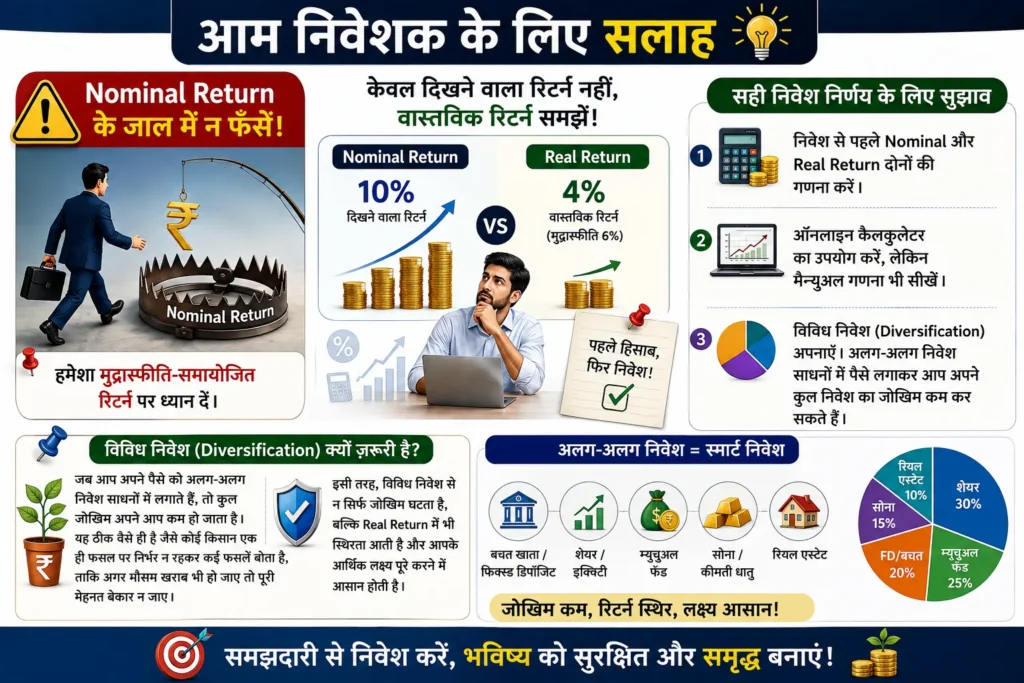
Nominal Return के जाल में न फँसें!
- हमेशा मुद्रास्फीति-समायोजित रिटर्न पर ध्यान दें
सही निवेश निर्णय के लिए सुझाव:
- निवेश से पहले Nominal और Real Return दोनों की गणना करें
- ऑनलाइन कैलकुलेटर का उपयोग करें, लेकिन मैन्युअल गणना भी सीखें।
- हमेशा विविध निवेश यानी Diversification को अपनाएँ। जब आप अपने पैसे को अलग-अलग निवेश साधनों में लगाते हैं, तो कुल जोखिम अपने आप कम हो जाता है। यह ठीक वैसे ही है जैसे कोई किसान एक ही फसल पर निर्भर न रहकर कई फसलें बोता है, ताकि अगर मौसम खराब भी हो जाए तो पूरी मेहनत बेकार न जाए। इसी तरह, विविध निवेश से न सिर्फ जोखिम घटता है, बल्कि Real Return में भी स्थिरता आती है और आपके आर्थिक लक्ष्य पूरे करने में आसानी होती है।अधिक लक्ष्य पूरे करने में आसानी होती है।
- विविध निवेश (Diversification) अपनाएँ। अलग-अलग निवेश साधनों में पैसे लगाकर आप अपने कुल निवेश का जोखिम कम कर सकते हैं। इससे न सिर्फ जोखिम घटता है, बल्कि Real Return में भी स्थिरता आती है और आर्थिक लक्ष्यों तक पहुँचना आसान हो जाता है।
निष्कर्ष:
अगर आप ऊपर बताए गए सभी पहलुओं—जैसे ऐतिहासिक आंकड़े, कंपाउंडिंग का असर, कैलकुलेटर का उपयोग, केस स्टडी और सामान्य प्रश्न—को ध्यान से समझ लें, तो Nominal Return और Real Return का गणित आपके लिए बिल्कुल साफ हो जाएगा। मेरा उद्देश्य हमेशा यही रहा है कि आपको हर जरूरी जानकारी एक ही जगह मिले, ताकि आपको इधर-उधर भटकना न पड़े और आप आत्मविश्वास के साथ निवेश संबंधी फैसले ले सकें। याद रखिए, समझदारी से किया गया निवेश ही आपको आगे बढ़ने में मदद करेगा।
- Nominal Return और Real Return में फर्क समझें
- मुद्रास्फीति का गणित निवेश के लिए बेहद जरूरी है
- सही गणना से ही सही निवेश निर्णय संभव है
निवेश की दुनिया में जागरूकता की आवश्यकता:
- सिर्फ ज्यादा रिटर्न के झांसे में न आएं
- समझदारी से गणना करें और निवेश करें
महत्वपूर्ण निवेश निर्णयों में Nominal/Real Return का उपयोग:
SIP, लोन, इंश्योरेंस, रिटायरमेंट प्लानिंग आदि में Real Return की गणना जरूर करें।
उदाहरण: अगर SIP में 12% Nominal Return है, मुद्रास्फीति 6% है, तो असल में आपके लक्ष्य पूरे करने के लिए Real Return 6% ही मानें।
- SEBI, RBI और अन्य विश्वसनीय स्रोतों से नियमित जानकारी लेते रहें
- वित्तीय गणना की बेसिक समझ जरूर बनाएं
FAQ:
Q. Nominal और Real Return में सबसे बड़ा फर्क क्या है?
A. Nominal Return कुल रिटर्न दिखाता है, जबकि Real Return मुद्रास्फीति घटाकर असली लाभ दिखाता है।
Q. क्या हर निवेश में Real Return देखना चाहिए?
A. हाँ, ताकि आप अपनी वास्तविक क्रय शक्ति समझ सकें।
Q. मुद्रास्फीति का असर किन-किन निवेशों पर सबसे ज्यादा होता है?
A. Fixed Deposit, सेविंग्स अकाउंट जैसे लो-रिटर्न निवेशों पर ज्यादा असर पड़ता है।
Q. ऑनलाइन रिटर्न कैलकुलेटर कितने विश्वसनीय है?
A. वे सुविधाजनक हैं, लेकिन गणना का फॉर्मूला समझना जरूरी है।

मैं GanitSpeed का संस्थापक, हिंदी कंटेंट एडिटर और लेखक हूँ।