जब भी हम बैंक या किसी जान-पहचान वाले से पैसे उधार लेते हैं, तो मन में सबसे पहले यही सवाल आता है—आखिर कुल कितना ब्याज देना पड़ेगा और कुल कितनी रकम लौटानी होगी? साधारण ब्याज का सिद्धांत इसी सवाल का सबसे सीधा और आसान जवाब देता है। अगर आप यह समझ लें कि साधारण ब्याज कैसे काम करता है, तो रोजमर्रा की जिंदगी में लोन, बचत या लेन-देन के फैसले बहुत आसान हो जाते हैं। चलिए, इसे एकदम सरल भाषा में, रोजमर्रा के उदाहरणों के साथ समझते हैं।
Table of Contents
सबसे पहले यह समझना जरूरी है कि साधारण ब्याज की जरूरत आखिर क्यों पड़ी और इसकी मूल बात क्या है।
सोचिए, अगर आप अपने दोस्त से या बैंक से कुछ पैसे उधार लेते हैं, तो वह आपको मुफ्त में तो नहीं देगा। उस पैसे के इस्तेमाल के बदले आपको एक तय रकम चुकानी पड़ती है, जिसे हम ब्याज कहते हैं। साधारण ब्याज में सबसे खास बात यह है कि जितना पैसा आपने शुरू में लिया, उसी पर हर साल बराबर-बराबर ब्याज जुड़ता है। यानी, ब्याज पर दोबारा ब्याज नहीं लगता—सिर्फ मूलधन पर ही हर साल नया ब्याज जुड़ता है।
अक्सर कक्षा में विद्यार्थी पूछते हैं—सर, साधारण ब्याज और चक्रवृद्धि ब्याज में क्या फर्क है? साधारण ब्याज में हर साल सिर्फ उसी रकम (मूलधन) पर ब्याज मिलता है, जो आपने शुरू में ली थी। लेकिन चक्रवृद्धि ब्याज में हर साल जो ब्याज बनता है, वह भी अगले साल के लिए मूलधन में जुड़ जाता है और उस पर भी ब्याज मिलता है। इसलिए साधारण ब्याज की गणना सीधी और आसान होती है, और यही वजह है कि यह छोटे लोन, स्कूल की फीस या रोजमर्रा के लेन-देन में सबसे ज्यादा काम आती है।
आइए इसे एक आसान उदाहरण से समझते हैं। मान लीजिए आपने बैंक में ₹10,000 जमा किए हैं और बैंक आपको 10% सालाना साधारण ब्याज देता है। तीन साल बाद आपको कुल ब्याज मिलेगा—₹10,000 × 10% × 3 = ₹3,000। यानी कुल ₹13,000 मिलेंगे। अब सोचिए, अगर यही रकम किसी ऐसी जगह रखी जाए।
जहाँ 10% चक्रवृद्धि ब्याज मिलता है, तो पहले साल के ₹1,000 ब्याज को भी अगले साल के लिए जोड़ दिया जाएगा। दूसरे साल के अंत में ब्याज मिलेगा—₹11,000 × 10% = ₹1,100। तीसरे साल में ब्याज मिलेगा—₹12,100 × 10% = ₹1,210। कुल ब्याज हुआ ₹1,000 + ₹1,100 + ₹1,210 = ₹3,310, यानी कुल राशि ₹13,310। इससे साफ दिखता है कि चक्रवृद्धि ब्याज में रकम तेजी से बढ़ती है, जबकि साधारण ब्याज में हर साल एक जैसा ही बढ़ोतरी होती है।
साधारण ब्याज की सबसे बड़ी खासियत यही है कि हर साल मिलने वाला ब्याज बराबर रहता है। जैसे अगर आपने ₹10,000 पर 10% की दर से 3 साल के लिए लोन लिया, तो हर साल ₹1,000 ही ब्याज लगेगा। इससे न तो कोई उलझन होती है और न ही गणना में कोई मुश्किल आती है।
मूलभूत वित्तीय मापदंड और उनका गणितीय परिमाणीकरण
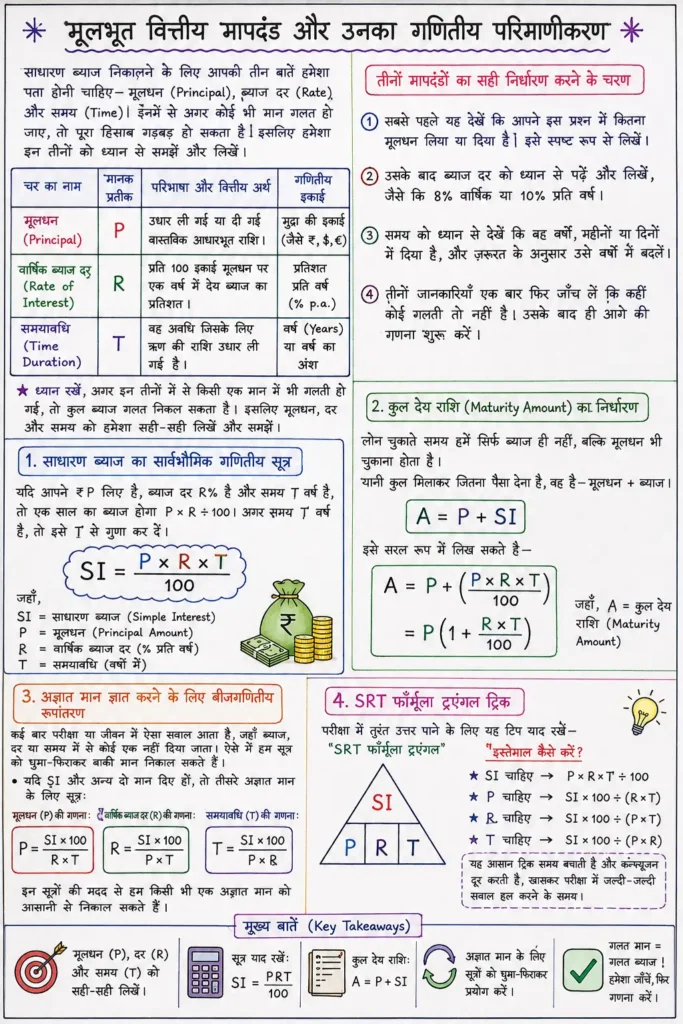
साधारण ब्याज निकालने के लिए आपको तीन बातें हमेशा पता होनी चाहिए—मूलधन (Principal), ब्याज दर (Rate) और समय (Time)। इनमें से अगर कोई भी मान गलत हो जाए, तो पूरा हिसाब गड़बड़ हो सकता है। इसलिए हमेशा इन तीनों को ध्यान से समझें और लिखें।
इनका सही-सही निर्धारण और लिखावट करने के लिए निम्नलिखित क्रमवार कदम अपनाएँ:
- सबसे पहले यह देखें कि आपने इस प्रश्न में कितना मूलधन लिया या दिया है। इसे स्पष्ट रूप से लिखें।
- उसके बाद ब्याज दर को ध्यान से पढ़ें और लिखें, जैसे कि 8% वार्षिक या 10% प्रति वर्ष।
- समय को ध्यान से देखें कि वह वर्षों, महीनों या दिनों में दिया है, और ज़रूरत के अनुसार उसे वर्षों में बदलें।
- तीनों जानकारियाँ एक बार फिर जाँच लें कि कहीं कोई गलती तो नहीं है। उसके बाद ही आगे की गणना शुरू करें।
अगर आप ये स्टेप्स अपनाएँगे, तो न सिर्फ आपकी गणना आसान होगी, बल्कि गलतियाँ भी बहुत कम होंगी।
| चर का नाम | मानक प्रतीक | परिभाषा और वित्तीय अर्थ | गणितीय इकाई |
| मूलधन (Principal) | $P$ | उधार ली गई या दी गई वास्तविक आधारभूत राशि। | मुद्रा की इकाई (जैसे ₹, $, €) |
| वार्षिक ब्याज दर (Rate of Interest) | $R$ | प्रति 100 इकाई मूलधन पर एक वर्ष में देय ब्याज का प्रतिशत। | प्रतिशत प्रति वर्ष (% p.a.) |
| समयावधि (Time Duration) | $T$ | वह अवधि जिसके लिए ऋण की राशि उधार ली गई है। | वर्ष (Years) या वर्ष का अंश |
ध्यान रखें, अगर इन तीनों में से किसी एक मान में भी गलती हो गई, तो कुल ब्याज गलत निकल सकता है। इसलिए मूलधन, दर और समय को हमेशा सही-सही लिखें और समझें।
साधारण ब्याज का सार्वभौमिक गणितीय सूत्र एवं बीजगणितीय रूपांतरण
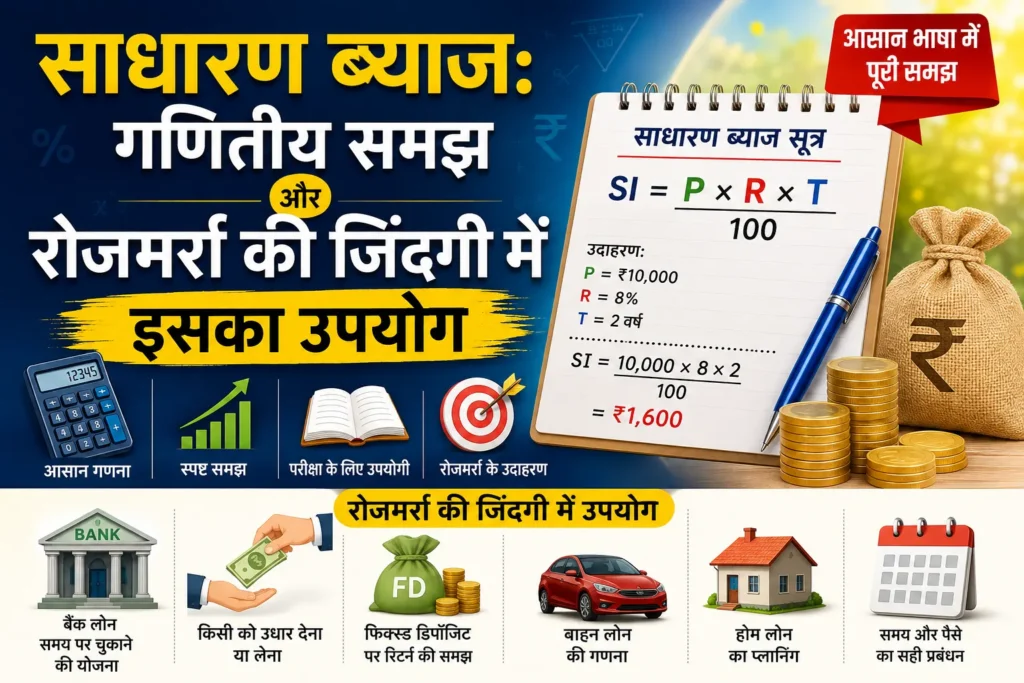
अब आपके मन में यह सवाल जरूर आएगा—सर, साधारण ब्याज कैसे निकाला जाए? इसका एक बहुत ही सीधा और आसान सूत्र है। अगर आपने ₹P लिए हैं, ब्याज दर R% है और समय T वर्ष है, तो एक साल का ब्याज होगा P × R ÷ 100। अगर समय T वर्ष है, तो इसे T से गुणा कर दें।
$$SI = \frac{P \times R \times T यहाँ SI का मतलब है—साधारण ब्याज, P यानी जितना पैसा आपने उधार लिया, R यानी सालाना ब्याज दर (प्रतिशत में), और T यानी कितने साल के लिए लोन लिया गया। लिया गया।
कुल देय राशि (Maturity Amount) का निर्धारण
लोन चुकाते समय हमें सिर्फ ब्याज ही नहीं, बल्कि मूलधन भी चुकाना होता है। यानी कुल मिलाकर जितना पैसा देना है, वह है—मूलधन + ब्याज। इसका सूत्र नीचे दिया गया है।
$$A = P + SI$$
अगर चाहें तो इसे थोड़ा आसान तरीके से भी लिखा जा सकता है, जिससे गणना जल्दी हो।
$$A = P + \left(\frac{P \times R \times T}{100}\right) = P \left(1 + \frac{R \times T}{100}\right)$$
कई बार परीक्षा या जीवन में ऐसा सवाल आता है, जहाँ ब्याज, दर या समय में से कोई एक नहीं दिया जाता। ऐसे में हम सूत्र को घुमा-फिराकर बाकी मान निकाल सकते हैं। परीक्षा में तुरंत उत्तर पाने के लिए, यह टिप याद रखें—’SRT फॉर्म्यूला ट्राएंगल’ का उपयोग करें: इस ट्राएंगल में ऊपर SI (साधारण ब्याज) और नीचे P (मूलधन), R (दर), T (समयावधि) रखें। यदि SI चाहिए, तो P × R × T ÷ 100 लगाएँ। अगर P चाहिए, तो SI × 100 ÷ (R × T) करें। इसी तरह R या T अनजान हो, तो सूत्र को इसी तरह पलट लें। यह आसान ट्रिक समय बचाती है और कन्फ्यूजन दूर करती है, खासतौर पर परीक्षा में जल्दी-जल्दी सवाल हल करने के वक्त।
यदि साधारण ब्याज ($SI$) और अन्य दो चर दिए गए हों, तो तीसरे अज्ञात चर की गणना करने के लिए मूल सूत्र का बीजगणितीय रूपांतरण किया जाता है:
- मूलधन ($P$) की गणना:
- $$P = \frac{SI \times 100}{R \times T}$$
- वार्षिक ब्याज दर ($R$) की गणना:
- $$R = \frac{SI \times 100}{P \times T}$$
- समयावधि ($T$) की गणना:
- $$T = \frac{SI \times 100}{P \times R}$$
इन सूत्रों की मदद से हम किसी भी एक अज्ञात मान को आसानी से निकाल सकते हैं, चाहे वह मूलधन हो, ब्याज दर हो या समय। यही तरीका बैंक, स्कूल और रोजमर्रा के हिसाब-किताब में भी काम आता है।
समय इकाइयों का मानकीकरण और रूपांतरण गणित
यहाँ एक बात का खास ध्यान रखें—समय हमेशा साल (वर्ष) में होना चाहिए। अगर समय महीनों या दिनों में दिया गया है, तो उसे पहले साल में बदल लें; तभी सही उत्तर मिलेगा।
महीनों का वार्षिक रूपांतरण
अगर समय महीनों में दिया है, तो उसे साल में बदलने के लिए महीनों की संख्या को 12 से भाग दें।
$$T = \frac{M}{12}$$
दिनों का वार्षिक रूपांतरण
अगर समय दिनों में दिया गया है, तो यहाँ दो तरीके अपनाए जाते हैं—कुछ जगह साल को 360 दिन मानते हैं और कुछ जगह 365 दिन। सवाल में जो दिया हो, उसी के अनुसार समय निकालें।
- साधारण/व्यावसायिक ब्याज परिपाटी (Ordinary Interest Method / Banker’s Rule): इसमें वर्ष को 360 दिनों का माना जाता है ($T = \frac{D}{360}$)।
- यथार्थ/सटीक ब्याज परिपाटी (Exact Interest Method): इसमें साधारण वर्ष के लिए 365 दिन और लीप वर्ष के लिए 366 दिन माने जाते हैं ($T = \frac{D}{365}$).
| समय की दी गई इकाई | दी गई मान की स्थिति | रूपांतरण का सूत्र | उदाहरण मान | सूत्र में प्रयुक्त T का मान |
| पूर्ण वर्ष | 3 वर्ष | $T = \text{वर्ष}$ | 3 वर्ष | $3.0$ |
| महीने | 9 महीने | $T = \frac{M}{12}$ | 9 महीने | $\frac{9}{12} = 0.75$ |
| महीने | 18 महीने | $T = \frac{M}{12}$ | 18 महीने | $\frac{18}{12} = 1.5$ |
| दिन (सटीक) | 146 दिन | $T = \frac{D}{365}$ | 146 दिन | $\frac{146}{365} = 0.4$ |
| दिन (व्यावसायिक) | 180 दिन | $T = \frac{D}{360}$ | 180 दिन | $\frac{180}{360} = 0.5$ |
चरणबद्ध गणना प्रक्रिया एवं व्यावहारिक केस स्टडीज
अब साधारण ब्याज निकालने की पूरी प्रक्रिया को एक-एक कदम में समझते हैं:
- सबसे पहले मूलधन (P) लिखें।
- फिर ब्याज दर (R%) देखें।
- समय (T) को वर्ष में बदलें।
- अब इन तीनों को सूत्र में रखें और गुणा-भाग करें।
- अगर कुल चुकानी वाली राशि चाहिए, तो ब्याज को मूलधन में जोड़ दें।
इस तरह से हर सवाल आसानी से हल हो जाएगा।
केस स्टडी 1: मानक वार्षिक अवधि ऋण
₹1,50,000 की राशि 8.5% वार्षिक साधारण ब्याज पर 4 वर्षों के लिए ऋण के रूप में ली गई। यहाँ $P = 1,50,000$, $R = 8.5$, तथा $T = 4$ है।
$$SI = \frac{150000 \times 8.5 \times 4}{100} $$$$= 1500 \times 34 = \text{₹51,000}$$
कुल देय राशि ($A$) की गणना $A = 150000 + 51000 $$= \text{₹ 2,01,000}$ के रूप में होती है।
केस स्टडी 2: मासिक अवधि पर आधारित ऋण
₹60,000 की राशि 10% वार्षिक साधारण ब्याज दर पर 15 महीनों के लिए स्वीकृत की गई। यहाँ $P = 60,000$, $R = 10$, तथा $T = \frac{15}{12} = 1.25$ वर्ष है।
$$SI = \frac{60000 \times 10 \times 1.25}{100} $$$$= 600 \times 12.5 = \text{₹ 7,500}$$
कुल देय राशि ($A$) की गणना $A = 60000 + 7500 $$= \text{₹67,500}$ प्राप्त होती है।
केस स्टडी 3: दैनिक अवधि और यथार्थ ब्याज विधि
₹2,00,000 का अल्पकालिक व्यापारिक ऋण 12% वार्षिक दर पर 73 दिनों के लिए लिया गया (सटीक वर्ष = 365 दिन)। यहाँ $P = 2,00,000$, $R = 12$, तथा $T = \frac{73}{365} = 0.2$ वर्ष है।
$$SI = \frac{200000 \times 12 \times 0.2}{100} = 2000 \times 2.4 $$$$= \text{₹ 4,800}$$
कुल देय राशि ($A$) $A = 200000 + 4800 = \text{₹2,04,800}$ होती है।
साधारण ब्याज की गणना कैलकुलेटर की मदद से करें।
💰 Simple Interest Calculator
Calculate Simple Interest instantly with Years, Months or Years + Months.
| Item | Value |
|---|---|
| Principal | |
| Interest | |
| Total Amount | |
| Total Time |
₹0
₹0
0 Year
SI = (P × R × T) / 100
चरों के परिवर्तन का वित्तीय प्रभाव
यहाँ एक और जरूरी बात समझें: साधारण ब्याज में अगर आप मूलधन, दर या समय में से किसी एक को दोगुना कर दें, तो ब्याज भी दोगुना हो जाएगा। यानी सीधा-सीधा अनुपात रहता है। इससे बिना लंबी गणना के भी अंदाजा लगाया जा सकता है कि ब्याज कितना बढ़ेगा।
कुछ आसान मानसिक गणना के तरीके अपनाकर आप परीक्षा या रोजमर्रा की ज़िंदगी में समय बचा सकते हैं:
- संख्या को 10% या 1% के हिस्सों में तोड़ें: जैसे अगर मूलधन ₹40,000 है और दर 7% है, तो पहले 1% निकाल लें (₹400), फिर 7 से गुणा करें: 400 × 7 = ₹2,800 (1 साल का ब्याज)।
- साल कम या ज्यादा हो तो सीधे गुणा करें: जैसे 2 साल का सवाल हो तो ऊपर निकले सालाना ब्याज को 2 से गुणा कर दें।
- त्वरित अनुमानों के लिए पास-पास की संख्याएँ लें: मान लीजिए, दर 9.5% है और हिसाब तेज चाहिए तो 10% का हिसाब लगाएं (₹50000 का 10% हुआ ₹5000), अब उसमें से थोड़ा घटाकर 9.5% का आसानी से अनुमान लगा सकते हैं।
- यदि समय महीनों या दिनों में दिया है, तो जल्दी से भाग दें: जैसे 6 महीने का मतलब 0.5 साल।
ऐसे ट्रिक अपनाने से टेबल या कैलकुलेटर के बिना भी आप जल्द उत्तर पा सकते हैं और एग्जाम या लेन-देन में आत्मविश्वास महसूस करेंगे।
1. ब्याज दर ($R$) में परिवर्तन का प्रभाव
नियत चर: $P = \text{₹1,00,000}$, $T = 3$ वर्ष
| ब्याज दर (R) | गणितीय व्यंजक | साधारण ब्याज (SI) | कुल भुगतान (A) | ब्याज में प्रतिशत वृद्धि |
| 5% | $\frac{100000 \times 5 \times 3}{100}$ | ₹15,000 | ₹1,15,000 | – (आधार) |
| 7.5% | $\frac{100000 \times 7.5 \times 3}{100}$ | ₹22,500 | ₹1,22,500 | +50% |
| 10% | $\frac{100000 \times 10 \times 3}{100}$ | ₹30,000 | ₹1,30,000 | +100% |
| 12.5% | $\frac{100000 \times 12.5 \times 3}{100}$ | ₹37,500 | ₹1,37,500 | +150% |
2. समयावधि ($T$) में परिवर्तन का प्रभाव
नियत चर: $P = \text{₹50,000}$, $R = 8\%$
| समयावधि (T) | गणितीय व्यंजक | साधारण ब्याज (SI) | कुल भुगतान (A) | वार्षिक वृद्धि प्रभाव |
| 1 वर्ष | $\frac{50000 \times 8 \times 1}{100}$ | ₹4,000 | ₹54,000 | ₹4,000 / वर्ष |
| 2 वर्ष | $\frac{50000 \times 8 \times 2}{100}$ | ₹8,000 | ₹58,000 | ₹4,000 / वर्ष |
| 4 वर्ष | $\frac{50000 \times 8 \times 4}{100}$ | ₹16,000 | ₹66,000 | ₹4,000 / वर्ष |
| 5 वर्ष | $\frac{50000 \times 8 \times 5}{100}$ | ₹20,000 | ₹70,000 | ₹4,000 / वर्ष |
3. मूलधन ($P$) में परिवर्तन का प्रभाव
नियत चर: $R = 9\%$, $T = 2$ वर्ष
| मूलधन (P) | गणितीय व्यंजक | साधारण ब्याज (SI) | कुल भुगतान (A) |
| ₹25,000 | $\frac{25000 \times 9 \times 2}{100}$ | ₹4,500 | ₹29,500 |
| ₹50,000 | $\frac{50000 \times 9 \times 2}{100}$ | ₹9,000 | ₹59,000 |
| ₹1,00,000 | $\frac{100000 \times 9 \times 2}{100}$ | ₹18,000 | ₹1,18,000 |
| ₹2,00,000 | $\frac{200000 \times 9 \times 2}{100}$ | ₹36,000 | ₹2,36,000 |
अगर आप ब्याज दर, समय या मूलधन को दोगुना कर दें, तो ब्याज भी उतना ही बढ़ जाएगा। इससे आप बिना कैलकुलेटर के भी जल्दी-जल्दी हिसाब लगा सकते हैं।
मानसिक गणना की पद्धतियाँ और स्वायत्त सत्यापन प्रोटोकॉल
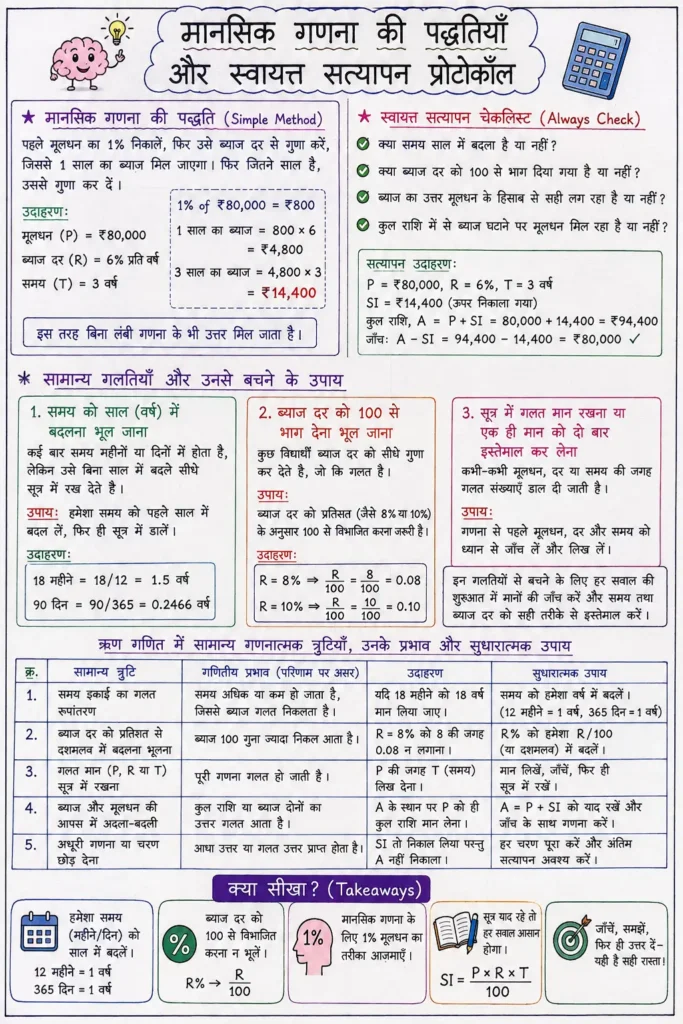
कई बार परीक्षा या बाजार में कैलकुलेटर नहीं होता, तब हम मानसिक गणना से भी साधारण ब्याज निकाल सकते हैं। तरीका यह है—पहले मूलधन का 1% निकालें, फिर उसे ब्याज दर से गुणा करें, जिससे 1 साल का ब्याज मिल जाएगा। फिर जितने साल हैं, उससे गुणा कर दें। जैसे ₹80,000 का 1% हुआ ₹800, 6% के लिए 800 × 6 = ₹4,800 (1 साल का ब्याज), और 3 साल के लिए 4,800 × 3 = ₹14,400। इस तरह बिना लंबी गणना के भी उत्तर मिल जाता है।
सही उत्तर पाने के लिए कुछ बातें हमेशा जांच लें:
- क्या समय साल में बदला है या नहीं?
- क्या ब्याज दर को 100 से भाग दिया गया है या नहीं?
- ब्याज का उत्तर मूलधन के हिसाब से सही लग रहा है या नहीं?
- कुल राशि में से ब्याज घटाने पर मूलधन मिल रहा है या नहीं?
अक्सर विद्यार्थी कुछ आम गलतियाँ कर बैठते हैं, जिनसे साधारण ब्याज के सवालों के उत्तर गलत हो जाते हैं।
नीचे सबसे सामान्य 3 गलतियाँ और उनसे बचने के उपाय दिए गए हैं:
- समय को साल (वर्ष) में बदलना भूल जाना: कई बार सवाल में समय महीनों या दिनों में होता है, लेकिन उसे बिना साल में बदले सीधे सूत्र में रख देते हैं। उपाय: हमेशा समय को पहले साल में बदल लें, फिर ही सूत्र में डालें।
- ब्याज दर को 100 से भाग देना भूल जाना: कुछ विद्यार्थी ब्याज दर को सीधे गुणा कर देते हैं, जो कि गलत है। उपाय: ब्याज दर को प्रतिशत (जैसे 8% या 10%) के अनुसार 100 से विभाजित करना जरूरी है।
- सूत्र में गलत मान रखना या एक ही मान को दो बार इस्तेमाल कर लेना: कभी-कभी मूलधन, दर या समय की जगह गलत संख्याएँ डाल दी जाती हैं। उपाय: गणना से पहले मूलधन, दर और समय को ध्यान से जाँच लें और लिख लें।
इन गलतियों से बचने के लिए हर सवाल की शुरुआत में मानों की जाँच करें और समय तथा ब्याज दर को सही तरीके से इस्तेमाल करें। इससे उत्तर सही आएगा और आत्मविश्वास भी बढ़ेगा।
ऋण गणित में गणनात्मक त्रुटियाँ अक्सर समय इकाइयों के गलत रूपांतरण या चरों की गलत समझ के कारण उत्पन्न होती हैं। नीचे दी गई तालिका सामान्य त्रुटियों, उनके गणितीय प्रभावों और सुधारात्मक उपायों का विस्तृत विवरण प्रस्तुत करती है:
क्या सीखा? (Takeaways):
- हमेशा समय (महीने/दिन) को साल में बदलें।
- ब्याज दर को 100 से विभाजित करना न भूलें।
- मानसिक गणना के लिए 1% मूलधन का तरीका आज़माएँ।
- सूत्र याद रहे तो हर सवाल आसान होगा।
MCQ – खुद आज़माएँ:
1. यदि ₹5,000 का लोन 2 वर्ष के लिए 8% साधारण ब्याज दर पर लिया जाए, तो कुल ब्याज कितना होगा?
(A) ₹800 (B) ₹900 (C) ₹700 (D) ₹1,000
2. ₹10,000 का 1 साल का 7% साधारण ब्याज कितना होगा?
(A) ₹700 (B) ₹1,400 (C) ₹350 (D) ₹1,000
3. अगर समय 15 महीने है, तो उसे साल में कैसे बदलेंगे?
(A) 1.25 (B) 1.5 (C) 1.15 (D) 1.75
व्यावहारिक उदाहरण (Practical Example):
रमेश ने 6% वार्षिक साधारण ब्याज पर 3 साल के लिए ₹20,000 का लोन लिया। कुल ब्याज: 20,000 × 6% × 3 = ₹3,600। कुल चुकानी राशि: ₹23,600।
किसी भी प्रकार के लोन की EMI की गणना भी सीखें।
चक्रवृद्धि ब्याज (Compound Interest) से लोन के ब्याज की गणित समझें।
पाठकों के लिए:
अगर अभी भी कोई सवाल या कंफ्यूजन हो तो नीचे कमेंट में पूछें या अपनी राय साझा करें।
निष्कर्ष
अंत में, साधारण ब्याज की गणना कोई मुश्किल काम नहीं है। बस मूलधन, दर और समय को सही-सही समझें और सूत्र में रखें। $SI = \frac{P \times R \times T}{100}$ से आप न सिर्फ ब्याज निकाल सकते हैं, बल्कि अगर कोई एक मान न दिया हो, तो उसे भी आसानी से निकाल सकते हैं।
चाहे स्कूल की परीक्षा हो या बैंक से लोन लेना हो, अगर आप समय की इकाई और सूत्र की सीधी रेखीय प्रकृति को समझ लें, तो कभी गलती नहीं होगी। अभ्यास करते रहें और हर सवाल को आत्मविश्वास के साथ हल करें। यही असली गणितीय समझ है।

मैं GanitSpeed का संस्थापक, हिंदी कंटेंट एडिटर और लेखक हूँ।