Table of Contents
प्रस्तावना
जीवन में कई बार ऐसे मौके आते हैं जब अचानक पैसों की जरूरत बढ़ जाती है, जैसे घर खरीदना, बच्चों की पढ़ाई या व्यापार बढ़ाना। ऐसे समय में लोन मददगार हो सकता है, लेकिन लोन लेने से पहले उसकी गणना और शर्तें समझना जरूरी है।
मान लीजिए आपको घर की मरम्मत के लिए पैसे चाहिए, तो आपके पास पर्सनल लोन या गोल्ड लोन जैसे विकल्प हो सकते हैं। दोनों की ब्याज दर, शुल्क और EMI की तुलना करें और अपनी जरूरत के हिसाब से फैसला लें। सही गणना और तुलना से आप ब्याज में बचत कर सकते हैं और जरूरी रकम भी आसानी से जुटा सकते हैं।
इस लेख में हम लोन की गणना और उससे जुड़े सभी पहलुओं को आसान भाषा में समझाएंगे, ताकि आप बैंक की शर्तों को अच्छे से समझकर सही फैसला ले सकें।
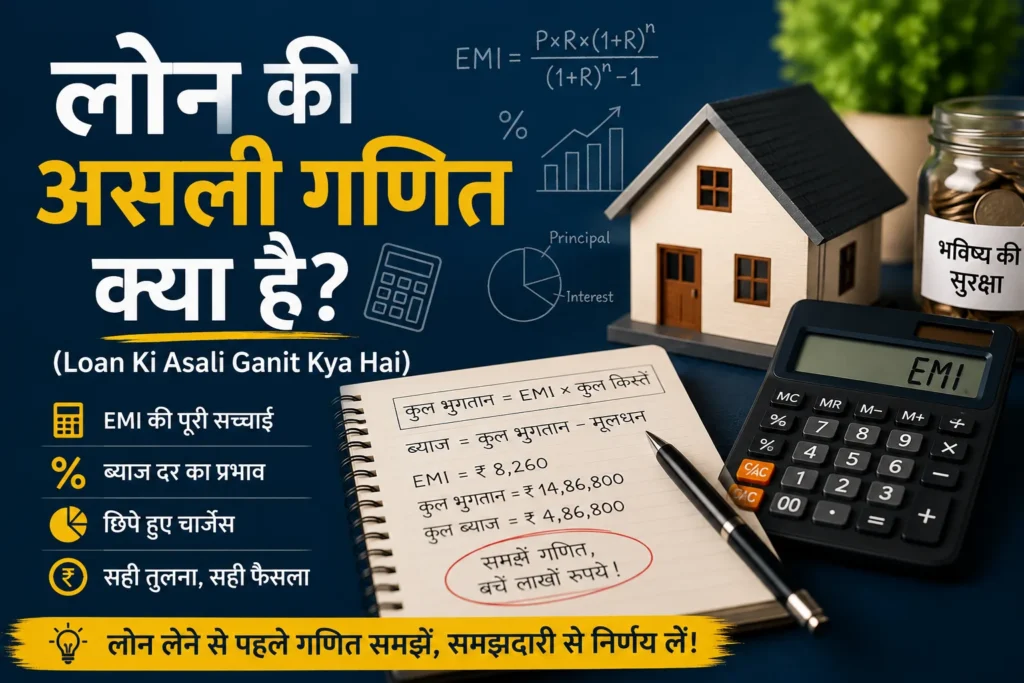
2 मिनट में लोन का असली गणित
- लोन लेने से पहले अपनी जरूरत, कुल रकम, अवधि, EMI, ब्याज दर, सभी चार्जेस और भुगतान क्षमता ज़रूर जांचें।
- EMI कम दिख रही हो तो अवधि लंबी हो सकती है, जिससे कुल ब्याज ज़्यादा चुकाना पड़ता है।
- केवल ब्याज दर न देखें—प्रोसेसिंग फीस, इंश्योरेंस, प्रीपेमेंट चार्ज, और अन्य छुपे खर्च भी जोड़ें।
- EMI कैलकुलेटर का इस्तेमाल करें—राशि, ब्याज दर और अवधि डालें, तुरंत जानें आपकी जेब पर कितना असर पड़ेगा।
- प्रीपेमेंट या पार्ट पेमेंट करने पर ब्याज में सीधी बचत होती है (शर्तें जरूर पढ़ें)।
- लोन की तुलना हमेशा 2-3 बैंकों या NBFCs से करें—केवल एक ऑफर पर भरोसा न करें।
- लोन दस्तावेज़, टर्म्स एंड कंडीशंस पढ़ें—कोई भी चार्ज, जुर्माना या नियम छुपा न रहे।
- CIBIL स्कोर अच्छा रखें—कम ब्याज और आसान अप्रूवल का रास्ता।
Loan का फैसला कैसे लें?
- क्या वाकई लोन की जरूरत है?
- कितनी रकम चाहिए?
- कितने समय के लिए चाहिए?
- EMI अफोर्ड कर सकते हैं?
- कौन सा बैंक/लेंडर बेहतर है?
- सभी शुल्क, शर्तें और नियम ध्यानपूर्वक पढ़ें।
- क्या सेविंग्स/उधार बेहतर विकल्प है?
लोन क्या है? (इसे सरल शब्दों में समझने)
लोन (या ऋण) वह सुविधा है, जिससे आप अपनी जरूरतों के लिए किसी बैंक या फाइनेंस कंपनी से पैसे उधार लेते हैं। इन पैसों पर बैंक ब्याज लेता है और एक निश्चित समय में पैसे लौटाने की शर्त होती है। समय पर लोन न चुकाने पर आर्थिक नुकसान, क्रेडिट स्कोर में कमी और कानूनी दिक्कतें हो सकती हैं।
लोन के प्रकार: आपकी जरूरत के हिसाब से
लोन के लिए आवेदन से पहले यह सुनिश्चित करें कि आपकी आवश्यकता के अनुसार कौन सा लोन उपयुक्त है और उसकी शर्तें क्या हैं। प्रत्येक लोन में ब्याज दर, प्रक्रिया और चुकौती के नियम अलग-अलग होते हैं।
एक सरल उदाहरण देखें:
यदि आपको घर की मरम्मत के लिए 2 लाख रुपये की आवश्यकता है, तो पर्सनल लोन और गोल्ड लोन दोनों विकल्प उपलब्ध हैं। पर्सनल लोन में ब्याज दर सामान्यतः 12-15% होती है, इसमें गारंटी की आवश्यकता नहीं होती और प्रोसेसिंग फीस लगती है। गोल्ड लोन में सोना गिरवी रखना पड़ता है, ब्याज दर 9-12% के बीच होती है और प्रक्रिया तेज होती है। यदि आपके पास सोना है और आपको शीघ्र धन चाहिए, तो गोल्ड लोन आपके लिए किफायती हो सकता है। यदि आप गारंटी नहीं देना चाहते हैं, तो पर्सनल लोन उपयुक्त रहेगा।
पर्सनल लोन की तुलना :
| इसके मुख्य फायदे: | मुख्य नुकसान: |
| बिना किसी गारंटी (कोलैटरल) के मिलता है | ब्याज दर अधिक (12-15%) |
| दस्तावेज व प्रोसेसिंग तेज | प्रोसेसिंग फीस अलग से लगती है |
| किसी भी पर्सनल जरूरत के लिए इस्तेमाल हो सकता है | बिना गारंटी के होने से लिमिटेड अमाउंट मिल सकता है |
गोल्ड लोन:
| मुख्य फायदे: | मुख्य नुकसान: |
| ब्याज दर अपेक्षाकृत कम (9-12%) | सोना गिरवी रखना अनिवार्य |
| प्रोसेसिंग तेज और कैश जल्दी मिलता है | न चुकाने पर सोना खोने का रिस्क |
| कम दस्तावेज की जरूरत | केवल उतनी राशि जितनी आपके पास सोना है |
इसी प्रकार, अपनी आवश्यकता, ब्याज दर और सुविधा के अनुसार उपयुक्त विकल्प चुनें।
लोन की गणित को समझने के लिए सबसे जरूरी बातें कौन-कौन सी हैं?
लोन लेने से पहले इन तीन बातों को प्राथमिकता दें:
- मूलधन (Principal): वह रकम है जो आपने उधार ली है।
- ब्याज दर (Interest Rate): जिस प्रतिशत पर आपको ब्याज देना है।
- अवधि (Tenure): वह समय, जब आपको लोन चुकाना है।
इन तीन बातों पर आपकी EMI, कुल ब्याज और लोन की कुल लागत निर्भर करती हैं।
लोन की गणना में कई मूलभूत फॉर्मूले और कैलकुलेशन शामिल होते हैं, जो कुल लागत, EMI, ब्याज और भुगतान निर्धारित करते हैं। नीचे प्रमुख गणितीय फॉर्मूलों और उनके उपयोग की जानकारी दी गई है:
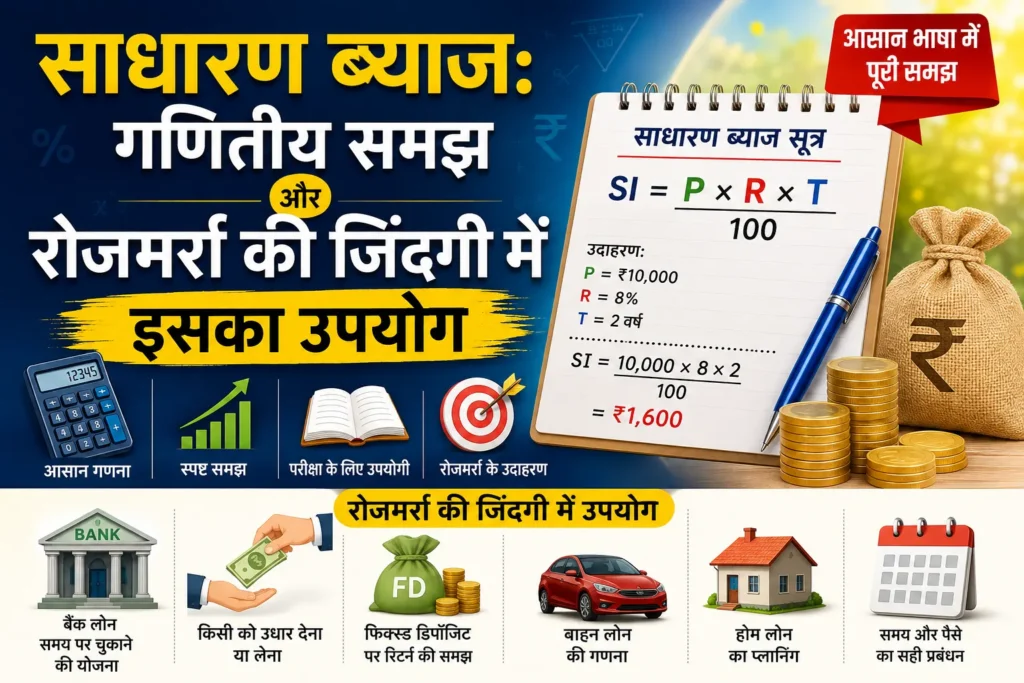
1. साधारण ब्याज (Simple Interest) – छोटे/शॉर्ट टर्म लोन में
SI = (Principal × Rate × Time) / 100
इसे उदाहरण की मदद से समझते हैं:
अगर आपने ₹1,00,000 का लोन 10% ब्याज पर 2 साल के लिए लिया,
SI = (1,00,000 × 10 × 2) / 100 = ₹20,000
साधारण ब्याज (Simple Interest) से लोन के ब्याज की गणित समझें।
2. चक्रवृद्धि ब्याज (Compound Interest) – ज्यादातर EMI लोन में
A = P × (1 + r/n)^(nt)
चक्रवृद्धि ब्याज (Compound Interest) से लोन के ब्याज की गणित समझें।
3. EMI फॉर्मूला
EMI = [P x R x (1+R)^N] / [(1+R)^N-1]
- P = Principal (लोन राशि)
- R = मासिक ब्याज दर (सालाना ब्याज दर/12/100)
- N = कुल किश्तें (महीनों में)
EMI कैलकुलेशन का उदाहरण द्वारा सीखें:
₹5 लाख का लोन, 10% सालाना ब्याज, 5 साल के लिए
- मासिक ब्याज दर = 10%/12/100 = 0.00833
- N = 60
- EMI = [500000 × 0.00833 × (1+0.00833)^60] / [(1+0.00833)^60 – 1]
प्रैक्टिकल टिप:
💰 EMI Calculator
Calculate Home, Car, Personal & Education Loan EMI instantly.
| Month | Principal | Interest | Balance |
|---|
₹0
₹0
₹0
EMI कैलकुलेटर का इस्तेमाल करें। आप यह अधिकतर बैंकों की वेबसाइटों, सरकारी बैंकों के पोर्टल या वेबसाइटों पर आसानी से पा सकते हैं। इसे इस्तेमाल करने का आसान तरीका:
- किसी भी बैंक या भरोसेमंद वित्तीय वेबसाइट पर EMI कैलकुलेटर खोलें।
- लोन राशि (जितना पैसा चाहिए) दर्ज करें।
- सालाना ब्याज दर (%) भरें।
- कितने महीनों के लिए लोन चाहिए? उसकी अवधि बताइए।
- ‘Calculate’ या ‘गणना करें’ बटन दबाएँ।
- स्क्रीन पर आपकी EMI, कुल भुगतान और कुल ब्याज तुरंत दिखाई देंगे।
इस तरह आप बिना किसी मुश्किल गणना किए EMI और कुल ब्याज तुरंत जान सकते हैं।
लोन की गणना समझने के बाद ही अवधि और प्रीपेमेंट का फैसला करें, इससे ब्याज में बचत हो सकती है।
साधारण ब्याज (Simple Interest)
SI = (Principal × Rate × Time) / 100
उदाहरण: ₹1,00,000, 10% ब्याज, 2 साल = ₹20,000 ब्याज
चक्रवृद्धि ब्याज (Compound Interest)
A = P × (1 + r/n)^(nt)
यहाँ ब्याज, मूलधन और पुराने ब्याज सभी पर लगता है। EMI सिस्टम में ज्यादातर बैंक चक्रवृद्धि ब्याज ही लेते हैं, जिससे शुरुआती किश्तों में ज्यादा ब्याज और बाद में ज्यादा मूलधन चुकता होता है।
Fixed vs Floating Interest
| बिंदु | Fixed Rate | Floating Rate |
| ब्याज में बदलाव | नहीं | हो सकता है |
| EMI बदलती है? | नहीं | हां |
| शुरुआती रेट | थोड़ी ज़्यादा | कम हो सकती है |
| फायदे | बजट आसान | ब्याज कम होने की संभावना |
| नुकसान | ब्याज गिरा तो फायदा नहीं | ब्याज बढ़ा तो EMI बढ़ेगी |
APR vs Interest Rate (एपीआर बनाम ब्याज दर)
- Interest Rate: सिर्फ सालाना ब्याज।
- APR (Annual Percentage Rate): ब्याज के अलावा सभी चार्जेस (प्रोसेसिंग, बीमा, आदि) मिलाकर।
- APR हमेशा ज्यादा होता है।
- तुलना करते समय हमेशा APR देखें।
Processing Fee vs Total Loan Cost
- Processing Fee: लोन अप्रूवल के समय लगती है (1-2% तक)।
- Total Loan Cost: ब्याज + प्रोसेसिंग + अन्य चार्जेस।
- सिर्फ कम ब्याज देखकर लोन न लें, पूरी लागत देखें।
Hidden Charges Explained (छुपे हुए चार्जेस)
- प्रोसेसिंग फीस
- प्रीपेमेंट/फोरक्लोजर चार्ज
- डिले पेमेंट पेनल्टी
- बीमा प्रीमियम
- लॉन सर्विसिंग फीस
टिप: लोन एग्रीमेंट को ध्यान से पढ़ें और हर शुल्क को नोट करें।
EMI Breakdown (EMI का गणित)
EMI अर्थात ‘इक्वेटेड मंथली इंस्टॉलमेंट’ वह राशि है, जिसे प्रत्येक माह बैंक को चुकाया जाता है। EMI दो भागों में विभाजित होती है: ब्याज और मूलधन।
| एलिमेंट | विवरण |
| प्रिंसिपल | मूल रकम |
| ब्याज | हर महीने बची राशि पर ब्याज |
| कुल EMI | प्रिंसिपल + ब्याज का हिस्सा |
शुरुआत में EMI का अधिकांश हिस्सा ब्याज होता है, जबकि बाद में मूलधन का हिस्सा बढ़ता है। EMI कम करने के लिए ब्याज दर कम करवाएं या अवधि बढ़ाएं, पर ध्यान दें कि अवधि बढ़ाने से कुल ब्याज भी बढ़ सकता है।
EMI फॉर्मूला:
EMI = [P x R x (1+R)^N] / [(1+R)^N-1]
(P = लोन रकम, R = मासिक ब्याज दर, N = महीने)
Loan Amortization क्या है ?(लोन अमॉर्टाइजेशन)
- शुरुआत में EMI का बड़ा हिस्सा ब्याज में जाता है।
- धीरे-धीरे प्रिंसिपल का हिस्सा बढ़ता है।
- लोन स्टेटमेंट में देखें – पहले सालों में ब्याज ज्यादा, आखिर में कम।
Why Early EMI Pays More Interest (शुरुआत में ब्याज ज्यादा क्यों?)
- लोन की शुरुआत में प्रिंसिपल ज्यादा होता है, उसी पर ब्याज लगता है।
- इसीलिए, लोन जल्दी चुकाने पर ब्याज में ज्यादा बचत होती है।
चलिए उदाहरण से समझते हैं।
उदाहरण:
₹5 लाख का पर्सनल लोन, 5 साल, 12% ब्याज
- EMI ~ ₹11,122
- कुल भुगतान: ₹6,67,320
- कुल ब्याज: ₹1,67,320
अगर आप 2 साल बाद ₹1 लाख प्रीपे कर दें:
- कुल ब्याज में ~₹25,000 की बचत
Loan तुलना तालिका
| बैंकों का नाम | ब्याज दर | प्रोसेसिंग फीस | EMI (₹5 लाख, 5 साल) | कुल ब्याज | प्रीपेमेंट चार्ज |
| बैंक A | 12% | 1% | ₹11,122 | ₹1,67,320 | 2% |
| बैंक B | 10.5% | 1.5% | ₹10,746 | ₹1,44,760 | 0% |
मान लीजिए आपको 5 लाख रुपये का लोन चाहिए और दो बैंकों के ऑफर आ रहे हैं:
बैंक A: ब्याज दर 11%, प्रोसेसिंग फीस 1%, कोई अन्य चार्ज नहीं, अवधि 5 साल।
बैंक B: ब्याज दर 10%, प्रोसेसिंग फीस 2%, बीमा प्रीमियम और अन्य चार्जेस मिलाकर कुल 20,000 रुपये अतिरिक्त, अवधि 5 साल। अब दोनों के कुल खर्च की तुलना करें:
बैंक A:
- ब्याज: लगभग 1,51,000 रुपये
- प्रोसेसिंग फीस: 5,000 रुपये
- कुल लागत: 6,56,000 रुपये
बैंक B:
- ब्याज: लगभग 1,38,000 रुपये
- प्रोसेसिंग फीस: 10,000 रुपये
- अन्य चार्जेस: 20,000 रुपये
- कुल लागत: 6,68,000 रुपये
यद्यपि बैंक B की सालाना ब्याज दर कम है, प्रोसेसिंग और अन्य शुल्क जोड़ने पर इसकी कुल लागत अधिक हो जाती है। अतः बैंक A की तुलना में बैंक B का लोन अधिक महंगा है।
सुझाव: लोन चुनते समय सिर्फ ब्याज दर ही नहीं, बल्कि APR और सभी शुल्क भी जरूर देखें।
Loan Savings सुझाव:
5 साल के लोन में अगर आप साल के अंत में ₹1 लाख प्रीपे करें, तो ब्याज में अच्छी बचत हो सकती है।
हमेशा प्रीपेमेंट चार्ज चेक करें।
कब लोन न लें?
- सिर्फ शौक या गैर-ज़रूरी खर्चों के लिए
- EMI अफोर्ड न कर पाएं
- इमरजेंसी फंड बिल्कुल न हो
- लोन राशि की जरूरत नहीं है
कब लोन लेना सही है ?
- घर, शिक्षा, हेल्थ जैसी ज़रूरी जरूरतें
- निवेश (अगर रिटर्न भरोसेमंद है)
- बिजनेस कैशफ्लो
लोन के विषय में कुछ सामान्य जानकारियाँ।
अक्सर लोन से जुड़ी कई गलतफहमियां फैली होती हैं, जिनके कारण लोग गलत फैसले कर बैठते हैं। नीचे सबसे आम मिथकों और उनके सच पर नजर डालते हैं:
| सबसे कम EMI लेना सबसे अच्छा है | कम EMI के लिए लंबी अवधि रखने से कुल ब्याज बहुत अधिक हो जाता है। EMI के साथ कुल भुगतान ज़रूर देखें। |
| सिर्फ ब्याज दर मायने रखती है | प्रोसेसिंग फीस, बीमा, अन्य चार्जेस भी कुल लागत बढ़ाते हैं। तुलना करते समय APR और सभी चार्जेस देखें। |
| समय से पहले लोन चुकाने का कोई फायदा नहीं | समय से पहले लोन चुकाने, प्रीपेमेंट करने पर कुल ब्याज में बचत होती है (प्रीपेमेंट चार्ज ज़रूर पढ़ें)। |
लोन लेते समय तुलना के कुछ मुख्य बिंदु।
- ब्याज दर (Interest Rate)
- APR
- EMI Amount
- प्रोसेसिंग फीस
- प्रीपेमेंट चार्ज
- लोन अवधि
- कुल लागत
- बैंक/लेंडर की विश्वसनीयता
लोन क्लोजर के समय इस मुख्य बिंदु को अवश्य जाँचें।
- नो-ड्यूज सर्टिफिकेट लें
- CIBIL रिपोर्ट अपडेट कराएं
- बैंक से क्लोजर लेटर लें
- सभी डॉक्युमेंट वापस लें
Loan लेने के लिए जरूरी दस्तावेज़
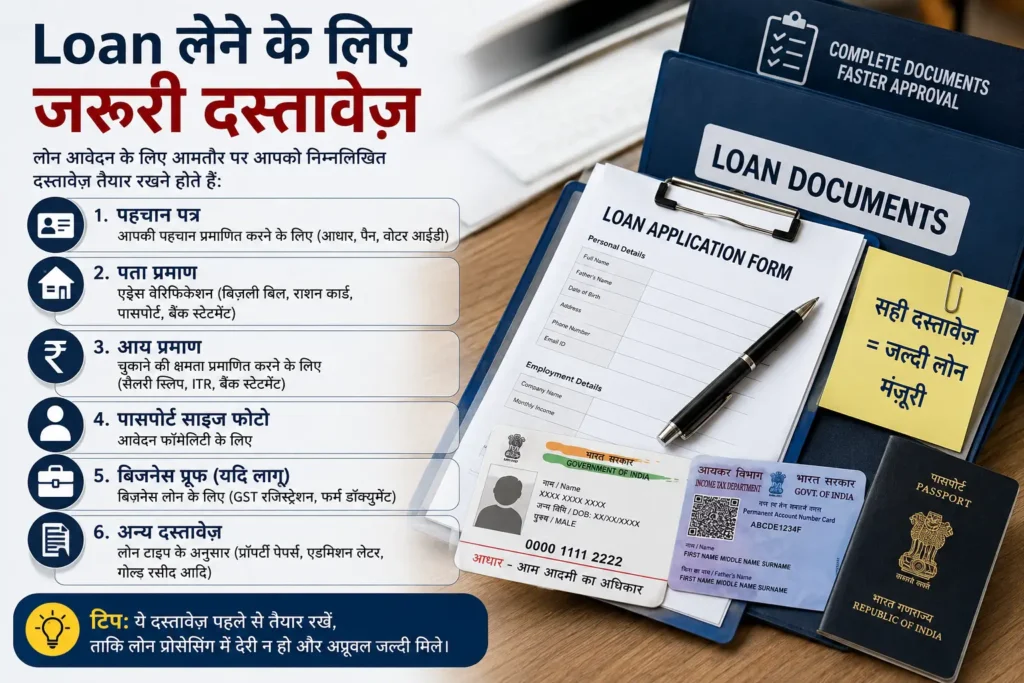
लोन आवेदन के लिए आमतौर पर आपको निम्नलिखित दस्तावेज़ तैयार रखने होते हैं:
| पहचान पत्र | आपकी पहचान प्रमाणित करने के लिए (आधार, पैन, वोटर आईडी) |
| पता प्रमाण | एड्रेस वेरिफिकेशन (बिजली बिल, राशन कार्ड, पासपोर्ट, बैंक स्टेटमेंट) |
| आय प्रमाण | चुकाने की क्षमता प्रमाणित करने के लिए (सैलरी स्लिप, ITR, बैंक स्टेटमेंट) |
| पासपोर्ट साइज फोटो | आवेदन फॉर्मैलिटी के लिए |
| बिजनेस प्रूफ (यदि लागू) | बिजनेस लोन के लिए (GST रजिस्ट्रेशन, फर्म डॉक्युमेंट) |
| अन्य दस्तावेज़ | लोन टाइप के अनुसार (प्रॉपर्टी पेपर्स, एडमिशन लेटर, गोल्ड रसीद आदि) |
टिप: इन दस्ताटिप: ये दस्तावेज़ पहले से तैयार रखें, ताकि लोन प्रोसेसिंग में देरी या परेशानी न हो।
अधिक जानकारी के लिए बैंक से सीधे बात करें। State Bank , Punjab National बैंक की लोन प्रणाली को समझें , HDFC के लोन प्रणाली को समझें।
- आय (Income)
- क्रेडिट स्कोर (CIBIL)
- उम्र
- नौकरी/बिजनेस स्टेबिलिटी
- मौजूदा लोन
लोन लेने से पहले इन मुख्य बातों पर अवस्य विचार करें।
- EMI 40% से ज्यादा न रखें
- सिर्फ जरूरत के लिए लोन लें
- तुलना किए बिना लोन न लें
- सभी चार्जेस समझें
- समय पर EMI चुकाएं
- प्रीपेमेंट पर ध्यान दें
- क्रेडिट स्कोर सुधारें
- डॉक्यूमेंट संभालकर रखें
- लोन क्लोजर के बाद क्लोजर लेटर लें
- फर्जी लेंडर्स से बचें
Loan के विचार में कुछ गलतियाँ।
- बिना तुलना लोन लेना
- लंबे समय के लिए लोन लेना
- EMI का लोड बढ़ाना
- छुपे चार्जेस नजरअंदाज करना
- EMI चुकाने में देरी करना
निवेश के प्रमुख विकल्पों को भी जानें।
FAQs
Q: EMI कम कैसे करें?
A: ब्याज दर कम करवाएं, अवधि बढ़ाएं या प्रीपेमेंट करें।
Q: क्या प्री-पेमेंट फायदेमंद है?
A: हां, इससे ब्याज में बचत होती है (प्रीपेमेंट चार्ज चेक करें)।
Q: क्या पर्सनल लोन टैक्स में छूट देता है?
A: आमतौर पर नहीं, लेकिन होम लोन/एजुकेशन लोन में टैक्स छूट मिलती है। उदाहरण के लिए, होम लोन के ब्याज पर सेक्शन 24(b) में छूट मिल सकती है, और प्रिंसिपल पर सेक्शन 80C के तहत राहत मिलती है। एजुकेशन लोन पर सेक्शन 80E के तहत ब्याज पर टैक्स छूट उपलब्ध है। टैक्स नियम बदल सकते हैं, इसलिए किसी भी छूट का लाभ लेने के लिए एक्सपर्ट से सलाह लें।
Q: लोन न चुकाने पर क्या होगा?
A: क्रेडिट स्कोर खराब होगा, कानूनी कार्रवाई हो सकती है।
Q: लोन लेते समय किन गलतियों से बचें?
A: बिना तुलना लोन न लें, टर्म्स ठीक से पढ़ें, और EMI आमदनी के अनुसार रखें।
Q: लोन के लिए कौन पात्र है और कौन-कौन से दस्तावेज़ चाहिए?
A: आमतौर पर 21-60 वर्ष आयु, स्थायी आय, अच्छा CIBIL स्कोर; दस्तावेज़: पहचान पत्र (आधार/पैन), पता प्रमाण, आय प्रमाण, बैंक स्टेटमेंट आदि।
निष्कर्ष:
इस गाइड में आपने सीखा –
- लोन लेने से पहले किन बातों पर ध्यान देना चाहिए?
- EMI, ब्याज दर, कुल लागत, छुपे चार्जेस का असली गणित।
- लोन ऑफर की तुलना करें और सही फैसला लें।
- सामान्य गलतियों से कैसे बचें?
- कैसे जिम्मेदारी से लोन लेकर ब्याज में बचत की जाए?
लोन लेना एक बड़ा फैसला है, इसलिए सोच-समझकर, तुलना करके और सभी शर्तें पढ़कर ही लोन लें। सिर्फ कम EMI देखकर कुल ब्याज और शुल्क को नजरअंदाज न करें। हमेशा भरोसेमंद लेंडर चुनें और फर्जी ऑफर्स से बचें। सही वित्तीय योजना के साथ लोन लें, ताकि आगे कोई परेशानी न हो।
आपकी स्थिति अलग है, इसलिए अपने बैंक, RBI की वेबसाइट या किसी भरोसेमंद वित्तीय सलाहकार से संपर्क करें। इससे आपको अपनी जरूरत के हिसाब से सही सलाह और पूरी जानकारी मिलेगी। अगर आपको किसी बैंक या लेंडर से जुड़ी कोई शिकायत है, तो आप RBI के शिकायत पोर्टल (https://cms.rbi.org.in) या हेल्पलाइन नंबर 14440 पर शिकायत दर्ज कर सकते हैं। इससे आपकी समस्या के समाधान में मदद मिलेगी।

मैं GanitSpeed का संस्थापक, हिंदी कंटेंट एडिटर और लेखक हूँ।