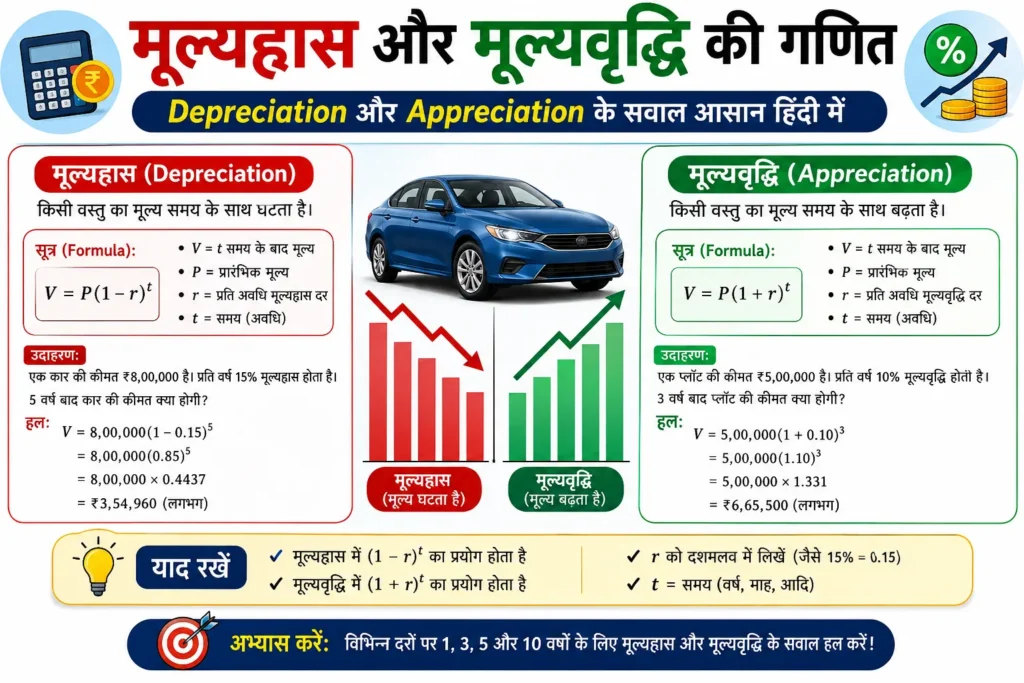
आपने कभी सोचा है कि पुरानी बाइक या मोबाइल बेचने जाएँ तो उसकी कीमत पहले से कम क्यों मिलती है? या फिर आपके मोहल्ले में किसी ने कई साल पहले जो ज़मीन खरीदी थी, उसकी कीमत अब दोगुनी-तिगुनी कैसे हो गई? यही असल ज़िंदगी के सवाल हैं, जिनका जवाब हमें मूल्यह्रास (depreciation) और मूल्यवृद्धि (appreciation) के गणित में मिलता है। मान लीजिए, एक मशीन आज ₹80,000 में खरीदी गई और हर साल उसकी कीमत 10% घटती है, तो दो साल बाद वह ₹64,800 रह जाएगी। दूसरी तरफ, अगर कोई ज़मीन ₹50,000 की है और हर साल उसमें 8% की बढ़ोतरी होती है, तो तीन साल बाद उसका दाम ₹62,985.60 हो जाएगा। तो चलिए, इन दोनों स्थितियों को धीरे-धीरे और आसान भाषा में समझते हैं।
अब सवाल उठता है—इन दोनों में गणित कैसे काम करता है? असल में, दोनों ही मामलों में एक ही तरह का चक्र चलता है:
प्रारंभिक मूल्य (Original Value)$$ \longrightarrow $$ प्रतिशत परिवर्तन (Percentage Change) $$ \longrightarrow $$ नया मूल्य (New Value)$$ \longrightarrow $$ सतत परिवर्तन (Repeated Change)
फर्क बस इतना है कि एक तरफ कीमत घटती है (मूल्यह्रास) और दूसरी तरफ बढ़ती है (मूल्यवृद्धि)। लेकिन दोनों में तरीका लगभग एक जैसा है—बस ध्यान रखना है कि किस दिशा में बदलाव हो रहा है। अगर यह बात समझ में आ जाए, तो आप हर सवाल को आसानी से और बिना किसी उलझन के हल कर सकते हैं।
Table of Contents
मूल्यह्रास और मूल्यवृद्धि का आसान अर्थ
मूल्यह्रास क्या है?
जब कोई मशीन, गाड़ी या कोई भी चीज़ रोज़मर्रा के इस्तेमाल से पुरानी हो जाती है, उसकी चमक फीकी पड़ जाती है या नई तकनीक आ जाती है, तो उसकी कीमत धीरे-धीरे कम होने लगती है। इसी को हम गणित में मूल्यह्रास (depreciation) कहते हैं।
मूल्यवृद्धि क्या है?
इसके उलट, अगर कोई ज़मीन, घर या कोई ऐसी चीज़ है जिसकी मांग बढ़ती जाती है, तो उसकी कीमत समय के साथ बढ़ती रहती है। इसे ही हम मूल्यवृद्धि (appreciation) कहते हैं।
गणित में दोनों का मुख्य अंतर
गणितीय विश्लेषण में दोनों प्रक्रियाओं का संबंध प्रारंभिक मूल्य ($V_0$) और समयावधि ($n$) पश्चात प्राप्त होने वाले अंतिम मूल्य ($V_n$) के मध्य स्थापित अनुपात पर निर्भर करता है:
- मूल्यह्रास (Depreciation): $\text{New Value} < \text{Old Value} $$\implies V_n < V_0$
- मूल्यवृद्धि (Appreciation): $\text{New Value} > \text{Old Value} $$ \implies V_n > V_0$
यहाँ सबसे ज़रूरी बात यह है कि हर बार प्रतिशत किस पर लगाना है। बहुत से छात्र यही गलती करते हैं कि हर साल का प्रतिशत शुरू की कीमत पर ही घटा देते हैं, जबकि सही तरीका यह है कि हर साल का प्रतिशत पिछले साल के बचे हुए मूल्य पर ही लगाना चाहिए। हर स्टेप पर सोचिए—अब नया आधार क्या है? इसी पर प्रतिशत निकालें। अगर यह आदत डाल लेंगे, तो आम गलतियों से आसानी से बच सकेंगे।
पहले यह पहचानिए — सवाल Fixed Change का है या Percentage Change का?
मूल्य में परिवर्तन दो प्राथमिक गणितीय मॉडलों के तहत होता है: रैखिक परिवर्तन (Fixed Change) अथवा चरघातांकी/प्रतिशत परिवर्तन (Percentage Change)। प्रश्नों को हल करते समय सबसे पहले यह अंतर स्पष्ट करना आवश्यक है।
| परिवर्तन का प्रकार | गणितीय प्रकृति | सामान्य सूत्र | मुख्य विशेषता |
| Case 1: निश्चित ह्रास (Fixed Decrease) | रैखिक ह्रास (Linear Decay) | $V_n = V_0 – nk$ | प्रत्येक समयावधि में एक स्थिर राशि ($k$) घटती है। |
| Case 2: प्रतिशत ह्रास (Percentage Decrease) | चरघातांकी ह्रास (Exponential Decay) | $V_n = V_0 \left(1 – \frac{r}{100}\right)^n$ | प्रत्येक समयावधि में तत्कालीन मूल्य का $r\%$ घटता है। |
| Case 3: निश्चित वृद्धि (Fixed Increase) | रैखिक वृद्धि (Linear Growth) | $V_n = V_0 + nk$ | प्रत्येक समयावधि में एक स्थिर राशि ($k$) जुड़ती है। |
| Case 4: प्रतिशत वृद्धि (Percentage Increase) | चरघातांकी वृद्धि (Exponential Growth) | $V_n = V_0 \left(1 + \frac{r}{100}\right)^n$ | प्रत्येक समयावधि में तत्कालीन मूल्य पर $r\%$ की वृद्धि होती है। |
अगर हर साल एक ही रकम घट रही है, तो उसे रैखिक ह्रास (Fixed Change) कहते हैं—जैसे हर साल ₹5,000 कम हो जाए। लेकिन अगर हर साल प्रतिशत के हिसाब से घट रहा है, तो हर साल घटने वाली रकम भी बदलती रहती है, क्योंकि आधार भी बदलता है। यह ही प्रतिशत ह्रास (Percentage Change) है।
मूल्यह्रास का सबसे आसान सवाल — एक वर्ष बाद Value कितनी होगी?
एकल समयावधि ($n=1$) के लिए मूल्यह्रास की गणना सीधे प्रतिशत घटाकर अथवा गुणक (Multiplier) का उपयोग करके की जाती है।
- प्रारंभिक मूल्य ($V_0$): ₹60,000
- वार्षिक ह्रास दर ($r$): 10%
चरणबद्ध गणना:
- प्रथम वर्ष में मूल्य में होने वाली कमी:
- $$\Delta V = \frac{10}{100} \times 60,000 = 6,000$$
- एक वर्ष पश्चात अंतिम मूल्य:
- $$V_1 = 60,000 – 6,000 = 54,000 $$ रुपये
संक्षिप्त गुणक पद्धति (Compact Multiplier Method): दर का गुणक रूप:
$$1 – \frac{r}{100} = 1 – \frac{10}{100} = 0.90$$
$$V_1 = 60,000 \times 0.90 = 54,000 $$ रुपये
यहाँ $0.90$ का मतलब है कि 10% घटने के बाद आपके पास कुल मूल्य का 90% बचता है। ध्यान रखें, हर साल जितना भी मूल्य बचता है, वही अगले साल का आधार बन जाता है—यही सबसे अहम बात है।
एक से अधिक वर्षों में Depreciation कैसे होता है?
अगर ह्रास कई सालों तक चलता है, तो हर साल की कटौती पिछले साल के बचे हुए मूल्य पर ही होती है। इसे ही हम चक्रवृद्धि ह्रास (compound depreciation) कहते हैं—यानि हर बार नया आधार, नया प्रतिशत।
यदि प्रारंभिक मूल्य $V_0$, वार्षिक ह्रास दर $r\%$ तथा समय $n$ वर्ष हो, तो मानक सूत्र निम्नलिखित है:
$$V_n = V_0 \left(1 – \frac{r}{100}\right)^n$$
व्यावहारिक उदाहरण
यदि $V_0$ = ₹1,00,000, $r = 10\%$, तथा $n = 2$ वर्ष हो, तो:
$$V_2 = 1,00,000 \times \left(1 – \frac{10}{100}\right)^2 $$$$= 1,00,000 \times (0.9)^2 = 1,00,000 \times 0.81$$ = ₹81,000
पहले साल के बाद मूल्य 1,00,000 – 10,000 = ₹90,000 हो गया। दूसरे साल 10% ह्रास अब ₹90,000 पर लगेगा, यानी ₹9,000 घटेंगे—not ₹1,00,000 पर। इसलिए दूसरे साल के बाद मूल्य 90,000 – 9,000 = ₹81,000 हो जाता है। इसी वजह से सूत्र में $(0.9)^2$ लिखा जाता है, क्योंकि हर बार नया आधार बनता है।
मूल्यवृद्धि की गणित — Appreciation को उसी Logic से समझें
मूल्यवृद्धि की गणना में प्रत्येक वर्ष का प्रतिशत लाभ पिछले वर्ष के संचित मूल्य में जुड़ जाता है।
यदि प्रारंभिक मूल्य $V_0$, वार्षिक वृद्धि दर $r\%$ तथा समय $n$ वर्ष हो, तो अभीष्ट सूत्र है:
$$V_n = V_0 \left(1 + \frac{r}{100}\right)^n$$
व्यावहारिक उदाहरण
यदि $V_0$ = ₹50,000, वार्षिक वृद्धि दर $r = 8\%$, और समय $n = 3$ वर्ष हो, तो:
$$V_3 = 50,000 \times \left(1 + \frac{8}{100}\right)^3 $$$$= 50,000 \times (1.08)^3$$
$$(1.08)^3 = 1.259712$$
$$V_3 = 50,000 \times 1.259712 $$= ₹62,985.60
यहाँ एक बात हमेशा याद रखें—यह साधारण ब्याज जैसा नहीं है, जहाँ हर साल एक ही रकम जुड़ती है। यहाँ हर साल का प्रतिशत पिछले साल के बढ़े हुए मूल्य पर ही लगता है, इसलिए हर बार आधार बदलता है। यही वजह है कि अंतिम उत्तर साधारण जोड़-घटाव से अलग आता है।
“हर साल Percentage” का असली मतलब
प्रतिशत परिवर्तन के सवालों में सबसे आम गलती यही होती है कि छात्र सभी वर्षों के प्रतिशत जोड़कर एक बार में मूल मान पर घटा या जोड़ देते हैं। यह तरीका गलत है। हर साल का प्रतिशत सिर्फ उसी साल के अद्यतन (updated) मूल्य पर ही लगाना चाहिए। अगर आपका उत्तर बहुत कम या बहुत ज़्यादा आ रहा है, तो तुरंत जांचें कि कहीं आपने सभी प्रतिशतों को एक साथ तो नहीं जोड़ दिया। ऐसी छोटी-छोटी जांचें आपके उत्तर को सही रखने में बहुत मदद करेंगी।
यदि ₹80,000 के उपकरण पर प्रतिवर्ष 20% का ह्रास होता है:
- शुद्ध गणितीय विधि:
- वर्ष 1 के बाद: $80,000 \times 0.80$ = ₹64,000
- वर्ष 2 के बाद: $64,000 \times 0.80$ = ₹51,200
- त्रुटिपूर्ण विधि:
- $20\% + 20\% = 40\%$ कुल ह्रास मानना।
- 80,000 – (80,000 का 40%) = 80,000 – 32,000 = ₹48,000
दूसरे वर्ष का 20% ह्रास ₹64,000 पर लागू होता है (जो कि ₹12,800 है), न कि ₹80,000 पर।
मूल्यह्रास और मूल्यवृद्धि के फॉर्मूले में समानता
दोनों अवधारणाएँ एक ही गणितीय रूपरेखा पर कार्य करती हैं, जहाँ केवल गुणक के चिह्न में भिन्नता होती है:
| प्रक्रिया | दर अभिव्यक्ति (दशमलव रूप r) | गुणक (Multiplier) | n वर्षों बाद सूत्र |
| मूल्यह्रास (Depreciation) | $r = \frac{\text{Rate}}{100}$ | $(1 – r)$ | $V_n = V_0(1 – r)^n$ |
| मूल्यवृद्धि (Appreciation) | $r = \frac{\text{Rate}}{100}$ | $(1 + r)$ | $V_n = V_0(1 + r)^n$ |
यदि दर 10% है ($r = 0.10$):
- ह्रास गुणक: $1 – 0.10 = 0.90$
- वृद्धि गुणक: $1 + 0.10 = 1.10$
Depreciation में “बची हुई Value” कैसे निकालें?
यदि किसी प्रश्न में केवल अवशिष्ट मूल्य (Retained Value) ज्ञात करना हो, तो ह्रास की राशि अलग से घटाने के स्थान पर सीधे अवशिष्ट प्रतिशत गुणक का प्रयोग किया जाता है।
यदि वार्षिक ह्रास 15% है:
अवशिष्ट प्रतिशत $ = 100\% – 15\% = 85\% = 0.85$$
अतः $n$ वर्ष पश्चात:
$$V_n = V_0(0.85)^n$$
इस तरीके से गणना आसान हो जाती है और आप $0.15$ को सीधे गुणक की तरह लगाने की गलती से भी बच सकते हैं।
Value कितनी घट गई? — Depreciation Amount और Depreciated Value में अंतर
इन तीनों गणितीय पदों के अंतर को स्पष्ट रूप से समझना अनिवार्य है:
- प्रारंभिक मूल्य (Original Value – $V_0$): परिवर्तन से पूर्व का मूल आधार।
- ह्रासित मूल्य / अंतिम मूल्य (Depreciated / Final Value – $V_n$): समयावधि पश्चात शेष बचा मूल्य।
- कुल ह्रास राशि (Total Depreciation Amount – $\Delta V$): मूल्य में आई कुल वास्तविक कमी।
$$\Delta V = V_0 – V_n$$
कुल ह्रास प्रतिशत $$= \frac{\Delta V}{V_0} \times 100 $$$$= \frac{V_0 – V_n}{V_0} \times 100$$
उदाहरण: यदि $V_0 $= ₹1,20,000 तथा $V_n $= ₹97,200:
- कुल ह्रास राशि: $\Delta V$ = 1,20,000 – 97,200 = ₹22,800
- कुल प्रतिशत ह्रास: $\frac{22,800}{1,20,000} \times 100 = 19\%$
Percentage Depreciation कैसे निकालें जब Original और Final Value दी हों?
यदि किसी प्रश्न में समय अंतराल के उपरांत प्रारंभिक और अंतिम मान दिए गए हों, तो कुल प्रतिशत ह्रास का निर्धारण इस प्रकार किया जाता है:
$$\text{Depreciation %} = \frac{V_0 – V_n}{V_0} \times 100$$
उदाहरण
- प्रारंभिक मूल्य ($V_0$): ₹80,000
- अंतिम मूल्य ($V_n$): ₹68,000
$$\text{Depreciation %} = \frac{80,000 – 68,000}{80,000} \times 100 $$$$= \frac{12,000}{80,000} \times 100 = 15\%$$
प्रतिलोम समस्या (Reverse Check): यदि 15% ह्रास के पश्चात किसी वस्तु का मूल्य ₹68,000 है, तो प्रारंभिक मूल्य:
$$V_0 \times (1 – 0.15) = 68,000 $$$$\implies V_0 = \frac{68,000}{0.85}$$ = ₹80,000
उल्टा सवाल — Final Value से Original Value कैसे निकालें?
अंतिम मूल्य ($V_n$) ज्ञात होने पर प्रारंभिक मूल्य ($V_0$) प्राप्त करने हेतु मूल समीकरण का पक्षांतरण किया जाता है।
मूल्यह्रास के संदर्भ में
$$V_0 = \frac{V_n}{\left(1 – \frac{r}{100}\right)^n}$$
उदाहरण: यदि 20% वार्षिक ह्रास के 1 वर्ष बाद किसी वस्तु का मूल्य ₹64,000 है:
$$V_0 = \frac{64,000}{1 – 0.20} = \frac{64,000}{0.80} $$= ₹80,000
मूल्यवृद्धि के संदर्भ में
$$V_0 = \frac{V_n}{\left(1 + \frac{r}{100}\right)^n}$$
उदाहरण: यदि 10% वार्षिक वृद्धि के 2 वर्ष बाद मूल्य ₹1,21,000 है:
$$V_0 = \frac{1,21,000}{(1.10)^2} = \frac{1,21,000}{1.21} $$= ₹1,00,000
कितने वर्षों में Value किसी निश्चित स्तर तक पहुँच जाएगी?
जब समय ($n$) अज्ञात हो, तो समीकरण को घातांक के रूप में संतुलित किया जाता है।
उदाहरण: ₹1,00,000 का एक उपकरण 10% वार्षिक ह्रास की दर से कितने वर्षों में ₹72,900 हो जाएगा?
समीकरण का निर्माण:
- $$1,00,000 \times \left(1 – \frac{10}{100}\right)^n = 72,900$$
- गुणक को पृथक करना:
- $$(0.9)^n = \frac{72,900}{1,00,000} = 0.729$$
- घातों की तुलना:
- $$(0.9)^3 = 0.729 \implies n = 3$ वर्ष
लगातार दो बार Percentage Change का क्या असर होता है?
यदि किसी मूल्य में दो क्रमागत अवधियों में प्रतिशत परिवर्तन होता है, तो कुल परिवर्तन उन दोनों प्रतिशतों का सीधा योग नहीं होता।
स्थिति: किसी वस्तु के मूल्य में लगातार दो बार 20% की कमी की जाती है।
- प्रथम कमी के बाद मान: $V \times 0.80$
- द्वितीय कमी के बाद मान: $(V \times 0.80) \times 0.80 = V \times 0.64$
अंतिम मूल्य मूल मान का 64% रह जाता है। अतः:
कुल प्रतिशत ह्रास = 100% – 64% = 36% न कि 40%
व्यापक सूत्र (दो क्रमिक परिवर्तनों $a\%$ तथा $b\%$ के लिए):
$$\text{Net Change \%} = a + b + \frac{ab}{100}$$
ह्रास के लिए $a = -20$ और $b = -20$:
$$\text{Net Change} = -20 – 20 + \frac{(-20)(-20)}{100} $$= -40 + 4 = -36%
Increase और Decrease एक-दूसरे को हमेशा Cancel क्यों नहीं करते?
यदि किसी मान में $x\%$ की वृद्धि की जाए और तत्पश्चात $x\%$ की कमी की जाए, तो परिणाम प्रारंभिक मान के बराबर नहीं होता।
स्थिति: मूल्य में पहले 20% की वृद्धि, फिर 20% की कमी।
$$V_{\text{final}} = V_0 \times (1 + 0.20) \times (1 – 0.20) $$$$ = V_0 \times 1.20 \times 0.80 = 0.96 V_0$$
अंतिम मूल्य प्रारंभिक मूल्य का 96% रह जाता है, जिसका अर्थ है कि शुद्ध रूप से 4% की कमी हुई है। 20% की वृद्धि छोटे आधार ($V_0$) पर हुई थी, जबकि 20% की कमी बड़े आधार ($1.2 V_0$) पर की गई थी।
मूल्यह्रास और मूल्यवृद्धि में Table Method कब बेहतर होता है?
प्रारंभिक वर्षों के विश्लेषण और संप्रत्ययात्मक समझ के लिए सारणी विधि अत्यंत सहज एवं पारदर्शी होती है।
मॉडल सारणी: प्रारंभिक मूल्य = ₹50,000, वार्षिक ह्रास दर = 10%
| वर्ष (n) | वर्ष के प्रारंभ में मूल्य (₹) | वार्षिक ह्रास (10%) (₹) | वर्ष के अंत में मूल्य (₹) |
| वर्ष 1 | ₹50,000 | $50,000 \times 0.10 = 5,000$ | 50,000 – 5,000 = ₹45,000 |
| वर्ष 2 | ₹45,000 | $45,000 \times 0.10 = 4,500$ | 45,000 – 4,500 = ₹40,500 |
| वर्ष 3 | ₹40,500 | $40,500 \times 0.10 = 4,050$ | 40,500 – 4,050 = ₹36,450 |
इस सारणी से स्पष्ट होता है कि प्रत्येक चरण में मूल्य पूर्व मान के 0.9 गुणक के रूप में अग्रसर होता है।
Graph से Depreciation और Appreciation को कैसे देखें?
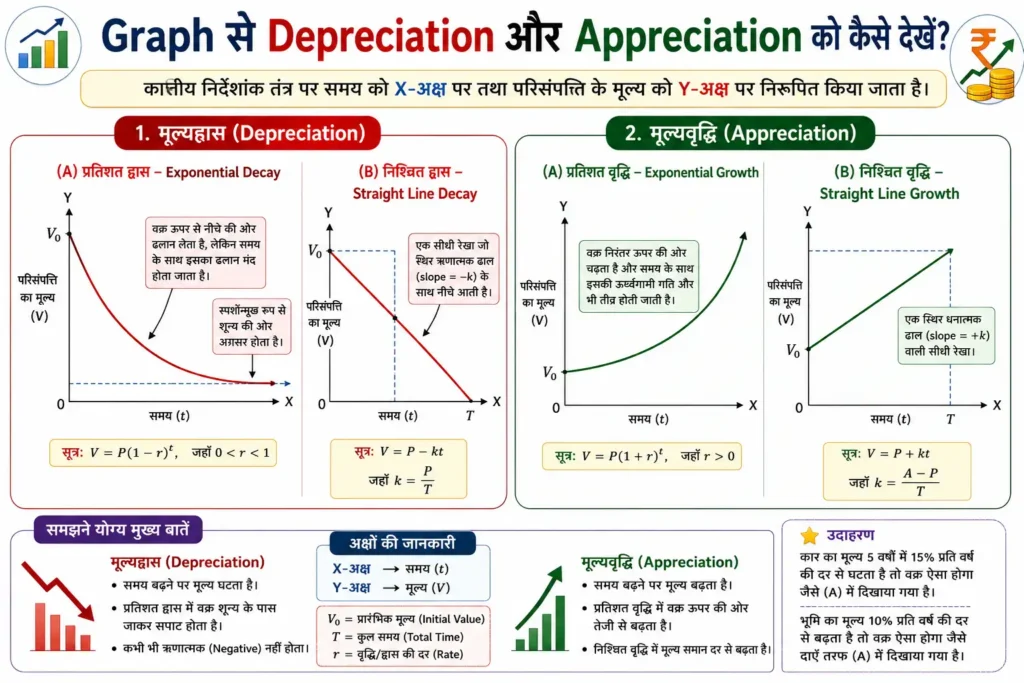
कार्तीय निर्देशांक तंत्र पर समय को $X$-अक्ष पर तथा परिसंपत्ति के मूल्य को $Y$-अक्ष पर निरूपित किया जाता है।
1. मूल्यह्रास का वक्र (Depreciation Curve)
- प्रतिशत ह्रास (Exponential Decay): वक्र ऊपर से नीचे की ओर ढलान लेता है, परंतु समय के साथ इसका ढलान मंद होता जाता है। यह स्पर्शोन्मुख रूप से शून्य की ओर अग्रसर होता है, परंतु कभी भी ऋणात्मक नहीं होता।
- निश्चित ह्रास (Straight Line Decay): एक सीधी रेखा जो एक स्थिर ऋणात्मक ढाल (slope = $-k$) के साथ नीचे आती है।
2. मूल्यवृद्धि का वक्र (Appreciation Curve)
- प्रतिशत वृद्धि (Exponential Growth): वक्र निरंतर ऊपर की ओर चढ़ता है और समय के साथ इसकी ऊर्ध्वगामी गति और भी तीव्र होती जाती है।
- निश्चित वृद्धि (Straight Line Growth): एक स्थिर धनात्मक ढाल (slope = $+k$) वाली सीधी रेखा।
मूल्यह्रास में Straight-Line और Percentage-Based Approach को कैसे अलग करें?
दोनों प्रणालियों का तुलनात्मक प्रभाव ₹1,00,000 के मूलधन पर स्पष्ट रूप से देखा जा सकता है:
| समयावधि | Straight-Line Model (निश्चित कमी: ₹10,000/वर्ष) | Reducing Balance Model (प्रतिशत ह्रास: 10%/वर्ष) |
| प्रारंभ ($n=0$) | ₹1,00,000 | ₹1,00,000 |
| 1 वर्ष बाद | 1,00,000 – 10,000 = ₹90,000 | $1,00,000 \times 0.90$ = ₹90,000 |
| 2 वर्ष बाद | 90,000 – 10,000 = ₹80,000 | $90,000 \times 0.90 $= ₹81,000 |
| 3 वर्ष बाद | 80,000 – 10,000 = ₹70,000 | $81,000 \times 0.90 $ = ₹72,900 |
| 5 वर्ष बाद | $1,00,000 – (5 \times 10,000)$ = ₹50,000 | $1,00,000 \times (0.90)^5 $ = ₹59,049 |
रैखिक मॉडल में कुछ साल बाद संपत्ति का मूल्य पूरी तरह खत्म हो सकता है, लेकिन प्रतिशत मॉडल में मूल्य धीरे-धीरे घटता है और कभी भी पूरी तरह शून्य नहीं होता—हमेशा थोड़ा-बहुत बचा रहता है।
Real-Life Style Examples — लेकिन गणित के लिए
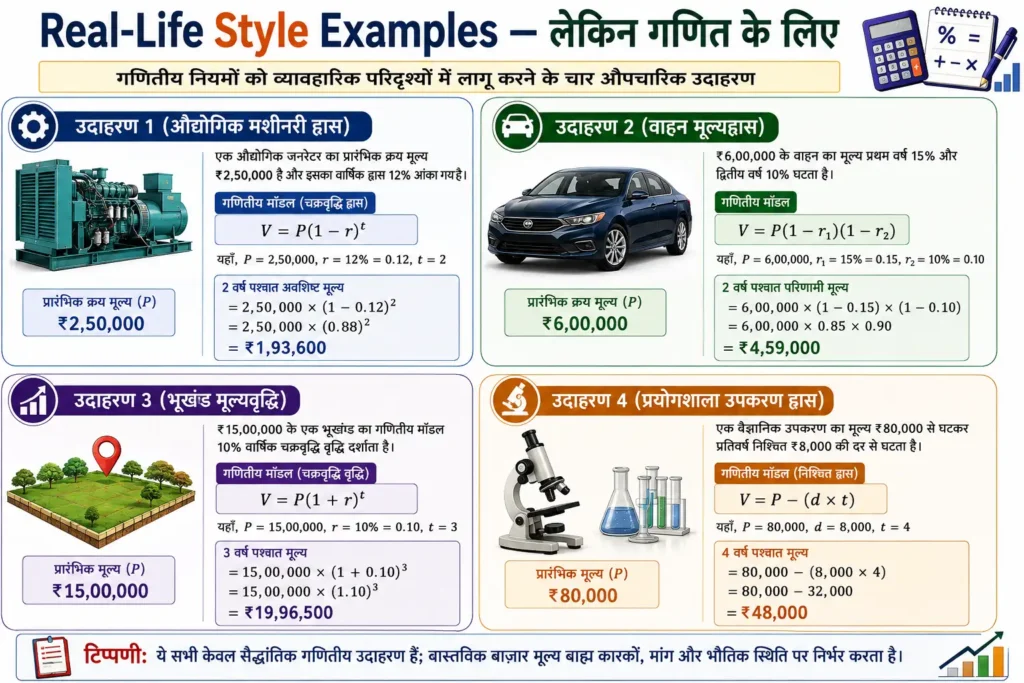
गणितीय नियमों को व्यावहारिक परिदृश्यों में लागू करने के चार औपचारिक उदाहरण निम्नलिखित हैं:
- उदाहरण 1 (औद्योगिक मशीनरी ह्रास): एक औद्योगिक जनरेटर का प्रारंभिक क्रय मूल्य ₹2,50,000 है और इसका वार्षिक ह्रास 12% आंका गया है। 2 वर्ष पश्चात इसका गणितीय अवशिष्ट मूल्य $2,50,000 \times (0.88)^2 $ = ₹1,93,600 होगा।
- उदाहरण 2 (वाहन मूल्यह्रास): ₹6,00,000 के वाहन का मूल्य प्रथम वर्ष 15% और द्वितीय वर्ष 10% घटता है। 2 वर्ष पश्चात परिणामी मूल्य $6,00,000 \times 0.85 \times 0.90 $= ₹4,59,000 होगा।
- उदाहरण 3 (भूखंड मूल्यवृद्धि): ₹15,00,000 के एक भूखंड का गणितीय मॉडल 10% वार्षिक चक्रवृद्धि वृद्धि दर्शाता है। 3 वर्ष पश्चात इसका मान $15,00,000 \times (1.10)^3$ = ₹19,96,500 होगा।
- उदाहरण 4 (प्रयोगशाला उपकरण ह्रास): एक वैज्ञानिक उपकरण का मूल्य ₹80,000 से घटकर प्रतिवर्ष निश्चित ₹8,000 की दर से घटता है। 4 वर्ष पश्चात इसका मान $80,000 – (4 \times 8,000)$ = ₹48,000 होगा।
(टिप्पणी: ये सभी केवल सैद्धांतिक गणितीय उदाहरण हैं; वास्तविक बाज़ार मूल्य बाह्य कारकों, मांग और भौतिक स्थिति पर निर्भर करता है।)
मूल्यह्रास और मूल्यवृद्धि के सवालों में शीर्ष तीन सबसे आम भूलें:
- हर वर्ष के प्रतिशत परिवर्तन को हमेशा उसी आधार (updated value) पर न लगाना – कई छात्र हर बार मूल मान (original value) पर ही गणना कर बैठते हैं।
- लगातार दो या अधिक प्रतिशत परिवर्तनों को सीधे जोड़कर कुल प्रतिशत परिवर्तन मान लेना – यह तरीका गलत है, क्योंकि प्रतिशतों की गणना हमेशा अद्यतन मान पर ही होती है।
- ह्रास और वृद्धि की दिशा (direction) को भ्रमित करना – गुणक में सही चिह्न (minus या plus) न लगाने से गलत उत्तर आ सकता है।
एक सवाल को तीन तरीकों से हल करें
समस्या: एक उपकरण का प्रारंभिक मूल्य ₹1,00,000 है। 10% वार्षिक ह्रास की दर से 3 वर्ष पश्चात इसका मूल्य ज्ञात कीजिए।
तरीका 1 — वर्ष-दर-वर्ष विधि (Year-by-Year Deduction)
- वर्ष 1: $1,00,000 – (10\% \text{ of } 1,00,000)$ = 1,00,000 – 10,000 = ₹90,000
- वर्ष 2: $90,000 – (10\% \text{ of } 90,000) $$= 90,000 – 9,000$ = ₹81,000
- वर्ष 3: $81,000 – (10\% \text{ of } 81,000) $$= 81,000 – 8,100$ = ₹72,900
तरीका 2 — घातीय गुणक विधि (Exponential Multiplier Formula)
- गुणक: $1 – \frac{10}{100} = 0.90$
- $V_3 = 1,00,000 \times (0.90)^3$$ = 1,00,000 \times 0.729$ = ₹72,900
तरीका 3 — सारणीबद्ध प्रगति (Tabular Progression)
- $V_n = V_{n-1} \times 0.90$
- $V_0 = 1,00,000 \xrightarrow{\times 0.9} V_1 $$= 90,000 \xrightarrow{\times 0.9} V_2 $$= 81,000 \xrightarrow{\times 0.9} V_3 = 72,900$
अगर आपको जल्दी उत्तर चाहिए तो तरीका 2 सबसे अच्छा है। लेकिन अगर आप पूरी प्रक्रिया को गहराई से समझना चाहते हैं, तो तरीका 1 और 3 ज़्यादा फायदेमंद हैं। कोशिश करें कि दोनों तरीके से हल करके देखें—इससे आपकी समझ और मज़बूत होगी।
“Formula कौन-सा लगाएँ?” — Quick Decision Table
| प्रश्न की भाषा और शर्तें | लागू होने वाला गणितीय मॉडल | प्रयुक्त सूत्र |
| प्रतिवर्ष एक निश्चित राशि ₹k घटती है | रैखिक ह्रास (Linear Depreciation) | $V_n = V_0 – nk$ |
| प्रतिवर्ष $r\%$ की दर से मूल्य घटता है | प्रतिशत ह्रास (Percentage Depreciation) | $V_n = V_0 \left(1 – \frac{r}{100}\right)^n$ |
| प्रतिवर्ष एक निश्चित राशि ₹k बढ़ती है | रैखिक वृद्धि (Linear Appreciation) | $V_n = V_0 + nk$ |
| प्रतिवर्ष $r\%$ की दर से मूल्य बढ़ता है | प्रतिशत वृद्धि (Percentage Appreciation) | $V_n = V_0 \left(1 + \frac{r}{100}\right)^n$ |
| अंतिम मूल्य $V_n$ दिया है, प्रारंभिक मूल्य पूछा है (ह्रास में) | प्रतिलोम ह्रास (Reverse Depreciation) | $V_0 = \frac{V_n}{\left(1 – \frac{r}{100}\right)^n}$ |
| अंतिम मूल्य $V_n$ दिया है, प्रारंभिक मूल्य पूछा है (वृद्धि में) | प्रतिलोम वृद्धि (Reverse Appreciation) | $V_0 = \frac{V_n}{\left(1 + \frac{r}{100}\right)^n}$ |
| $V_0$ और $V_n$ दिए हैं, कुल प्रतिशत ह्रास पूछा है | प्रतिशत परिवर्तन (Percentage Change) | ह्रास % $= \frac{V_0 – V_n}{V_0} \times 100$ |
| भिन्न-भिन्न वर्षों में भिन्न-भिन्न दरें ($r_1\%, r_2\%$) हों | क्रमिक परिवर्तन (Successive Change) | $V_n = V_0(1 \pm r_1)(1 \pm r_2)\dots$ |
Formula Sheet — मूल्यह्रास और मूल्यवृद्धि की पूरी गणित
1. निश्चित मूल्यह्रास (Fixed / Straight-Line Depreciation)
$$V_n = V_0 – nk$$
उपयोग: जब प्रतिवर्ष समान मौद्रिक राशि घटती हो।
2. प्रतिशत मूल्यह्रास (Reducing Balance Depreciation)
$$V_n = V_0 \left(1 – \frac{r}{100}\right)^n$$
उपयोग: जब प्रतिवर्ष तत्कालीन मूल्य का निश्चित प्रतिशत घटता हो।
3. निश्चित मूल्यवृद्धि (Fixed Appreciation)
$$V_n = V_0 + nk$$
उपयोग: जब प्रतिवर्ष एक समान मौद्रिक राशि जुड़ती हो।
4. प्रतिशत मूल्यवृद्धि (Compounded Appreciation)
$$V_n = V_0 \left(1 + \frac{r}{100}\right)^n$$
उपयोग: जब प्रतिवर्ष मूल्य में संचयी प्रतिशत वृद्धि होती हो।
5. कुल प्रतिशत ह्रास (Percentage Decrease)
$$\text{Percentage Decrease} = \frac{V_0 – V_n}{V_0} \times 100$$
उपयोग: जब समयावधि में हुए कुल ह्रास का प्रतिशत ज्ञात करना हो।
6. कुल प्रतिशत वृद्धि (Percentage Increase)
$$\text{Percentage Increase} = \frac{V_n – V_0}{V_0} \times 100$$
उपयोग: जब समयावधि में हुई कुल वृद्धि का प्रतिशत ज्ञात करना हो।
7. प्रारंभिक मान की गणना (ह्रास के उपरांत)
$$V_0 = \frac{V_n}{\left(1 – \frac{r}{100}\right)^n}$$
उपयोग: जब ह्रासित मूल्य ज्ञात हो और मूल क्रय मूल्य निकालना हो।
8. प्रारंभिक मान की गणना (वृद्धि के उपरांत)
$$V_0 = \frac{V_n}{\left(1 + \frac{r}{100}\right)^n}$$
उपयोग: जब संवर्धित अंतिम मूल्य ज्ञात हो और प्रारंभिक मान निकालना हो।
Solved Examples — आसान से थोड़ा चुनौतीपूर्ण
Level 1: एक-वर्षीय मूल्यह्रास
प्रश्न: एक प्रिंटर ₹25,000 में खरीदा गया। 1 वर्ष बाद इसका अवमूल्यन 12% हो गया। इसका नया मूल्य ज्ञात कीजिए।
- दिया है: $V_0$ = ₹25,000, $r = 12\%$, $n = 1$
- मॉडल: एकल-अवधि प्रतिशत ह्रास
- सूत्र: $V_1 = V_0 \left(1 – \frac{r}{100}\right)$
- गणना:
- $$V_1 = 25,000 \times (1 – 0.12) = 25,000 \times 0.88$$ = ₹22,000
- जाँच: ह्रास राशि = $25,000 \times 0.12$ = ₹3,000। 25,000 – 3,000 = ₹22,000।
Level 2: बहु-वर्षीय मूल्यह्रास
प्रश्न: एक कार का वर्तमान मूल्य ₹4,00,000 है। यदि प्रतिवर्ष 10% की दर से ह्रास होता है, तो 3 वर्ष पश्चात इसका मूल्य क्या होगा?
- दिया है: $V_0$ = ₹4,00,000, $r = 10\%$, $n = 3$
- मॉडल: बहु-वर्षीय चरघातांकी ह्रास
- सूत्र: $V_3 = V_0 \left(1 – \frac{r}{100}\right)^3$
- गणना:
- $V_3 = 4,00,000 \times (0.90)^3$$ = 4,00,000 \times 0.729$ = ₹2,91,600
- जाँच: $V_3 < V_0$, तथा परिणाम धनात्मक और तार्किक सीमा में है।
Level 3: बहु-वर्षीय मूल्यवृद्धि
प्रश्न: एक भवन का मूल्य ₹20,00,000 है। यदि इसमें 5% वार्षिक दर से वृद्धि होती है, तो 2 वर्ष बाद इसका मूल्य क्या होगा?
- दिया है: $V_0$ = ₹20,00,000, $r = 5\%$, $n = 2$
- मॉडल: चक्रवृद्धि मूल्यवृद्धि
- सूत्र: $V_2 = V_0 \left(1 + \frac{r}{100}\right)^2$
- गणना:
- $V_2 = 20,00,000 \times (1.05)^2 $$= 20,00,000 \times 1.1025$ = ₹22,05,000
- जाँच: प्रथम वर्ष वृद्धि = ₹1,00,000 (नया मान ₹21,00,000); द्वितीय वर्ष वृद्धि = ₹1,05,000 (कुल ₹22,05,000)।
Level 4: अंतिम मूल्य से प्रारंभिक मूल्य (Reverse Calculation)
प्रश्न: 20% वार्षिक ह्रास के 2 वर्ष बाद एक सर्वर का मूल्य ₹32,000 रह जाता है। इसका प्रारंभिक मूल्य क्या था?
- दिया है: $V_2$ = ₹32,000, $r = 20\%$, $n = 2$
- मॉडल: प्रतिलोम चरघातांकी ह्रास
- सूत्र: $V_0 = \frac{V_2}{(1 – r)^2}$
- गणना:
- $V_0 = \frac{32,000}{(1 – 0.20)^2} = \frac{32,000}{(0.80)^2} $$= \frac{32,000}{0.64} $= ₹50,000
- जाँच: $50,000 \times 0.80 \times 0.80$ = ₹32,000।
Level 5: क्रमिक असमान परिवर्तन (Successive Changes)
प्रश्न: किसी वस्तु के मूल्य में प्रथम वर्ष 10% की वृद्धि तथा द्वितीय वर्ष 10% की कमी होती है। यदि प्रारंभिक मूल्य ₹10,000 था, तो 2 वर्ष बाद मूल्य और शुद्ध प्रतिशत परिवर्तन ज्ञात कीजिए।
- दिया है: $V_0$ = ₹10,00,0, $r_1 = +10\%$, $r_2 = -10\%$
- सूत्र: $V_2 = V_0(1 + r_1)(1 – r_2)$
- गणना:
- $V_2 = 10,000 \times 1.10 \times 0.90$$ = 10,000 \times 0.99$ = ₹9,900
- शुद्ध प्रतिशत परिवर्तन $= \frac{9,900 – 10,000}{10,000} \times 100 $$ = -1% (1% की कमी)
- जाँच: $(1.10)(0.90) = 0.99 \implies 1\%$ शुद्ध ह्रास।
Level 6: निश्चित बनाम प्रतिशत मॉडल की तुलना
प्रश्न: ₹1,00,000 के मूलधन पर 2 वर्ष में (A) ₹15,000 वार्षिक निश्चित ह्रास तथा (B) 15% वार्षिक प्रतिशत ह्रास के मूल्यों का अंतर ज्ञात कीजिए।
- गणना (A – निश्चित ह्रास):
- $$V_2(A) = 1,00,000 – 2 \times 15,000$$ = ₹70,000
- गणना (B – प्रतिशत ह्रास):
- $V_2(B) = 1,00,000 \times (1 – 0.15)^2 $$ = 1,00,000 \times (0.85)^2$$ = 1,00,000 \times 0.7225$ = ₹72,250
- अंतर:
- अंतर $$ = 72,250 – 70,000 $$= ₹2,250
- निष्कर्ष: प्रतिशत मॉडल में परिसंपत्ति का अवशिष्ट मूल्य रैखिक मॉडल की तुलना में ₹2,250 अधिक होता है।
Level 7: मिश्रित तार्किक समस्या
प्रश्न: एक मशीन का मूल्य ₹1,25,000 से घटकर 3 वर्ष में ₹64,000 हो जाता है। वार्षिक ह्रास दर ($r$) ज्ञात कीजिए।
- दिया है: $V_0$ = ₹1,25,000, $V_3$ = ₹64,000, $n = 3$
- सूत्र: $V_3 = V_0 \left(1 – \frac{r}{100}\right)^3$
- गणना:
- $$\left(1 – \frac{r}{100}\right)^3 = \frac{64,000}{1,25,000} = \frac{64}{125}$$
- दोनों पक्षों का घनमूल (Cube Root) लेने पर:
- $$1 – \frac{r}{100} = \sqrt[3]{\frac{64}{125}} = \frac{4}{5} $$= 0.80
- $$\frac{r}{100} = 1 – 0.80 = 0.20 $$$$\implies r = 20\%$$
- जाँच: $1,25,000 \times (0.8)^3 = 1,25,000 \times 0.512$ = ₹64,000।
Practice Set — केवल मूल्यह्रास और मूल्यवृद्धि
Level 1: Basic (एकल चर / प्रत्यक्ष सवाल)
- ₹40,000 के लैपटॉप पर 1 वर्ष में 15% का ह्रास होता है। अंतिम मूल्य क्या होगा?
- ₹12,000 की साइकिल पर 1 वर्ष में 5% की मूल्यवृद्धि होती है। नया मूल्य ज्ञात कीजिए।
- ₹80,000 की मशीन पर प्रतिवर्ष ₹6,000 का निश्चित ह्रास होता है। 2 वर्ष बाद मूल्य कितना होगा?
- ₹1,50,000 के मूल्य पर 20% का 1-वर्षीय ह्रास होने पर ह्रास राशि ज्ञात कीजिए।
- ₹5,000 के शेयर में 10% की वृद्धि होने पर नया भाव क्या होगा?
Level 2: Percentage Compounding (बहु-वर्षीय सवाल)
- ₹2,00,000 के वाहन का 10% वार्षिक दर से 2 वर्ष बाद मूल्य क्या होगा?
- ₹80,000 के आभूषणों के मूल्य में 10% वार्षिक वृद्धि की दर से 3 वर्ष बाद मूल्य क्या होगा?
- ₹50,000 का कंप्यूटर 20% वार्षिक दर से घटता है। 3 वर्ष बाद इसका मान ज्ञात कीजिए?
- ₹1,00,000 की परिसंपत्ति 5% वार्षिक दर से बढ़ती है। 2 वर्ष बाद इसका संवर्धित मान क्या होगा?
- ₹64,000 के उपकरण पर 25% वार्षिक ह्रास की दर से 2 वर्ष बाद अवशिष्ट मान क्या होगा?
Level 3: Reverse Problems (प्रारंभिक मूल्य ज्ञात करना)
- 10% वार्षिक ह्रास के 2 वर्ष बाद किसी वस्तु का मूल्य ₹81,000 है। प्रारंभिक मूल्य ज्ञात कीजिए।
- 20% वार्षिक वृद्धि के 1 वर्ष बाद किसी प्लॉट का मूल्य ₹3,60,000 है। 1 वर्ष पूर्व मूल्य क्या था?
- 5% वार्षिक ह्रास के 2 वर्ष बाद एक मशीन ₹36,100 की रह जाती है। इसका मूल क्रय मूल्य क्या था?
- 50% वार्षिक ह्रास के 3 वर्ष बाद किसी गैजेट का मूल्य ₹1,000 है। मूल मूल्य क्या था?
- 10% वार्षिक वृद्धि के 3 वर्ष बाद किसी संपत्ति का मूल्य ₹1,33,100 है। प्रारंभिक मूल्य ज्ञात कीजिए।
Level 4: Successive Changes (क्रमिक परिवर्तन)
- किसी वस्तु के मूल्य में लगातार 2 वर्षों में 10% और 20% की कमी होती है। कुल समतुल्य प्रतिशत ह्रास क्या होगा?
- मूल्य में पहले 25% की वृद्धि तथा अगले वर्ष 20% की कमी की जाती है। शुद्ध परिवर्तन प्रतिशत ज्ञात कीजिए।
- ₹50,000 के उत्पाद में प्रथम वर्ष 20% ह्रास तथा द्वितीय वर्ष 10% वृद्धि होती है। अंतिम मूल्य ज्ञात कीजिए।
- किसी मान में 30% की कमी के बाद पुनः 30% की वृद्धि की जाती है। परिणामी शुद्ध परिवर्तन क्या होगा?
- तीन क्रमिक 10% की कटौतियों का समतुल्य एकल बट्टा/ह्रास प्रतिशत क्या होगा?
Level 5: Analytical Reasoning
- कितने वर्षों में ₹80,000 की राशि 10% वार्षिक ह्रास से ₹58,320 हो जाएगी?
- ₹1,00,000 की वस्तु पर “प्रतिवर्ष ₹10,000 की कमी” और “प्रतिवर्ष 10% की कमी” में 3 वर्ष बाद कितना अंतर होगा?
- यदि कोई वस्तु 2 वर्ष में ₹1,00,000 से घटकर ₹81,000 हो जाती है, तो वार्षिक प्रतिशत ह्रास दर ज्ञात कीजिए।
- ₹40,000 का कोई मान कितने वर्षों में 20% वार्षिक वृद्धि से ₹57,600 हो जाएगा?
- एक मशीन का मूल्य प्रतिवर्ष आधा (50% ह्रास) हो जाता है। कितने वर्षों में इसका मूल्य मूल मान का $12.5\%$ रह जाएगा?
Challenge Questions
- एक परिसंपत्ति पर प्रथम 2 वर्ष 10% वार्षिक ह्रास तथा अगले 2 वर्ष 10% वार्षिक वृद्धि होती है। 4 वर्ष पश्चात प्रारंभिक मूल्य और अंतिम मूल्य का अनुपात ज्ञात कीजिए।
- दो मशीनों $A$ और $B$ का प्रारंभिक मूल्य क्रमशः ₹1,00,000 और ₹80,000 है। मशीन $A$ का मूल्य 10% वार्षिक दर से घटता है तथा $B$ का मूल्य 10% वार्षिक दर से बढ़ता है। कितने वर्षों बाद मशीन $B$ का मूल्य मशीन $A$ से अधिक हो जाएगा?
- एक उपकरण का मूल्य ₹60,000 है। प्रथम वर्ष में इसमें $r\%$ का ह्रास तथा द्वितीय वर्ष में $(r+10)\%$ का ह्रास होता है। यदि 2 वर्ष बाद मूल्य ₹32,400 हो जाता है, तो $r$ का मान ज्ञात कीजिए।
Solutions & Answer Key
प्रतिनिधि प्रश्नों के पूर्ण चरणबद्ध हल
- हल (Level 3 – Reverse Problem):
- दिया है: $V_2 = 81,000$, $r = 10\%$, $n = 2$
- सूत्र: $V_0 = \frac{V_2}{(1 – 0.10)^2} = \frac{81,000}{(0.90)^2} = \frac{81,000}{0.81}$ = ₹1,00,000
- हल (Level 4 – Successive Changes):
- गुणक: $(1 + 0.25) \times (1 – 0.20) $$= 1.25 \times 0.80 = 1.00$
- शुद्ध मान मूल मान के $100\%$ के बराबर रहता है, अतः $0\%$ शुद्ध परिवर्तन (No change)।
- हल (Level 5 – Time Horizon):
- $80,000 \times (0.90)^n = 58,320$$ \implies (0.90)^n = \frac{58,320}{80,000} = 0.729$
- चूँकि $(0.90)^3 = 0.729 \implies n = 3 $ वर्ष।
- हल (Challenge 1):
- गुणक $= (0.90)^2 \times (1.10)^2 $$= 0.81 \times 1.21 = 0.9801$
- $\frac{V_4}{V_0} = 0.9801 = \frac{9801}{10000}$
- अनुपात $(V_0 : V_4) = 10000 : 9801$।
संक्षिप्त उत्तर तालिका (Concise Answer Key)
| प्रश्न | उत्तर | प्रश्न | उत्तर | प्रश्न | उत्तर | प्रश्न | उत्तर |
| 1 | ₹34,000 | 8 | ₹25,600 | 15 | ₹1,00,000 | 22 | ₹2,900 (₹72,900 vs ₹70,000) |
| 2 | ₹12,600 | 9 | ₹1,10,250 | 16 | 28% ह्रास ($0.9 \times 0.8 = 0.72$) | 23 | 10% वार्षिक |
| 3 | ₹68,000 | 10 | ₹36,000 | 17 | 0% (कोई परिवर्तन नहीं) | 24 | 2 वर्ष |
| 4 | ₹30,000 | 11 | ₹1,00,000 | 18 | ₹44,000 ($50,000 \times 0.8 \times 1.1$) | 25 | 3 वर्ष ($(0.5)^3 = 0.125$) |
| 5 | ₹5,500 | 12 | ₹3,00,000 | 19 | 9% कमी ($1.3 \times 0.7 = 0.91$) | 26 | $10000 : 9801$ (1.99% ह्रास) |
| 6 | ₹1,62,000 | 13 | ₹40,000 | 20 | 27.1% ह्रास ($1 – 0.729$) | 27 | 2 वर्ष ($A_2 = 81,000, B_2 = 96,800$) |
| 7 | ₹1,06,480 | 14 | ₹8,000 | 21 | 3 वर्ष | 28 | $r = 10\%$ ($(0.9 \times 0.6) \times 60k = 32.4k$) |
Answer Check — आपका Result सही दिख रहा है या नहीं?
गणना पूर्ण करने के पश्चात परिणाम की शुद्धता का त्वरित परीक्षण निम्नलिखित तार्किक नियमों से किया जाना चाहिए:
- दिशात्मकता की जाँच (Directionality Check):
- मूल्यह्रास के प्रश्न में यदि $V_n \ge V_0$ प्राप्त हो रहा है, तो गणना में त्रुटि है।
- मूल्यवृद्धि के प्रश्न में यदि $V_n \le V_0$ प्राप्त हो रहा है, तो गुणक के चिह्न की पुनः जाँच करें।
- सीमांत मान परीक्षण (Boundary Value Test):
- यदि वार्षिक ह्रास 10% है और समय 2 वर्ष है, तो कुल ह्रास 20% से थोड़ा कम (19%) होना चाहिए। यदि परिणाम 20% से अधिक कम दिखे, तो गणना गलत है।
- आधार की संगति (Base Consistency):
- प्रतिशत परिवर्तन निकालते समय विभाजन सदैव प्रारंभिक मान ($V_0$) से ही होना चाहिए।
10-Minute Revision Strategy
परीक्षा से पूर्व त्वरित पुनरावलोकन के लिए समय का विभाजन इस प्रकार किया जाना चाहिए:
- मिनट 1: मूल्यह्रास ($V_n < V_0$) तथा मूल्यवृद्धि ($V_n > V_0$) की मूल परिभाषाएँ याद करें।
- मिनट 2: रैखिक परिवर्तन ($V_0 \pm nk$) बनाम प्रतिशत परिवर्तन ($V_0(1 \pm r)^n$) के अंतर की पहचान।
- मिनट 3: दशमलव गुणकों का अभ्यास (जैसे 10% ह्रास $ \implies 0.90$; 8% वृद्धि $ \implies 1.08$)।
- मिनट 4–5: मूल्यह्रास सूत्र $V_n = V_0(1 – r)^n$ तथा उसके चरणबद्ध अनुप्रयोग का दोहराव।
- मिनट 6: मूल्यवृद्धि सूत्र $V_n = V_0(1 + r)^n$ का पुनरावलोकन।
- मिनट 7: प्रतिलोम गणनाओं में विभाजन नियम ($V_0 = V_n / \text{multiplier}^n$) का स्मरण।
- मिनट 8: क्रमिक प्रतिशत परिवर्तनों के संयुक्त प्रभाव ($a + b + \frac{ab}{100}$) का नियम देखना।
- मिनट 9: 12 प्रमुख सामान्य भूलों की सूची पर ध्यान देना।
- मिनट 10: एक बहु-चरणीय चुनौतीपूर्ण प्रश्न को हल करके संपूर्ण प्रक्रिया की पुष्टि करना।
Self-Check — क्या आपने Topic समझ लिया है?
स्व-मूल्यांकन हेतु निम्नलिखित संप्रत्ययों की पुष्टि करें:
- [x] क्या मूल्यह्रास और मूल्यवृद्धि के भौतिक और गणितीय अर्थों में भेद स्पष्ट है?
- [x] क्या प्रश्न पढ़कर यह पहचाना जा सकता है कि परिवर्तन स्थिर राशि का है या प्रतिशत का?
- [x] क्या बहु-वर्षीय ह्रास में चक्रवृद्धि गुणक $(1 – r)^n$ का सही प्रयोग किया जा सकता है?
- [x] क्या अवशिष्ट प्रतिशत (Retained Value) को सीधे दशमलव गुणक में बदला जा सकता है?
- [x] क्या अंतिम मूल्य ($V_n$) से प्रारंभिक मूल्य ($V_0$) ज्ञात करने के लिए समीकरण का सही पक्षांतरण किया जा सकता है?
- [x] क्या यह स्पष्ट है कि लगातार दो प्रतिशत परिवर्तनों को सीधे जोड़कर नहीं जाता?
- [x] क्या $+x\%$ और $-x\%$ के संचयी प्रभाव के कारण होने वाली शुद्ध कमी का कारण स्पष्ट है?
- [x] क्या प्राप्त उत्तर की तार्किक और दिशात्मक जाँच स्वतंत्र रूप से की जा सकती है?
चक्रवृद्धि ब्याज (Compound Interest): समझें
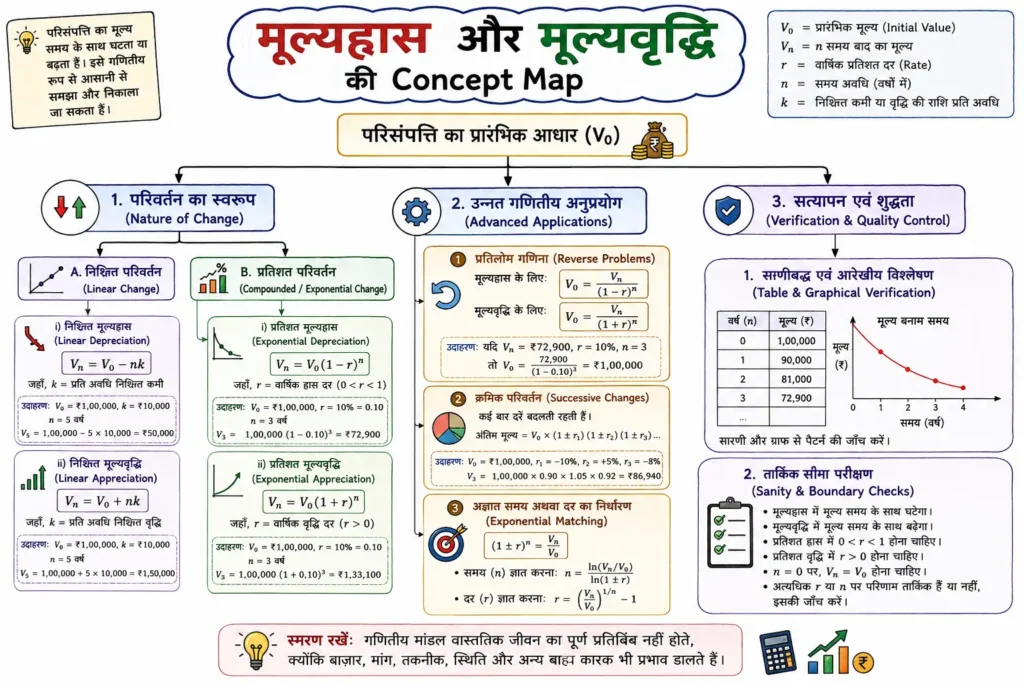
मूल्यह्रास और मूल्यवृद्धि की Concept Map
निष्कर्ष
मूल्यह्रास और मूल्यवृद्धि की गणित असल में चक्रवृद्धि (compounded) बढ़ोतरी और कमी के नियमों पर टिकी है। सबसे ज़रूरी है यह समझना कि हर बार बदलाव किस आधार पर हो रहा है—क्या हर बार वही पुराना मूल्य है या हर बार नया, बदला हुआ मूल्य है। जब आपको गुणक (multiplier) और आधार बदलने की बात अच्छे से समझ आ जाती है, तो फिर कोई भी सवाल आपको मुश्किल नहीं लगेगा।
परीक्षा में एक छोटी-सी आदत बहुत काम आती है: उत्तर निकालने के बाद एक बार ज़रूर देखें कि आपका उत्तर तर्कसंगत है या नहीं। अगर मूल्यह्रास में अंतिम मूल्य शुरू मूल्य से ज़्यादा आ रहा है, या मूल्यवृद्धि में कम आ रहा है, तो तुरंत अपनी गणना दोबारा जांचें। ऐसी स्व-जांच की आदत से आप परीक्षा में गलतियों से आसानी से बच सकते हैं।
गणित के नवीनतम पाठ्यक्रम और पाठ्यपुस्तक के लिए, आप NCERT की आधिकारिक वेबसाइट पर जा सकते हैं।

मैं GanitSpeed का संस्थापक, हिंदी कंटेंट एडिटर और लेखक हूँ।