Table of Contents
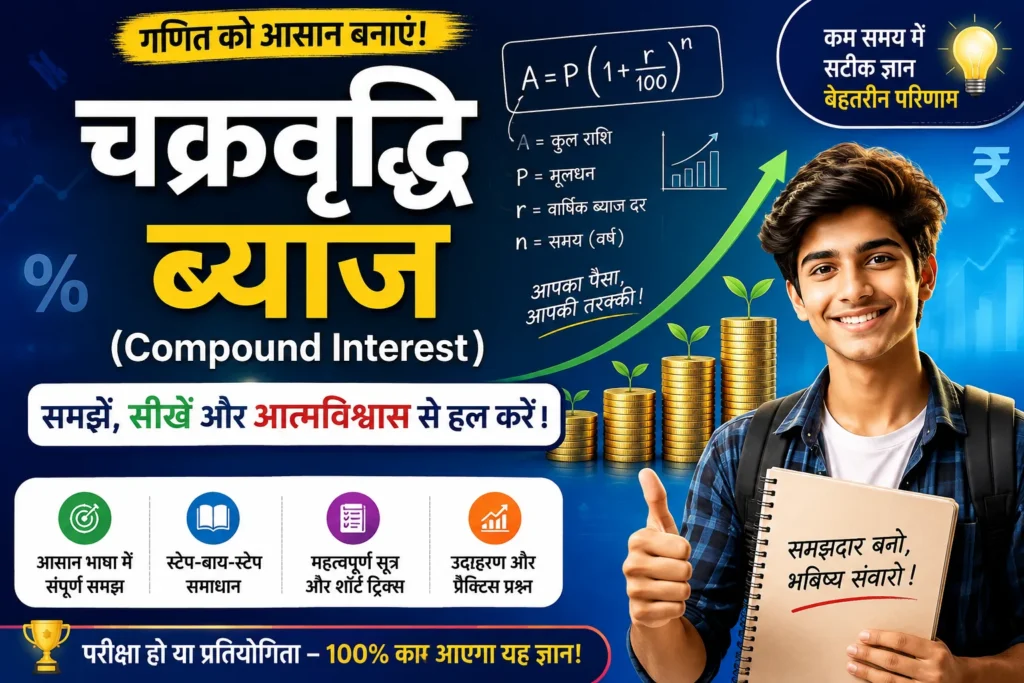
पहले चक्रवृद्धि ब्याज (Compound Interest) का परिचय करते हैं:
अक्सर विद्यार्थियों को लगता है कि चक्रवृद्धि ब्याज सिर्फ परीक्षा या किताबों तक सीमित है, लेकिन सच तो यह है कि यह हमारे रोजमर्रा के जीवन में हर जगह मौजूद है। जब आप बैंक में एफडी करवाते हैं, म्यूचुअल फंड में निवेश करते हैं या होम लोन की ईएमआई भरते हैं, हर जगह चक्रवृद्धि ब्याज की भूमिका होती है। यही वजह है कि इसकी सही समझ न केवल परीक्षा में, बल्कि आपकी आर्थिक योजना और भविष्य की प्लानिंग में भी बहुत जरूरी है। मेरा अनुभव कहता है कि जब आप इस विषय को जीवन से जोड़कर समझते हैं, तो न केवल अंक अच्छे आते हैं, बल्कि आत्मविश्वास भी बढ़ता है।
हम सबसे पहले यह समझेंगे कि चक्रवृद्धि ब्याज की आवश्यकता क्यों पड़ी और यह साधारण ब्याज से कैसे अलग है। फिर हम एक-एक कदम आगे बढ़ेंगे—पहले मूल विचार, फिर सूत्र, उसके बाद आसान उदाहरण और अंत में प्रतियोगी परीक्षाओं में समय बचाने वाली ट्रिक्स जैसे ट्री मेथड और गोल्डन रेशियो मेथड भी सीखेंगे। साथ ही, निवेश पर महंगाई और टैक्स का असर भी रोजमर्रा की भाषा में समझेंगे, ताकि आपकी समझ पूरी तरह मजबूत हो जाए और कोई भी बिंदु अधूरा न रह जाए।
Tree Method और Golden Ratio जैसी ट्रिक्स को भी हम उदाहरणों के साथ विस्तार से समझेंगे। मेरा उद्देश्य यही है कि आप इन्हें खुद आजमा सकें और परीक्षा में कम समय में सही उत्तर तक पहुँचने का आत्मविश्वास पा सकें।
कई बार विद्यार्थियों को लगता है कि चक्रवृद्धि ब्याज केवल बैंक या लोन से जुड़ा हुआ विषय है, लेकिन असल में यह हमारे रोजमर्रा के गणित का एक अहम हिस्सा है। जब भी आप निवेश, भविष्य की योजना या परीक्षा की तैयारी करते हैं, यह ज्ञान आपके बहुत काम आता है। यहाँ हम केवल सूत्र या उदाहरण नहीं देखेंगे, बल्कि हर कदम पर यह भी समझेंगे कि उसके पीछे कौन-सा तर्क और सोच छिपी है। मेरा उद्देश्य यही है कि आप बिना डर के, पूरे आत्मविश्वास के साथ सवाल हल कर सकें और छोटी-छोटी गलतियों से बच सकें।
1. चक्रवृद्धि ब्याज क्या है? (मूल अवधारणा)
चक्रवृद्धि ब्याज वह ब्याज है जिसमें हर निश्चित अवधि के बाद जो ब्याज मिलता है, उसे भी मूलधन में जोड़ दिया जाता है। अगली बार ब्याज इसी नए कुल पर मिलता है। इसी वजह से इसे ‘ब्याज पर ब्याज’ कहा जाता है। यही इसकी सबसे बड़ी खासियत है, जो साधारण ब्याज से इसे अलग बनाती है।
उदाहरण:
मान लीजिए आपने ₹10,000 की राशि 2 वर्ष के लिए 10% वार्षिक दर पर निवेश की:
प्रथम वर्ष के अंत में: ब्याज = ₹10,000 का 10% = ₹1,000। प्रथम वर्ष का कुल मिश्रधन = ₹11,000।
द्वितीय वर्ष में: अब ब्याज ₹10,000 के बजाय ₹11,000 पर लगेगा। द्वितीय वर्ष का ब्याज = ₹11,000 का 10% = ₹1,100। 2 वर्ष बाद कुल चक्रवृद्धि ब्याज: ₹1,000 + ₹1,100 = ₹2,100। यहाँ ध्यान दें कि हर अवधि के बाद जो ब्याज मिलता है, वह भी मूलधन में जुड़ जाता है। अगली बार ब्याज इसी बढ़े हुए कुल पर मिलेगा। यानी, यहाँ आपको ब्याज पर भी ब्याज मिलता है। यही बात इसे साधारण ब्याज से अलग और ज्यादा फायदेमंद बनाती है।खासियत है।
सरल भाषा में:
मान लीजिए आपने ₹10,000 की एफडी दो साल के लिए 10% वार्षिक दर पर करवाई। पहले साल के अंत में आपको ₹1,000 ब्याज मिलेगा (₹10,000 का 10%)। अब दूसरे साल में ब्याज ₹10,000 पर नहीं, बल्कि ₹11,000 (मूलधन + पहला साल का ब्याज) पर लगेगा, यानी ₹1,100। यही फर्क है चक्रवृद्धि और साधारण ब्याज में।
साधारण ब्याज (SI) बनाम चक्रवृद्धि ब्याज (CI): विस्तृत अंतर
| तुलनात्मक बिंदु | साधारण ब्याज (SI) | चक्रवृद्धि ब्याज (CI) |
| ब्याज का आधार | केवल प्रारंभिक मूलधन पर गणना होती है। | मूलधन + पूर्व अवधियों के अर्जित ब्याज पर गणना होती है। |
| ब्याज की वृद्धि | प्रत्येक वर्ष समान ब्याज प्राप्त होता है। | समय के साथ ब्याज की राशि घातीय (Exponential) रूप से बढ़ती है। |
| गणितीय सूत्र | $$(SI = \frac{P \times R \times T}{100})$$ | $$(CI = P \times \left[\left(1+\frac{R}{100}\right)^T – 1\right])$$ |
| व्यावहारिक प्रयोग | अल्पकालिक ऋण, बॉन्ड और साधारण बैंक बचत। | बैंक एफडी, म्यूचुअल फंड, क्रेडिट कार्ड बकाया, पीपीएफ आदि। |
| 2 वर्ष का रिटर्न (₹1,000 @ 10%) | ₹200 | ₹210 (₹10 का अतिरिक्त चक्रवृद्धि लाभ) |
मूल अवधारणा और चक्रवृद्धि ब्याज का सूत्र
मान लें—
- P = मूलधन (Principal)
- R = वार्षिक ब्याज दर (Annual Interest Rate)
- T = समय (वर्षों में)
Final Amount (A):
$$A = P\times \left(1 + \frac{R}{100} \right)^{T} $$
चक्रवृद्धि ब्याज (CI):
CI = Final Amount – Principal $$= P \times \left[ \left(1 + \frac{R}{100} \right)^{T} – 1\right]$$
मूल गणितीय सूत्र एवं विभिन्न चक्रवर्धक आवृत्तियां (Compounding Frequencies)
संकेत:
- P = मूलधन (Principal Amount)
- R = वार्षिक ब्याज दर (Annual Interest Rate – %)
- T = समय (Time in Years)
- A = कुल मिश्रधन (Final Amount)
- CI = कुल चक्रवृद्धि ब्याज (CI = A – P)
- 3.1 वार्षिक चक्रवृद्धि ब्याज (Compounded Annually)
- $$A = P\times \left(1 + \frac{R}{100} \right)^{T}$$
- $$CI = P \times \left[ \left(1 + \frac{R}{100} \right)^{T} – 1\right] $$
अर्धवार्षिक चक्रवृद्धि ब्याज (Compounded Half-Yearly / Semi-Annually)
- जब ब्याज वर्ष में दो बार (हर 6 महीने पर) जोड़ा जाता है, तो दर आधी (R/2) तथा समय दोगुना (2T) हो जाता है:
- $$A = P\times \left(1 + \frac{R}{200} \right)^{2T}$$
- त्रैमासिक चक्रवृद्धि ब्याज (Compounded Quarterly)
- जब ब्याज वर्ष में चार बार (हर 3 महीने पर) संयोजित होता है:
- $$A = P\times \left(1 + \frac{R}{400} \right)^{4T}$$
- मासिक चक्रवृद्धि ब्याज (Compounded Monthly)
- जब ब्याज प्रति माह संयोजित किया जाता है:
- $$A = P\times \left(1 + \frac{R}{1200} \right)^{12T}$$
जहाँ
(A) वार्षिक (Yearly)
- R = वार्षिक दर, T = वर्ष
- सूत्र वही रहेगा
(B) अर्धवार्षिक (Half-Yearly)
- ब्याज साल में 2 बार जोड़ा जाता है
- दर = R/2, समय = 2T
- $$A = P\times \left(1 + \frac{R}{200} \right)^{2T}$$
(C) त्रैमासिक (Quarterly)
- ब्याज साल में 4 बार जोड़ा जाता है
- दर = R/4, समय = 4T
- $$A = P\times \left(1 + \frac{R}{400} \right)^{4T}$$
(D) मासिक (Monthly)
- दर = R/12, समय = 12T
- $$A = P\times \left(1 + \frac{R}{1200} \right)^{12T}$$
नोट:
हर स्थिति में मूल फॉर्मूला तो वही रहता है, लेकिन दर और समय को कंपाउंडिंग के हिसाब से बदलना जरूरी है। मैंने कक्षा में देखा है कि विद्यार्थी अक्सर यहीं गलती कर बैठते हैं। इसलिए हमेशा यह जरूर देखें कि ब्याज साल में कितनी बार जोड़ा जा रहा है। उसी के अनुसार दर और समय बदलें, तभी उत्तर सही आएगा।
विस्तृत उदाहरण (Solved Examples)
उदाहरण 1: वार्षिक चक्रवृद्धि ब्याज
प्रश्न: ₹5,000 को 3 साल के लिए 8% वार्षिक दर पर निवेश किया गया। कुल ब्याज ज्ञात करें।
हल:
$$A = 5000 \times \left(1 + \frac{8}{100} \right)^{3}$$$$ = 5000 \times \left(1.08 \right)^{3}&& = 5000 × 1.259712 = ₹6,298.56
CI = 6,298.56 – 5,000 = ₹1,298.56
उदाहरण 2: अर्धवार्षिक चक्रवृद्धि ब्याज
प्रश्न: ₹4,000 पर 2 साल के लिए 10% अर्धवार्षिक दर से ब्याज ज्ञात करें।
हल:
- दर = 10/2 = 5%
- समय = 2 × 2 = 4
$$A = 4000 \times \left(1 + 0.05 \right)^{4}$$ = 4000 × 1.21550625 = ₹4,862.025
CI = 4,862.03 – 4,000 = ₹862.03
उदाहरण 3: त्रैमासिक चक्रवृद्धि ब्याज
₹2,000, 2 साल, 8% त्रैमासिक:
- दर = 8/4 = 2%
- समय = 4 × 2 = 8
$$A = 2000 \times \left(1.02 \right)^{8}$$ = 2000 × 1.171659 = ₹2,343.32
CI = 2,343.32 – 2,000 = ₹343.32
उदाहरण 4: मासिक चक्रवृद्धि ब्याज
₹1,500, 1.5 साल, 12% मासिक:
- दर = 12/12 = 1%
- समय = 1.5 × 12 = 18
$$A = 1500 \left(1.01 \right)^{18}$$ ≈ 1500 × 1.195618 ≈ ₹1,793.43
CI = 1,793.43 – 1,500 = ₹293.43
Compound Interest Calculator
Calculate compound interest with flexible time options (Years, Months, Years + Months) and yearly, half-yearly, quarterly or monthly compounding.
Investment Details
Formula Used
A = P × (1 + R / (100 × n))n × t
P = Principal Amount
R = Annual Interest Rate
n = Number of compoundings per year
t = Time in Years
Year-wise Growth
| Year | Opening | Interest | Closing |
|---|---|---|---|
| Waiting for calculation… | |||
₹0
₹0
₹0
Investment Breakdown
Investment Growth Chart
वास्तविक जीवन में उपयोग (Practical Application)
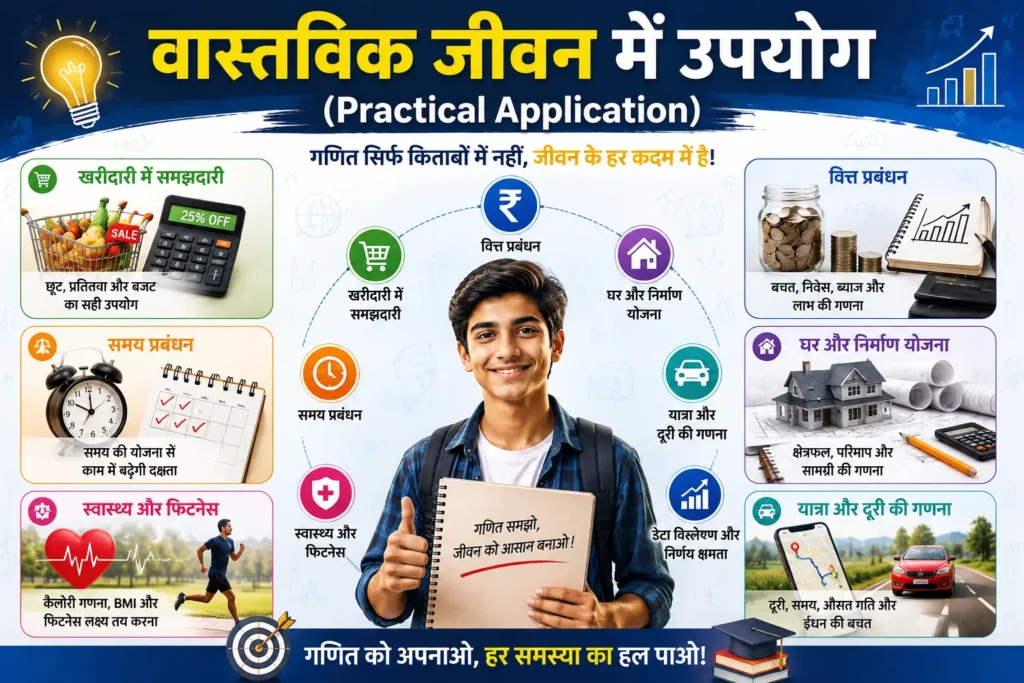
- बैंक एफडी, आरडी, पीपीएफ, म्यूचुअल फंड में निवेश
- लोन की ईएमआई गणना
- क्रेडिट कार्ड ब्याज
- बच्चों की एजुकेशन फंडिंग
- कंपनीज़ के बोनस, रिटर्न आदि
टिप:
जब भी आप चक्रवृद्धि ब्याज की गणना करें, तो एक बार बैंक की वेबसाइट, FD कैलकुलेटर या मोबाइल ऐप से अपना उत्तर जरूर मिलाएं। इससे आपको पूरा भरोसा रहेगा कि आपकी गणना सही है और कोई छोटी गलती नहीं रह गई। यह आदत आपको आगे भी हमेशा सही दिशा में रखेगी और गणित में आत्मविश्वास बढ़ाएगी।
बैंक किस तरह से लोन की गणना चक्रवृद्धि ब्याज (Compound Interest) फॉर्मूला से करते हैं
चलिए दो वास्तविक उदाहरणों से समझते हैं:
उदाहरण 1: होम लोन (Home Loan)
परिस्थिति:
राहुल ने ₹10,00,000 (10 लाख) का होम लोन लिया है, ब्याज दर 8% प्रतिवर्ष (वार्षिक), अवधि 5 साल।
फॉर्मूला:
$$A = P\times \left(1 + \frac{R}{100} \right)^{T}$$
जहाँ,
P = मूलधन (₹10,00,000)
R = वार्षिक ब्याज दर (8%)
T = समय (5 वर्ष)
A = कुल भुगतान (Principal + ब्याज)
गणना:
$$A = 10,00,000 \times \left(1 + \frac{8}{100} \right)^{5}$$
$$A = 10,00,000 \times \left(1.08 \right)^{5}$$
A = 10,00,000 × 1.4693
A = ₹14,69,300
कुल ब्याज:
कुल ब्याज = A – P = ₹14,69,300 – ₹10,00,000 = ₹4,69,300
अर्थ:
5 साल बाद राहुल को कुल ₹14,69,300 चुकाने होंगे, जिसमें ब्याज ₹4,69,300 है।
उदाहरण 2: पर्सनल लोन (Personal Loan)
परिस्थिति:
सुमन ने ₹2,00,000 का पर्सनल लोन लिया, वार्षिक ब्याज दर 12% है, अवधि 3 साल।
फॉर्मूला:
$$A = P\times \left(1 + \frac{R}{100} \right)^{T}$$
गणना:
$$A = 2,00,000 \times \left(1 + \frac{12}{100} \right)^{3}$$
$$A = 2,00,000 \times \left(1.12 \right)^{3}$$
A = 2,00,000 × 1.4049
A = ₹2,80,980
कुल ब्याज:
कुल ब्याज = A – P = ₹2,80,980 – ₹2,00,000 = ₹80,980
अर्थ:
3 साल बाद सुमन को कुल ₹2,80,980 चुकाने होंगे, जिसमें ब्याज ₹80,980 शामिल है।
बैंक आपके मूलधन पर हर वर्ष का ब्याज जोड़कर अगली अवधि के लिए कुल रकम पर ब्याज लगाते हैं — जिससे कुल भुगतान (EMI सहित) चक्रवृद्धि रूप से बढ़ता है। यही कारण है कि लंबी अवधि और ऊँची ब्याज दर पर कुल भुगतान मूलधन से कई गुना अधिक हो सकता है।
CI फार्मूला डेरिवेशन (कैसे आया?)
हर साल के अंत में, ब्याज मूलधन में जुड़ जाता है।
- वर्ष 1 के बाद: $$P \times \left(1 + \frac{R}{100} \right)$$
- वर्ष 2 के बाद: $ \left[P \times \left(1 + \frac{R}{100} \right) \right] × \left(1 + \frac{R}{100} \right)$ = $P \times \left(1 + \frac{R}{100} \right)^{2}$
- वर्ष T के बाद: $$P \times \left(1 + \frac{R}{100} \right)^{T}$$
तो, Final Amount = $$P \times \left(1 + \frac{R}{100} \right)^{T}$$
समय, दर और मूलधन परिवर्तन
- अगर समय महीनों में है, तो T = महीनों/12
- दर प्रतिशत प्रति वर्ष है—साल में 2 बार (अर्धवार्षिक) तो R/2, साल में 4 बार (त्रैमासिक) तो R/4
- अगर हर साल या हर अवधि में आप नया पैसा जोड़ते हैं (जैसे रेकरिंग डिपॉजिट या SIP), तो हर बार कंपाउंडिंग नए कुल मूलधन पर होगी। इस स्थिति में हर बार नया मूलधन लिखना और उस पर ब्याज जोड़ना जरूरी है।
चक्रवृद्धिअर्धवार्षिक या त्रैमासिक कंपाउंडिंग में समय और दर को बदलना भूल जाना, या हर बार ब्याज को मूलधन में जोड़ना भूल जाना, ये सबसे आम गलतियाँ हैं। मैंने देखा है कि कई बार विद्यार्थी जल्दबाजी में पुराने मूलधन पर ही ब्याज निकालते रहते हैं, जिससे उत्तर गलत हो जाता है। जिससे उत्तर गलत हो जाता है।
- केवल SI का फार्मूला लगाना महीनों या दिनों को वर्ष में बदलना भूलना
- राउंडिंग ऑफ करते समय दशमलव के बाद अंकों में गलती कर देना भी एक सामान्य चूक है।
साधारण गलतियाँ कैसे टालें:
- ‘RATE-TIME’ नियम याद रखें: अगर कंपाउंडिंग साल में दो या चार बार होती है, तो दर और समय दोनों को उसी हिसाब से बदलें।
- हर बार ब्याज जोड़ने पर नया मूलधन लिख लें ताकि गलती न हो।
- अगर महीने या दिनों में सवाल हो, तो तुरंत महीनों को 12 और दिनों को 365 से विभाजित कर वर्ष में बदल दें।
- याद रखने के लिए: SI का फार्मूला तभी लगाएं जब ब्याज साधारण हो, लेकिन चक्रवृद्धि में हमेशा नया फॉर्मूला या कैलकुलेटर का प्रयोग करें।
- राउंडिंग करते समय दशमलव के बाद 2 अंकों तक ही लें, जैसे बैंकिंग में होता है।
TIPS:
- SRT (S-समय, R-रुपया/दर, T-टाइप) – हर सवाल में ये तीन जरूर चेक करें।
- लिखित में Formulas Table बनाकर रिवाइज करें ताकि फॉर्मूला कन्फ्यूजन न हो।
- प्रैक्टिस के दौरान ‘CHECK’ शब्द लिखें हर सवाल के अंत में, और फिर दोबारा दर, समय और मूलधन जरूर चेक करें।ा
MCQ/Objective प्रैक्टिस
- ₹6,000 को 2 साल के लिए 5% वार्षिक दर पर निवेश किया गया। कुल ब्याज कितना?
(A) ₹600 (B) ₹615 © ₹630 (D) ₹624 - ₹8,000 का 3 साल, 10% अर्धवार्षिक ब्याज क्या होगा?
(A) ₹2,627 (B) ₹2,520 © ₹2,486 (D) ₹2,420 - ₹5,000 का 4 साल, 8% त्रैमासिक ब्याज?
(A) ₹1,728 (B) ₹1,800 © ₹1,642 (D) ₹1,690 - मासिक कंपाउंडिंग में 12% वार्षिक दर पर ₹10,000 का 2 साल में ब्याज क्या होगा?
(A) ₹2,544 (B) ₹2,682 © ₹2,508 (D) ₹2,420 - 18 महीने को वर्ष में कैसे बदलेंगे?
(A) 1.5 (B) 1.25 © 1.8 (D) 1.75
FAQs:
Q. चक्रवृद्धि ब्याज कब SI से अधिक होता है?
A: हां, कंपाउंडिंग जितनी जल्दी होगी, रिटर्न उतना ज्यादा मिलेगा।
Q. अगर समय 15 महीने है तो क्या करें?
A: हां, कंपाउंडिंग जितनी जल्दी होगी, रिटर्न उतना ज्यादा मिलेगा।
Q. क्या FD, RD, PPF में CI लगता है?
A: हाँ, अधिकतर निवेशों में चक्रवृद्धि ब्याज का ही नियम लागू होता है।
Q. Compound Interest Calculator का उपयोग कब करना चाहिए?
A: जब समय, दर या कंपाउंडिंग अवधि बदलती रहे या गणना लंबी हो, कैलकुलेटर से तुरंत सही परिणाम मिल जाता है।
Q. क्या मासिक कंपाउंडिंग का लाभ अधिक है?
A: हां, कंपाउंडिंग जितनी जल्दी होगी, रिटर्न उतना ज्यादा मिलेगा।
12. क्या सीखा?
- चक्रवृद्धि ब्याज की सबसे बड़ी खासियत यही है कि यहाँ आपको ब्याज पर भी ब्याज मिलता है। जितनी जल्दी-जल्दी कंपाउंडिंग होगी, यानी जितनी छोटी अवधि में ब्याज जुड़ता है, उतना ही ज्यादा फायदा मिलेगा। इसलिए जब भी निवेश करें, कंपाउंडिंग की आवृत्ति पर जरूर ध्यान दें। यही छोटी-छोटी बातें आगे चलकर बड़ा फर्क लाती हैं।
- हर सवाल में समय और दर को ध्यान से बदलना न भूलें। अगर गणना लंबी या जटिल लगे, तो कैलकुलेटर या FD कैलकुलेटर का सहारा लें। इससे गलती की संभावना कम हो जाएगी और आपका आत्मविश्वास भी बढ़ेगा। याद रखें, गणना में गलती होना सामान्य है, लेकिन उसे सुधारना ही सीखने की असली पहचान है।
- साधारण ब्याज (SI) और चक्रवृद्धि ब्याज (CI) का अंतर अच्छी तरह समझना जरूरी है, तभी आप सही फॉर्मूला चुन पाएंगे।
प्रतियोगी परीक्षाओं के लिए खास टिप्स:
- ट्री मेथड (Tree Method): सिर्फ दो या तीन वर्षों के लिए निवेश हो तो हर साल ब्याज जोड़कर नया मूलधन लिखें, इससे गलती नहीं होगी और उत्तर जल्दी मिलेगा।
- गोल्डन रेशियो ट्रिक: जब वार्षिक कंपाउंडिंग हो, तो 2 साल के लिए ब्याज निकालना हो तो कुल ब्याज = SI + (SI × R/100) फार्मूला सीधे लगाएं।
- दर और समय को जल्दी से बदलने के लिए सवाल पढ़ते ही ‘RATE-TIME’ नोट करें, ताकि भ्रम न हो (जैसे R/2, 2T)।
- बार-बार MCQ प्रैक्टिस करें और विकल्पों से अनुमान (elimination) लें—कई बार सबसे अलग या बड़ा/छोटा उत्तर ही सही पाया जाता है।
- शॉर्टकट: कम समय में गणना के लिए, आसान प्रतिशत (जैसे 5%, 10%, 20%) व घात (power) की वैल्यू हमेशा याद रखें जैसे (1.1)^2 = 1.21, (1.05)^3 = 1.157625 आदि।
- अगर आप इन शॉर्टकट्स का नियमित अभ्यास करते हैं, तो न सिर्फ परीक्षा में समय बचेगा, बल्कि आपका आत्मविश्वास भी बढ़ेगा और उत्तर भी जल्दी और सही मिलेगा। हमेशा याद रखें—अभ्यास ही सफलता की असली कुंजी है। जितना अधिक अभ्यास करेंगे, गणित उतना ही आसान और रोचक लगेगा।
14. आगे पढ़ें
- साधारण ब्याज (Simple Interest) की सम्पूर्ण गाइड
- बैंकिंग परीक्षाओं के लिए गणित के शॉर्ट ट्रिक्स
- निवेश योजनाओं के प्रकार
- ब्याज दर और निवेश पर इन्फ्लेशन का प्रभाव
15. पाठकों के लिए
अगर आपको यह लेख पसंद आया या कोई सवाल है, तो नीचे कमेंट या सुझाव जरूर दें।

मैं GanitSpeed का संस्थापक, हिंदी कंटेंट एडिटर और लेखक हूँ।