बीमांकिक विज्ञान का गणित क्या है? Actuarial गणित को आसान हिंदी में समझें
मान लीजिए हमारे पास 1,000 लोगों का एक समूह है। आज भले ही ये सभी लोग उम्र, स्वास्थ्य या पैसे के मामले में लगभग एक जैसे दिखें, लेकिन आने वाले सालों में हर किसी की जिंदगी अलग-अलग रास्तों पर जाएगी। कोई लंबी उम्र जिएगा, कोई जल्दी बीमार पड़ सकता है, और किसी के साथ अचानक कोई आर्थिक या शारीरिक नुकसान भी हो सकता है। अब सवाल उठता है—क्या हम गणित की मदद से ऐसे अनिश्चित भविष्य को किसी निश्चित संख्या या माप में बदल सकते हैं? क्या हम अनुमान लगा सकते हैं कि औसतन कितने लोग बीमार पड़ेंगे या कितने लोगों को नुकसान होगा? यही सोच बीमांकिक गणित की शुरुआत है।
यही वह जगह है जहाँ बीमांकिक गणित की आवश्यकता महसूस होती है। बीमांकिक विज्ञान हमें यह सिखाता है कि जब भविष्य पूरी तरह अनिश्चित हो—जैसे बीमारी, दुर्घटना या आर्थिक नुकसान—तो हम संभाव्यता, सांख्यिकी और वित्तीय गणित की मदद से इन जोखिमों को गिनती में कैसे बदल सकते हैं। आसान भाषा में कहें तो, यह विज्ञान हमें सिखाता है कि अनिश्चितता को भी हम तर्क और गणना के जरिए समझ सकते हैं।
Institute of Actuaries of India (IAI) के आधुनिक पाठ्यक्रम के अनुसार, बीमांकिक पेशा अनिश्चित भविष्य की घटनाओं के वित्तीय प्रभावों का वैज्ञानिक मूल्यांकन करने के लिए उन्नत गणितीय तकनीकों का उपयोग करता है। बीमांकिक शिक्षा के आधारभूत ढांचे में बीमांकिक सांख्यिकी (CS1), जोखिम मॉडलिंग और उत्तरजीविता विश्लेषण (CS2), मॉडलिंग के लिए बीमांकिक गणित (CM1) और आर्थिक मॉडलिंग (CM2) जैसे कोर विषय शामिल हैं। (Actuarial Statistics (CS1) Syllabus for 2026 Examinations, 2025) यह गणितीय पद्धति भविष्य की घटनाओं की पूर्ण निश्चित भविष्यवाणी नहीं करती, बल्कि उपलब्ध अनुभवजन्य डेटा और मान्यताओं के आधार पर वित्तीय अनिश्चितता को एक वैज्ञानिक व परिमाणात्मक रूप प्रदान करती है।
Table of Contents
“बीमांकिक” शब्द का आसान अर्थ क्या है?
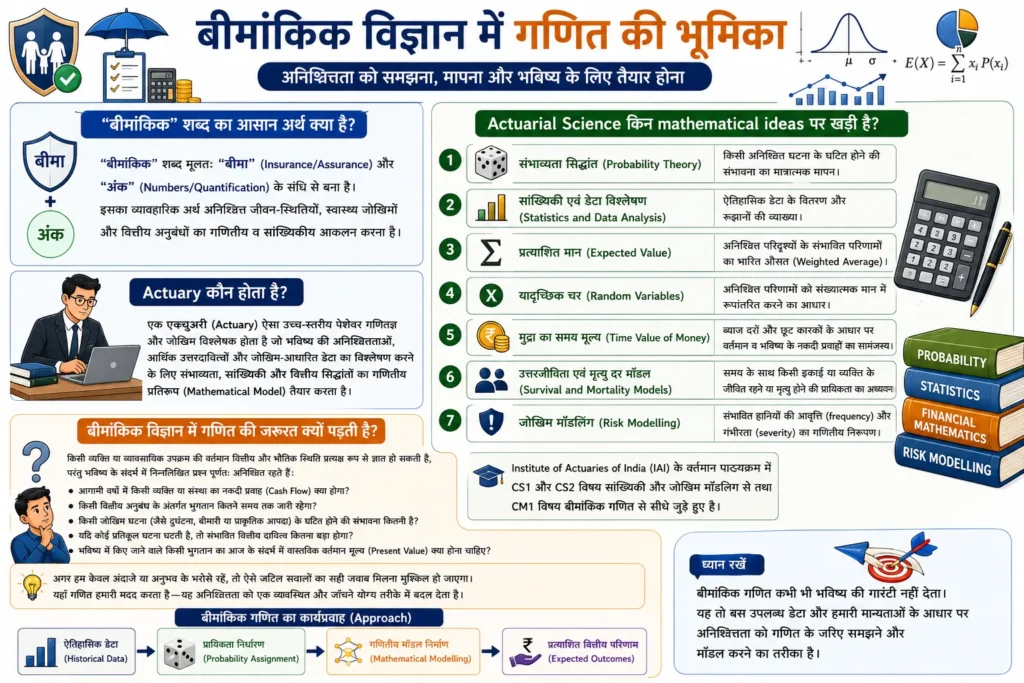
“बीमांकिक” शब्द मूलतः “बीमा” (Insurance/Assurance) और “अंक” (Numbers/Quantification) के संधि से बना है। इसका व्यावहारिक अर्थ अनिश्चित जीवन-स्थितियों, स्वास्थ्य जोखिमों और वित्तीय अनुबंधों का गणितीय व सांख्यिकीय आकलन करना है।
Actuary कौन होता है?
एक एक्चुअरी (Actuary) ऐसा उच्च-स्तरीय पेशेवर गणितज्ञ और जोखिम विश्लेषक होता है जो भविष्य की अनिश्चितताओं, आर्थिक उत्तरदायित्वों और जोखिम-आधारित डेटा का विश्लेषण करने के लिए संभाव्यता, सांख्यिकी और वित्तीय सिद्धांतों का गणितीय प्रतिरूप (Mathematical Model) तैयार करता है।
Actuarial Science किन mathematical ideas पर खड़ी है?
बीमांकिक विज्ञान का संपूर्ण सैद्धांतिक ढांचा निम्नलिखित प्रमुख गणितीय एवं सांख्यिकीय अवधारणाओं पर अवलंबित है:
- संभाव्यता सिद्धांत (Probability Theory): किसी अनिश्चित घटना के घटित होने की संभावना का मात्रात्मक मापन।
- सांख्यिकी एवं डेटा विश्लेषण (Statistics and Data Analysis): ऐतिहासिक डेटा के वितरण और रुझानों की व्याख्या।
- प्रत्याशित मान (Expected Value): अनिश्चित परिदृश्यों के संभावित परिणामों का भारित औसत (Weighted Average)।
- यादृच्छिक चर (Random Variables): अनिश्चित परिणामों को संख्यात्मक मान में रूपांतरित करने का आधार।
- मुद्रा का समय मूल्य (Time Value of Money): ब्याज दरों और छूट कारकों के आधार पर वर्तमान व भविष्य के नकदी प्रवाहों का सामंजस्य।
- उत्तरजीविता एवं मृत्यु दर मॉडल (Survival and Mortality Models): समय के साथ किसी इकाई या व्यक्ति के जीवित रहने या मृत्यु होने की प्रायिकता का अध्ययन।
- जोखिम मॉडलिंग (Risk Modelling): संभावित हानियों की आवृत्ति (frequency) और गंभीरता (severity) का गणितीय निरूपण।
Institute of Actuaries of India (IAI) के वर्तमान पाठ्यक्रम में CS1 और CS2 विषय सांख्यिकी और जोखिम मॉडलिंग से तथा CM1 विषय बीमांकिक गणित से सीधे जुड़े हुए हैं। (Actuarial Statistics (CS1) Syllabus for 2026 Examinations, 2026)
बीमांकिक विज्ञान में गणित की जरूरत क्यों पड़ती है?
किसी व्यक्ति या व्यावसायिक उपक्रम की वर्तमान वित्तीय और भौतिक स्थिति प्रत्यक्ष रूप से ज्ञात हो सकती है, परंतु भविष्य के संदर्भ में निम्नलिखित प्रश्न पूर्णतः अनिश्चित रहते हैं:
- आगामी वर्षों में किसी व्यक्ति या संस्था का नकदी प्रवाह (Cash Flow) क्या होगा?
- किसी वित्तीय अनुबंध के अंतर्गत भुगतान कितने समय तक जारी रहेगा?
- किसी विशिष्ट जोखिम घटना (जैसे दुर्घटना, बीमारी या प्राकृतिक आपदा) के घटित होने की संभावना कितनी है?
- यदि कोई प्रतिकूल घटना घटती है, तो संभावित वित्तीय दायित्व कितना बड़ा होगा?
- भविष्य में किए जाने वाले किसी भुगतान का आज के संदर्भ में वास्तविक वर्तमान मूल्य (Present Value) क्या होना चाहिए?
अगर हम केवल अंदाजे या अनुभव के भरोसे रहें, तो ऐसे जटिल सवालों का सही जवाब मिलना मुश्किल हो जाएगा। यहाँ गणित हमारी मदद करता है—यह अनिश्चितता को एक व्यवस्थित और जाँचने योग्य तरीके में बदल देता है। इसके लिए हम एक निश्चित क्रम अपनाते हैं:
ऐतिहासिक डेटा (Historical Data) $\rightarrow$ प्रायिकता निर्धारण (Probability Assignment) $\rightarrow$ गणितीय मॉडल निर्माण (Mathematical Modelling) $\rightarrow$ प्रत्याशित वित्तीय परिणाम (Expected Outcomes)
ध्यान रहे, बीमांकिक गणित कभी भी भविष्य की गारंटी नहीं देता। यह तो बस उपलब्ध डेटा और हमारी मान्यताओं के आधार पर अनिश्चितता को गणित के जरिए समझने और मॉडल करने का तरीका है।
Probability — बीमांकिक गणित का पहला बड़ा आधार
Event क्या है?
संभाव्यता सिद्धांत में ‘इवेंट’ (Event) किसी प्रयोग या वास्तविक जीवन की स्थिति के संभावित परिणामों का एक विशिष्ट उपसमुच्चय (subset) होता है। बीमांकिक अनुप्रयोगों में इवेंट के प्रमुख उदाहरण निम्नलिखित हैं:
- किसी पॉलिसीधारक द्वारा एक निश्चित वर्ष के भीतर वित्तीय क्लेम का दर्ज होना।
- किसी $x$ आयु के व्यक्ति का आगामी $t$ वर्षों तक जीवित रहना।
- किसी वित्तीय बाजार में किसी परिसंपत्ति का मूल्य एक पूर्व-निर्धारित सीमा से नीचे गिरना।
Probability की गणितीय संरचना
यदि किसी प्रतिदर्श समष्टि (Sample Space, $S$) में कुल $n(S)$ सम-संभाव्य (equally likely) और परस्पर अपवर्जी (mutually exclusive) परिणाम हों, और उनमें से $n(E)$ परिणाम किसी विशिष्ट घटना $E$ के अनुकूल हों, तो घटना $E$ की प्रायिकता $P(E)$ को इस प्रकार परिभाषित किया जाता है:
$$P(E) = \frac{n(E)}{n(S)}$$
जहाँ अनिवार्य रूप से:
$$0 \le P(E) \le 1$$
Simple Example
यदि 100 समान जोखिम वाली औद्योगिक इकाइयों के एक समूह में से ऐतिहासिक रूप से 20 इकाइयों में वित्तीय हानि दर्ज की गई हो, तो किसी एक इकाई में हानि होने की प्रायिकता:
$$P(E) = \frac{20}{100} = 0.20 \quad (20\%)$$
Actuarial Connection
बीमांकिक गणित में प्रायिकता का उपयोग भविष्य के अनिश्चित दायित्वों के भार (weights) के रूप में किया जाता है। यदि घटना की प्रायिकता शून्य ($0$) है, तो भविष्य की लागत शून्य होगी; यदि प्रायिकता एक ($1$) है, तो लागत निश्चित है। वास्तविक दुनिया की अधिकांश वित्तीय समस्याएं $0 < P(E) < 1$ के अंतराल में स्थित होती हैं, जहाँ सटीक प्रायिकता का आकलन ही पूंजी की पर्याप्तता सुनिश्चित करता है।
Probability को Percentage से Decimal में कैसे बदलें?
बीमांकिक गणना करते समय हमेशा याद रखें कि प्रायिकता को प्रतिशत में नहीं, बल्कि दशमलव (decimal) में लिखना चाहिए। अगर आप प्रतिशत को सीधे सूत्र में डाल देंगे, तो उत्तर गलत हो सकता है।
प्रतिशत को दशमलव में बदलने के लिए प्रतिशत मान को 100 से विभाजित किया जाता है:
$$P = \frac{\text{Percentage}}{100}$$
| प्रतिशत मान (Percentage) | गणना (Calculation) | दशमलव मान (Decimal Form) |
| $100\%$ | $\frac{100}{100}$ | $1.00$ |
| $80\%$ | $\frac{80}{100}$ | $0.80$ |
| $25\%$ | $\frac{25}{100}$ | $0.25$ |
| $5\%$ | $\frac{5}{100}$ | $0.05$ |
| $0.5\%$ | $\frac{0.5}{100}$ | $0.005$ |
बहुत बार विद्यार्थी $5\%$ को सीधे $5$ लिख देते हैं, जबकि सही मान $0.05$ होना चाहिए। अगर आप $5$ लिख देंगे, तो उत्तर 100 गुना ज्यादा या कम हो सकता है। इसलिए हमेशा प्रतिशत को 100 से भाग देकर दशमलव में बदलें।
Expected Value — “औसतन क्या हो सकता है?” का गणित
प्रत्याशित मान (Expected Value) बीमांकिक विश्लेषण का केंद्रीय गणितीय स्तंभ है। यह किसी यादृच्छिक प्रयोग के सभी संभावित परिणामों का उनकी संबंधित प्रायिकताओं द्वारा भारित औसत (Probability-Weighted Average) होता है।
यदि कोई विविक्त यादृच्छिक चर (Discrete Random Variable) $X$ संभावित मान $x_1, x_2, \ldots, x_n$ ग्रहण कर सकता है, जिनकी प्रायिकताएं क्रमशः $p_1, p_2, \ldots, p_n$ हैं, तो $X$ का प्रत्याशित मान $E(X)$ निम्नलिखित सूत्र द्वारा निर्धारित होता है:
$E(X) = \sum_{i=1}^n p_i x_i = p_1 x_1 + p_2 x_2 + $$ \cdots + p_n x_n$
जहाँ $\sum_{i=1}^n p_i = 1$ होना अनिवार्य है।
Simple Example
एक ऐसे अनुबंध पर विचार किया जाए जिसमें ₹1,000 के लाभ की प्रायिकता $0.70$ है और ₹500 की हानि (अर्थात $-500$) की प्रायिकता $0.30$ है:
$$E(X) = 0.70(1000) + 0.30(-500)$$
$$E(X) = 700 – 150 = 550$$
अतः इस वित्तीय अनुबंध का दीर्घकालिक प्रत्याशित मान ₹550 है।
यहाँ सबसे जरूरी बात समझिए
यहाँ बहुत से विद्यार्थी गलती कर बैठते हैं—$E(X) = 550$ का मतलब यह नहीं कि हर बार ₹550 ही मिलेंगे। असल में, किसी एक अनुबंध में या तो पूरा ₹1000 मिलेगा या ₹500 की हानि होगी। प्रत्याशित मान का अर्थ है कि अगर ऐसे हजारों अनुबंध हों, तो औसतन हर अनुबंध पर ₹550 का लाभ होगा। यानी यह लंबी अवधि का औसत है, न कि एक बार का पक्का नतीजा।
Actuarial गणित में Expected Loss क्यों महत्वपूर्ण है?
बीमांकिक वित्तीय संरचना में किसी संभावित जोखिम के वित्तीय प्रभाव को ‘प्रत्याशित हानि’ (Expected Loss) के रूप में मापा जाता है। यदि संभावित हानियां $L_i$ हों और उनकी प्रायिकताएं $p_i$ हों, तो कुल प्रत्याशित हानि $E(L)$ का समीकरण निम्नवत होता है:
$$E(L) = \sum_{i=1}^n p_i L_i$$
| संभावित हानि (Li) | प्रायिकता (pi) | भारित गुणनफल (pi×Li) |
| ₹0 (कोई हानि नहीं) | $0.70$ | $0.70 \times 0 = \text{₹}0$ |
| ₹1,000 (मामूली हानि) | $0.20$ | $0.20 \times 1000 = \text{₹}200$ |
| ₹5,000 (गंभीर हानि) | $0.10$ | $0.10 \times 5000 = \text{₹}500$ |
| कुल योग ($\sum$) | $1.00$ | $E(L) = \text{₹}700$ |
यहाँ गणना से पता चलता है कि औसतन हर इकाई पर ₹700 की हानि हो सकती है। बीमा कंपनियाँ इसी ₹700 को ‘प्योर रिस्क प्रीमियम’ मानकर आगे की गणना करती हैं। ध्यान रहे, यह कोई गारंटी नहीं है—यह तो बस जोखिम को आपस में बाँटकर एक न्यूनतम गणितीय सीमा तय करने का तरीका है।
Expected Value और Probability को एक साथ पढ़ना सीखें
वित्तीय जोखिम का मूल्यांकन करते समय केवल घटना की प्रायिकता या केवल हानि के आकार को देखना भ्रामक निष्कर्ष दे सकता है। दो भिन्न घटनाओं के तुलनात्मक अध्ययन से इसे समझा जा सकता है:
- घटना A (उच्च प्रायिकता, लघु हानि): $P(A) = 0.40$, संभावित हानि = ₹500
- घटना B (निम्न प्रायिकता, विशाल हानि): $P(B) = 0.01$, संभावित हानि = ₹50,000
सहज मानवीय अंतर्ज्ञान प्रायः घटना A को अधिक खतरनाक मान सकता है क्योंकि उसके घटित होने की संभावना $40\%$ है। परंतु दोनों का गणितीय प्रत्याशित मान निकालने पर:
$$E(L_A) = 0.40 \times 500 = $$ ₹200
$$E(L_B) = 0.01 \times 50000 = $$ ₹500
गणितीय विश्लेषण यह प्रमाणित करता है कि घटना B का वित्तीय प्रभाव घटना A की तुलना में $2.5$ गुना अधिक गंभीर है। बीमांकिक विज्ञान कम संभावना वाली लेकिन विनाशकारी प्रभाव रखने वाली घटनाओं (Tail Risks) को मापने के लिए इसी संयुक्त दृष्टिकोण का उपयोग करता है।
जोखिम प्रबंधन का गणित: Probability, संभावना और निर्णय को आसान हिंदी में समझें
Random Variable क्या होता है?
यादृच्छिक चर (Random Variable) एक ऐसा गणितीय फलन (function) है जो किसी यादृच्छिक प्रक्रिया के विभिन्न संभावित परिणामों को वास्तविक संख्याओं (real numbers) के रूप में निर्दिष्ट करता है।
यदि किसी जोखिम घटना से होने वाले वित्तीय नुकसान को $X$ से निरूपित किया जाए, तो $X$ एक यादृच्छिक चर है जिसके मान अनिश्चित हैं लेकिन उनके घटित होने की संभावनाओं का एक निश्चित गणितीय ढांचा है।
| यादृच्छिक चर का मान (X=xi) | विवरण | प्रायिकता (P(X=xi)) |
| $x_1 = 0$ | शून्य क्षति | $0.70$ |
| $x_2 = 1000$ | आंशिक क्षति | $0.20$ |
| $x_3 = 5000$ | पूर्ण क्षति | $0.10$ |
यादृच्छिक चर की मदद से हम अनिश्चित घटनाओं को संख्याओं में बदल सकते हैं, जिससे उन पर गणित और कलन के नियम आसानी से लागू हो जाते हैं।
Probability Distribution की सबसे पहली समझ
किसी यादृच्छिक चर के सभी संभावित मानों और उनकी संगत प्रायिकताओं के व्यवस्थित समुच्चय को प्रायिकता वितरण (Probability Distribution) कहा जाता है।
किसी भी वैध विविक्त प्रायिकता वितरण को दो मूलभूत नियमों का पालन करना अनिवार्य है:
- प्रत्येक व्यक्तिगत परिणाम की प्रायिकता गैर-ऋणात्मक होनी चाहिए:
- $$p_i \ge 0 \quad \forall i$$
- सभी संभावित परस्पर अपवर्जी परिणामों की प्रायिकताओं का कुल योग निश्चित रूप से $1$ होना चाहिए:
- $$\sum_{i=1}^n p_i = 1$$
वैधता की जाँच
यदि किसी प्रस्तावित वितरण में प्रायिकताएं $0.50, 0.30,$ और $0.20$ हैं:
$$0.50 + 0.30 + 0.20 = 1.00 \quad $$ वैध वितरण
यदि किसी अन्य मॉडल में प्रायिकताएं $0.40, 0.30,$ और $0.50$ दर्ज हों:
$$0.40 + 0.30 + 0.50 = 1.20 \neq 1.00 \quad $$ अवैध वितरण
अगर सभी प्रायिकताओं का योग $1$ से ज्यादा या कम आ रहा है, तो समझ लीजिए कि या तो आपने कोई परिणाम दो बार गिन लिया है या कोई संभावना छूट गई है।
Survival Probability क्या होती है?
उत्तरजीविता प्रायिकता (Survival Probability) बीमांकिक विज्ञान की जीवन और स्वास्थ्य शाखा का एक विशिष्ट गणितीय आधार है। मान लीजिए कि $T$ किसी व्यक्ति या प्रणाली के भविष्य के जीवनकाल (future lifetime) को दर्शाने वाला एक सतत यादृच्छिक चर है।
उत्तरजीविता फलन (Survival Function) $S(t)$ यह प्रायिकता व्यक्त करता है कि संबंधित इकाई समय $t$ से अधिक समय तक सक्रिय या जीवित रहेगी:
$$S(t) = P(T > t)$$
Example
अगर किसट समूह के लिए S(10) = 0.92 है, तो इसकामतलबथ है कर उस समूह के किस भीी व्यक्ति के अगले 10सालं तक जीवित रहने कय संभावना 92% है। ध्यान दें, यह किसी एक व्यक्ति के लिए पक्का वादा नहीं है—यह तो बड़े समूहों के लिए औसत की गणना है।
Mortality और Survival को गणित में कैसे समझा जाता है?
उत्तरजीविता ($S(t)$) और नश्वरता/मृत्यु दर ($F(t)$) एक-दूसरे के पूरक (complementary) सिद्धांत हैं। यदि समय $t$ तक जीवित रहने की प्रायिकता $S(t)$ है, तो समय $t$ के भीतर मृत्यु या विफलता (failure) की संचयी प्रायिकता $F(t)$ निम्नलिखित संबंध द्वारा व्यक्त की जाती है:
$$F(t) = 1 – S(t)$$
$$S(t) + F(t) = 1$$
यदि $S(t) = 0.95$ है, तो पूरक विफलता की प्रायिकता:
$$1 – 0.95 = 0.05 \quad (5\%)$$
उन्नत बीमांकिक गणित में तात्कालिक मृत्यु दर को ‘मृत्यु का बल’ (Force of Mortality, $\mu_x$) या हैजर्ड रेट (Hazard Rate) कहा जाता है, जिसका अध्ययन IAI के CS2 पाठ्यक्रम (Risk Modelling and Survival Analysis) के अंतर्गत गहराई से किया जाता है।
Life Table क्या होती है?
जीवन सारणी (Life Table) आयु-वार उत्तरजीविता और मृत्यु दरों का एक व्यवस्थित सांख्यिकीय और गणितीय सारणीबद्ध रूप है। यह दर्शाती है कि व्यक्तियों का एक प्रारंभिक समूह (Radix, जैसे $l_0 = 10,000$) प्रत्येक आगामी आयु वर्ष में किस दर से घटता है।
| आयु (x) | जीवित व्यक्तियों की संख्या (lx) | वर्ष के दौरान मृत्यु संख्या (dx=lx−lx+1) | मृत्यु की प्रायिकता (qx=lxdx) | उत्तरजीविता की प्रायिकता (px=1−qx) |
| 40 | 10,000 | 100 | $\frac{100}{10000} = 0.0100$ | $0.9900$ |
| 41 | 9,900 | 110 | $\frac{110}{9900} \approx 0.0111$ | $0.9889$ |
| 42 | 9,790 | 120 | $\frac{120}{9790} \approx 0.0123$ | $0.9877$ |
| 43 | 9,670 | 135 | $\frac{135}{9670} \approx 0.0140$ | $0.9860$ |
इस सारणी से साफ दिखता है कि जैसे-जैसे उम्र बढ़ती है, मृत्यु की संभावना ($q_x$) बढ़ती जाती है और जीवित रहने की संभावना ($p_x$) घटती जाती है। उदाहरण के लिए, अगर 40 से 41 साल के बीच $10,000$ में से $9,900$ लोग बचे, तो $100$ लोगों की मृत्यु हो गई—यही उस साल का कुल बहिर्गमन है।
Actuarial गणित में Interest Rate क्यों आता है?
बीमांकिक अनुबंध अक्सर कई सालों तक चलते हैं। यहाँ समय का असर बहुत बड़ा होता है। सोचिए, आज का ₹100 और 10 साल बाद मिलने वाला ₹100 एक जैसे नहीं हैं—क्योंकि आज का पैसा आप निवेश कर सकते हैं और उस पर ब्याज कमा सकते हैं। इसी को हम ‘मुद्रा का समय मूल्य’ कहते हैं।
यदि वार्षिक प्रभावी ब्याज दर $i$ हो, तो वर्तमान मूल्य ($PV$) का $n$ वर्षों के पश्चात भविष्य मूल्य ($FV$) निम्नलिखित चक्रवृद्धि सूत्र से प्राप्त होता है:
$$FV = PV(1+i)^n$$
IAI के 2026 CM1 पाठ्यक्रम (Actuarial Mathematics for Modelling) में ब्याज दरें और नकदी प्रवाह मॉडलिंग बीमांकिक गणित के मुख्य अंग हैं। (CM1 Actuarial Mathematics Syllabus 2026, 2026)
Present Value — Future Amount को आज की Value में कैसे देखें?
यदि भविष्य में किसी निश्चित समय $n$ पर एक निश्चित राशि $FV$ प्राप्त या देय होनी है, तो आज के संदर्भ में उसकी आवश्यक पूंजीगत राशि को वर्तमान मूल्य ($PV$) कहा जाता है। यह प्रक्रिया ‘बट्टाकरण’ (Discounting) कहलाती है:
$$PV = \frac{FV}{(1+i)^n}$$
Example
यदि 2 वर्ष पश्चात ₹10,000 का भुगतान किया जाना है और वार्षिक ब्याज दर $5\%$ ($i = 0.05$) है:
$$PV = \frac{10000}{(1 + 0.05)^2} = \frac{10000}{(1.05)^2} = \frac{10000}{1.1025} \approx $$ ₹9,070.29
इसका मतलब यह है कि अगर आप आज ₹9,070.29 को $5\%$ सालाना ब्याज पर जमा करें, तो 2 साल बाद वही रकम बढ़कर ₹10,000 हो जाएगी।
Discount Factor क्या होता है?
बीमांकिक संकेतन (Actuarial Notation) में गणनाओं को सरल बनाने के लिए एक वर्ष का बट्टा कारक (Discount Factor) को $v$ के रूप में परिभाषित किया जाता है:
$$v = \frac{1}{1+i}$$
अतः $n$ वर्षों के बट्टा कारक को $v^n$ के रूप में लिखा जाता है। इसके प्रयोग से वर्तमान मूल्य का समीकरण इस प्रकार व्यक्त होता है:
$$PV = FV \cdot v^n$$
यदि $i = 0.05$ हो, तो $v = \frac{1}{1.05} \approx 0.95238$ होता है। 2 वर्षों के लिए $v^2 \approx 0.90703$ होगा।
Annuity — एक Payment नहीं, Payments की Series
वार्षिकी (Annuity) नियमित अंतरालों पर किए जाने वाले भुगतानों की एक ऐसी श्रृंखला है जो एक निश्चित अवधि तक जारी रहती है। पेंशन भुगतान और नियमित बीमा प्रीमियम सभी वार्षिकी के उदाहरण हैं।
यदि प्रत्येक वर्ष ₹1,000 का भुगतान कई अवधियों तक किया जाता है, तो नकदी प्रवाह की एक श्रृंखला बनती है:
₹1000, ₹1000, ₹1000, $$\ldots$$
इस श्रृंखला का वर्तमान मूल्य प्रत्येक व्यक्तिगत भुगतान के बट्टाकृत मूल्यों का योग होता है:
$$PV = \frac{1000}{1+i} + \frac{1000}{(1+i)^2} + \frac{1000}{(1+i)^3} + \cdots$$
मानक बीमांकिक संकेतन में ₹1 की वार्षिक नियमित वार्षिकी के वर्तमान मूल्य को $a_{\overline{n}|i}$ द्वारा दर्शाया जाता है:
$$a_{\overline{n}|i} = \frac{1 – v^n}{i} = \frac{1 – (1+i)^{-n}}{i}$$
अतः समान किस्तों $C$ के लिए कुल वर्तमान मूल्य $PV = C \cdot a_{\overline{n}|i}$ द्वारा निर्धारित होता है।
Probability और Time Value of Money को जोड़ें
बीमांकिक गणित का वास्तविक सामर्थ्य प्रायिकता (अनिश्चितता का आयाम) और वित्तीय गणित (समय का आयाम) के एकीकरण में निहित है।
मान लीजिए कि आज से 2 वर्ष बाद ₹10,000 का भुगतान संभावित है, परंतु यह भुगतान निश्चित नहीं है; इसके घटित होने की प्रायिकता केवल $0.80$ है। वार्षिक ब्याज दर $5\%$ है।
- अनिश्चितता का समायोजन (प्रत्याशित भविष्य मूल्य):
- $$E(X) = 0.80 \times 10000 = $$ ₹8,000
- समय का समायोजन (प्रत्याशित मान का बट्टाकरण):
- $$E(PV) = \frac{E(X)}{(1.05)^2} = \frac{8000}{1.1025} \approx $$ ₹7,256.24
यहाँ प्रायिकता ने संभावित भुगतान की अनिश्चितता को संभाला, जबकि बट्टा कारक ने समय के प्रभाव को समायोजित किया।
Expected Present Value — Actuarial गणित का महत्वपूर्ण पुल
प्रत्याशित वर्तमान मूल्य (Expected Present Value – EPV) आकस्मिक नकदी प्रवाहों (Contingent Cash Flows) के मूल्यांकन का मुख्य आधार है।
यदि भविष्य के समय $t$ पर संभावित नकदी प्रवाह $CF$ हो, भुगतान की प्रायिकता $p$ हो, और ब्याज दर $i$ हो, तो EPV की गणना निम्न प्रकार से की जाती है:
- भविष्य का संभावित लाभ ($CF$): ₹1,00,000
- भुगतान की प्रायिकता ($p$): $0.80$
- समयावधि ($t$): 2 वर्ष
- ब्याज दर ($i$): $5\%$
पहले प्रत्याशित भुगतान की गणना की जाती है:
$$E(X) = 0.80 \times 100000 =$$ ₹80,000
तत्पश्चात बट्टाकरण किया जाता है:
$$PV = \frac{80000}{(1.05)^2} = \frac{80000}{1.1025} \approx $$ ₹72,562.36
IAI के CM1 पाठ्यक्रम में ऐसे नकदी प्रवाहों को मॉडल करने का गणितीय आधार शामिल है जो ज्ञात हो सकते हैं अथवा मृत्यु दर, रुग्णता या उत्तरजीविता जैसी आकस्मिक स्थितियों पर निर्भर कर सकते हैं। (Actuarial Mathematics (CM1) – A Classes in Mumbai, 2023)
Risk और Actuarial गणित का संबंध
जोखिम का वित्तीय प्रबंधन एक क्रमिक गणितीय प्रवाह का अनुसरण करता है:
जोखिम (Risk) $\rightarrow$ प्रायिकता (Probability) $\rightarrow$ प्रत्याशित हानि (Expected Loss) $\rightarrow$ नकदी प्रवाह (Cash Flow) $\rightarrow$ वर्तमान मूल्य (Present Value)
बीमांकिक गणित की खासियत यही है कि यह अनिश्चितता को पैसे और समय दोनों के नजरिए से जोड़ता है। इससे हम यह तय कर सकते हैं कि भविष्य में किसी भी आकस्मिक घटना के लिए आज कितनी पूंजी की जरूरत होगी।
Actuarial Models क्या होते हैं?
एक्चुअरियल मॉडल एक गणितीय संरचना है जो वास्तविक दुनिया की अनिश्चितताओं को मान्यताओं और चरों के माध्यम से प्रस्तुत करती है।
- सरल मॉडल:
- $$\text{Expected Cost} = \text{Probability} \times \text{Cost}$$
- उन्नत मॉडल (Expected Present Value):
- $$EPV = \sum_{i=1}^n P_i \times CF_i \times v^{t_i}$$
यह समीकरण दर्शाता है कि प्रत्येक संभावित नकदी प्रवाह ($CF_i$) को उसकी प्रायिकता ($P_i$) और समय-आधारित बट्टा कारक ($v^{t_i}$) से गुणा करके जोड़ा जाता है।
Data से Actuarial Model कैसे बनता है?
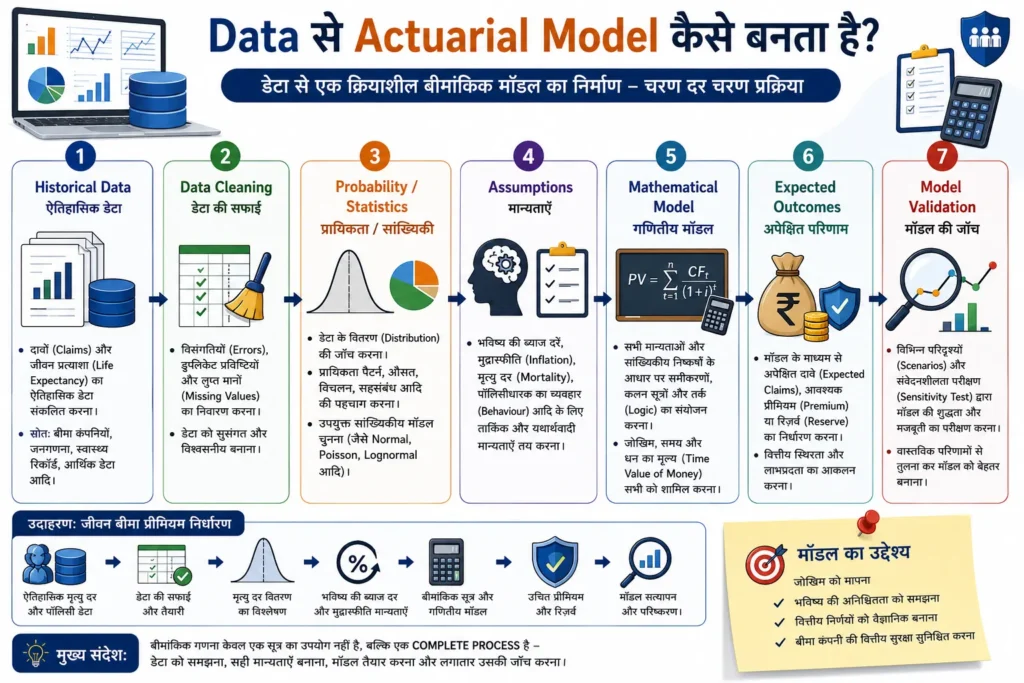
डेटा से एक क्रियाशील बीमांकिक मॉडल का निर्माण एक व्यवस्थित कार्यप्रवाह का पालन करता है:
- Historical Data: दावों और जीवन प्रत्याशा का ऐतिहासिक डेटा संकलित करना।
- Data Cleaning: विसंगतियों और लुप्त मानों का निवारण करना।
- Probability / Statistics: वितरण और प्रायिकता पैटर्न की पहचान करना।
- Assumptions: भविष्य की ब्याज दरों, मुद्रास्फीति और व्यवहार की तार्किक मान्यताएं तय करना।
- Mathematical Model: समीकरणों और कलन सूत्रों का संयोजन करना।
- Expected Outcomes: आवश्यक प्रीमियम या रिज़र्व का निर्धारण करना।
- Model Validation: विभिन्न परिदृश्यों में मॉडल की शुद्धता का परीक्षण करना।
इससे साफ है कि बीमांकिक गणना सिर्फ एक सूत्र में मान रखने का काम नहीं है। इसमें डेटा को साफ करना, सही मान्यताएँ बनाना, मॉडल तैयार करना और फिर उसकी जाँच करना—ये सब जरूरी कदम हैं।
Assumption क्या होती है और वह इतनी महत्वपूर्ण क्यों है?
मान्यता (Assumption) किसी मॉडल के निर्माण हेतु निर्धारित किए गए वे बुनियादी सांख्यिकीय और आर्थिक पैरामीटर्स हैं जो भविष्य की अनिश्चित परिस्थितियों का अनुमान लगाते हैं।
यदि किसी मॉडल में किसी घटना की प्रायिकता $P(\text{event}) = 0.02$ मान ली गई है, तो पूरा प्रत्याशित नुकसान उसी मान्यता से संचालित होगा। यदि वास्तविक प्रायिकता बदलकर $0.03$ हो जाए, तो मॉडल का आउटपुट $50\%$ तक बदल जाएगा।
याद रखें, गणितीय मॉडल का जवाब उतना ही अच्छा होता है जितना अच्छा उसका डेटा और उसमें ली गई मान्यताएँ होती हैं। गलत मान्यताओं से गलत नतीजे ही मिलेंगे।
Actuarial गणित में “Average” पर भरोसा करने की सीमा
केवल औसत (Mean) पर निर्भर रहना जोखिम विश्लेषण में अपर्याप्त हो सकता है। इसे दो समूहों के उदाहरण से समझा जा सकता है:
- Group A के परिणाम: $90, 100, 110$
- $$\text{Mean}_A = \frac{90 + 100 + 110}{3} = 100$$
- Group B के परिणाम: $0, 100, 200$
- $$\text{Mean}_B = \frac{0 + 100 + 200}{3} = 100$$
यद्यपि दोनों समूहों का औसत $100$ है, परंतु उनका फैलाव (spread) अत्यधिक भिन्न है। Group A में परिणाम स्थिर हैं, जबकि Group B में अत्यधिक अस्थिरता है। अतः औसत के साथ-साथ प्रसरण (Variance) और मानक विचलन (Standard Deviation) का मापन भी अनिवार्य हो जाता है।
Variance और Standard Deviation से Uncertainty को कैसे समझें?
प्रसरण और मानक विचलन यह दर्शाते हैं कि संभावित परिणाम औसत मान के आसपास कितने केंद्रित या फैले हुए हैं।
प्रसरण (Variance)
$$Var(X) = E[(X – \mu)^2] = E(X^2) – [E(X)]^2$$
मानक विचलन (Standard Deviation)
$$\sigma = \sqrt{Var(X)}$$
औसत तो सिर्फ बीच का बिंदु दिखाता है, लेकिन मानक विचलन बताता है कि असली नतीजे उस औसत से कितने दूर जा सकते हैं। Group A में मानक विचलन लगभग $8.16$ है, जबकि Group B में $81.65$—यानी Group B में जोखिम और अनिश्चितता दस गुना ज्यादा है।
Actuarial गणित में Computer और Excel/Modelling की भूमिका
व्यावहारिक बीमांकिक कार्य लाखों पॉलिसीधारकों के डेटा और बहु-स्तरीय गणनाओं पर आधारित होता है। IAI के वर्तमान पाठ्यक्रम में कोर विषयों की व्यावहारिक परीक्षाओं में R प्रोग्रामिंग और Excel-आधारित मॉडलिंग शामिल हैं। (Charpentier, 2014)
यह कम्प्यूटेशनल प्रवाह निम्नलिखित रूप में कार्य करता है:
Mathematical Model $\rightarrow$ Data $\rightarrow$ Computation (Excel/R) $\rightarrow$ Interpretation
सॉफ्टवेयर और स्प्रेडशीट जटिल स्टोकेस्टिक सिमुलेशन को तीव्र गति से निष्पादित करने में सहायता करते हैं, जिससे विश्लेषक सांख्यिकीय परिणामों की सटीक व्याख्या कर पाते हैं।
बीमांकिक गणित में होने वाली 12 सामान्य गलतियाँ
परीक्षा में अक्सर कुछ सामान्य गलतियाँ बार-बार होती हैं—जैसे decimal और percentage को मिलाना, expected value को गारंटी मान लेना, सभी प्रायिकताओं का योग $1$ न चेक करना, present value की discounting की दिशा उलट देना, या model assumption को सच मान लेना। ये गलतियाँ आपके नंबर काट सकती हैं, इसलिए इनसे हमेशा सावधान रहें।
बीमांकिक गणनाओं में विद्यार्थियों और विश्लेषकों द्वारा प्रायः निम्नलिखित सामान्य त्रुटियां की जाती हैं:
- Probability और percentage mix करना: $5\%$ को गणना में $0.05$ के बजाय $5$ लिख देना।
- Probability total 1 न check करना: वितरण की सभी प्रायिकताओं का योग $\sum p_i = 1$ है या नहीं, इसकी पुष्टि किए बिना आगे बढ़ना।
- Expected value को guaranteed value समझना: प्रत्याशित मान को किसी एकल घटना का निश्चित परिणाम मान लेना।
- Loss का negative sign भूलना: वित्तीय हानियों को समीकरण में जोड़ते समय उनके ऋणात्मक प्रभाव को अनदेखा कर देना।
- Present value में discounting की direction उलट देना: वर्तमान मूल्य निकालते समय $(1+i)^{-n}$ के स्थान पर $(1+i)^n$ से गुणा कर देना।
- $PV$ और $FV$ को परस्पर बदलना: भविष्य के भुगतान और आज के मूल्य के संदर्भों को परस्पर बदलना।
- Interest rate को decimal में convert न करना: $6\%$ ब्याज दर को सूत्र में $0.06$ के स्थान पर $6$ लिख देना।
- Time period गलत लेना: मासिक या अर्धवार्षिक नकदी प्रवाहों में वार्षिक समय सूचकांक को असमायोजित छोड़ देना।
- Survival probability और failure probability उलटना: उत्तरजीविता $S(t)$ और विफलता $1 – S(t)$ के सूत्रों को आपस में बदल देना।
- Model assumption को actual fact मान लेना: सांख्यिकीय मान्यताओं को अपरिवर्तनीय वास्तविकता समझ लेना।
- Average को complete risk measurement समझ लेना: प्रसरण और मानक विचलन की उपेक्षा करके केवल माध्य पर निर्णय करना।
- Formula लगा देना, लेकिन result interpret न करना: केवल गणितीय उत्तर निकाल लेना, किंतु उसके जोखिम और वित्तीय प्रभाव का विश्लेषण न करना।
एक ही Actuarial Problem को धीरे-धीरे Solve करना
उदाहरण Scenario
किसी भविष्य के भुगतान की राशि ₹50,000 है। भुगतान होने की प्रायिकता $0.80$ है और यह भुगतान आज से 2 वर्ष बाद किया जाना है। वार्षिक बट्टा दर $5\%$ ($i = 0.05$) है।
Step 1: Outcome पहचानें
संभावित भुगतान राशि ₹50,000 (यदि घटना घटती है) अथवा ₹0 (यदि घटना नहीं घटती)।
Step 2: Probability पहचानें
घटना की प्रायिकता $p = 0.80$, तथा न घटने की प्रायिकता $1 – p = 0.20$।
Step 3: Expected amount की गणना
$$E(X) = 0.80 \times 50000 = $$ ₹40,000
Step 4: Present value की गणना
$$PV = \frac{E(X)}{(1.05)^2} = \frac{40000}{(1.05)^2} = \frac{40000}{1.1025} \approx $$ ₹36,281.18
Step 5: Interpret करें
इस उदाहरण से समझिए कि अगर आपको 2 साल बाद ₹50,000 देने की संभावना है, तो आज ₹36,281.18 की रकम रखना काफी होगा। ध्यान दें, यह सिर्फ गणितीय गणना है—कोई वास्तविक बीमा प्रीमियम या निवेश सलाह नहीं।
समान प्रकार की समस्याओं को हल करने के लिए निम्नलिखित चेकलिस्ट को अपनाएं:
- समस्या पढ़ें और भुगतान/हानि की संभावित राशि पहचानें।
- भुगतान/हानि की संभावना (Probability) का निर्धारण करें कि यह कब और कितनी होगी।
- संभावित परिणाम और उनकी प्रायिकताओं को लिखें।
- Expected value की गणना करें: E(X) = संभावित राशि × उसकी प्रायिकता (यदि एक से अधिक हों, तो सभी का योग लें)।
- यदि समय की भूमिका है, तो expected value को discount करके present value निकालें: PV = E(X)/(1+i)^n
- अंतिम उत्तर का अर्थ स्पष्ट रूप से interpret करें कि आज कितनी राशि आवश्यक है अथवा जोखिम सीमा क्या है।
Formula कौन-सा लगाएँ? —
| समस्या (Problem Type) | उपयुक्त Mathematical Tool | मुख्य सूत्र (Primary Formula) |
| Event की chance निकालना | Probability | $P(E) = \frac{n(E)}{n(S)}$ |
| Possible outcomes + probabilities | Expected Value | $E(X) = \sum p_i x_i$ |
| Loss के weighted outcomes | Expected Loss | $E(L) = \sum p_i L_i$ |
| Future payment की गणना | Future Value | $FV = PV(1+i)^n$ |
| Future amount की current value | Present Value | $PV = \frac{FV}{(1+i)^n}$ |
| Repeated payments की श्रृंखला | Annuity | $PV = C \cdot \left[\frac{1 – (1+i)^{-n}}{i}\right]$ |
| Survival-related probability | Survival Model | $S(t) = P(T > t) = \frac{l_{x+t}}{l_x}$ |
| Outcomes कितना फैलते हैं | Variance / SD | $\sigma = \sqrt{E(X^2) – [E(X)]^2}$ |
| Multiple future uncertain outcomes | Expected Present Value | $EPV = \sum p_i CF_i v^{t_i}$ |
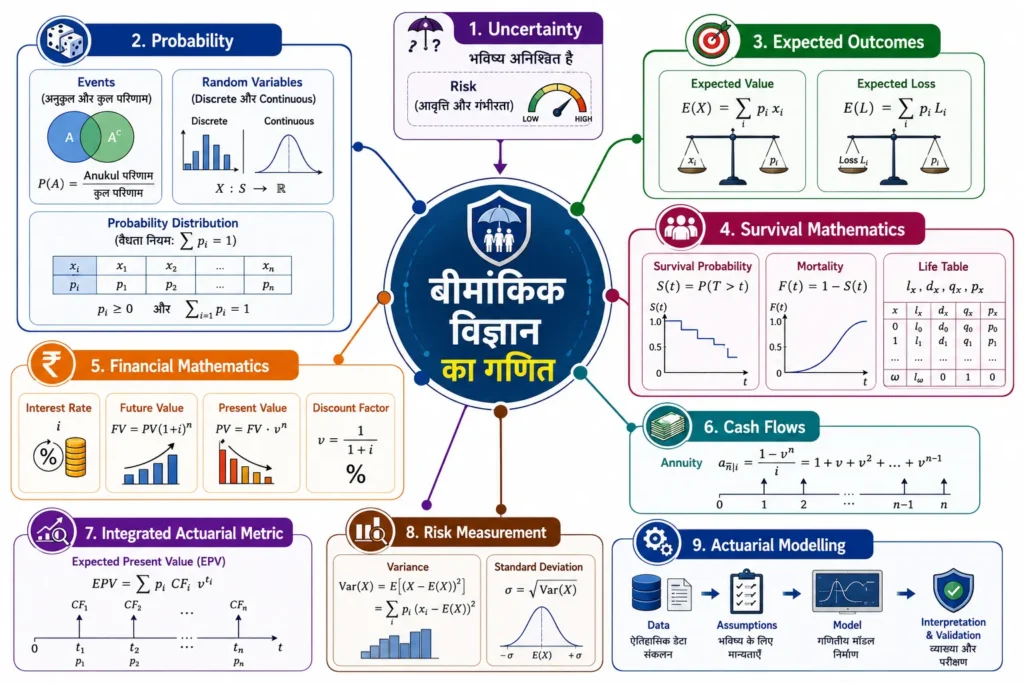
बीमांकिक विज्ञान का गणितीय सूत्र।
1. Probability
$$P(E) = \frac{n(E)}{n(S)}$$
- यह क्या बताता है: किसी घटना के घटित होने की संभावना का अनुपात।
- कब उपयोग करें: जब कुल समसंभाव्य परिणामों में से अनुकूल परिणामों का अनुपात निकालना हो।
2. Complement
$$P(E^c) = 1 – P(E)$$
- यह क्या बताता है: किसी घटना के घटित न होने की पूरक संभावना।
- कब उपयोग करें: जब विफलता, मृत्यु दर ($q_x$), या क्लेम न होने की प्रायिकता ज्ञात करनी हो।
3. Expected Value
$$E(X) = \sum p_i x_i$$
- यह क्या बताता है: सभी संभावित परिणामों का प्रायिकता-भारित औसत।
- कब उपयोग करें: जब अनिश्चित परिणामों का दीर्घकालिक औसत वित्तीय मान निकालना हो।
4. Variance
$$Var(X) = E(X^2) – [E(X)]^2$$
- यह क्या बताता है: परिणामों का उनके माध्य से फैलाव या अस्थिरता।
- कब उपयोग करें: जब वित्तीय परिणामों के जोखिम और परिवर्तनशीलता को मापना हो।
5. Future Value
$$FV = PV(1+i)^n$$
- यह क्या बताता है: वर्तमान पूंजी का ब्याज सहित भविष्य में बढ़ने वाला मूल्य।
- कब उपयोग करें: जब वर्तमान नकदी प्रवाह का भविष्य में संचित मूल्य ज्ञात करना हो।
6. Present Value
$$PV = \frac{FV}{(1+i)^n}$$
- यह क्या बताता है: भविष्य की निश्चित राशि का आज के संदर्भ में समतुल्य मूल्य।
- कब उपयोग करें: जब भविष्य के भुगतान के लिए आज आवश्यक राशि निकालनी हो।
7. Discount Factor
$$v = \frac{1}{1+i}$$
- यह क्या बताता है: एक वर्ष के पश्चात मिलने वाले ₹1 का आज का मूल्य।
- कब उपयोग करें: बहु-वर्षीय वर्तमान मूल्य गणनाओं को बीजगणितीय रूप से सरल बनाने के लिए।
8. Expected Present Value
$$EPV = \sum p_i CF_i v^{t_i}$$
- यह क्या बताता है: अनिश्चित और समय-आधारित नकदी प्रवाहों का बट्टाकृत औसत आज का मूल्य।
- कब उपयोग करें: बीमा, पेंशन और आकस्मिक वित्तीय देनदारियों का मूल्यांकन करने में।
9. Standard Deviation
$$\sigma = \sqrt{Var(X)}$$
- यह क्या बताता है: जोखिम की मूल इकाई में औसत विचलन।
- कब उपयोग करें: जब सॉल्वेंसी मार्जिन या जोखिम बफर का निर्धारण करना हो।
बीमांकिक विज्ञान को गहराई से समझें।
बीमांकिक विज्ञान का हल सहित उदाहरण:
Level 1: Basic Probability
- प्रश्न: 100 पॉलिसीधारकों में से 25 पॉलिसीधारक एक वर्ष में क्लेम करते हैं। एक यादृच्छिक पॉलिसीधारक द्वारा क्लेम करने की प्रायिकता क्या है?
- Given: कुल परिणाम $n(S) = 100$, अनुकूल परिणाम $n(E) = 25$
- Concept: शास्त्रीय प्रायिकता
- Formula: $P(E) = \frac{n(E)}{n(S)}$
- Calculation: $P(E) = \frac{25}{100} = 0.25$
- Interpretation: क्लेम की प्रायिकता $25\%$ ($0.25$) है।
Level 2: Expected Value
- Question: एक अनुबंध में $70\%$ प्रायिकता से ₹1,000 का लाभ और $30\%$ प्रायिकता से ₹500 की हानि होती है। प्रत्याशित मान निकालें।
- Given: $x_1 = 1000, p_1 = 0.70; x_2 $$= -500, p_2 = 0.30$
- Concept: विविक्त प्रत्याशित मान
- Formula: $E(X) = \sum p_i x_i$
- Calculation: $E(X) = 0.70(1000) + 0.30(-500) $$= 700 – 150 = 550$
- Interpretation: दीर्घकाल में प्रति अनुबंध औसत प्रत्याशित लाभ ₹550 है।
Level 3: Expected Loss
- प्रश्न: संभावित हानियाँ ₹0 ($P=0.7$), ₹1,000 ($P=0.2$) और ₹5,000 ($P=0.1$) हैं। प्रत्याशित हानि क्या होगी?
- Given: $L = \{0, 1000, 5000\}$, $p = \{0.7, 0.2, 0.1\}$
- Concept: जोखिम भारित हानि
- Formula: $E(L) = \sum p_i L_i$
- Calculation: $E(L) = (0.7 \times 0) + (0.2 \times 1000) $$+ (0.1 \times 5000) = 0 + 200 + 500 = 700$
- Interpretation: प्रति इकाई आवश्यक शुद्ध जोखिम प्रावधान ₹700 है।
Level 4: Random Variable Distribution
- प्रश्न: यादृच्छिक चर $X$ का वितरण है: $X=0$ ($P=0.7$), $X=1000$ ($P=0.2$), $X=5000$ ($P=0.1$). $E(X^2)$ ज्ञात कीजिए।
- Given: $X = \{0, 1000, 5000\}$, $P(X) = \{0.7, 0.2, 0.1\}$
- Concept: यादृच्छिक चर का द्वितीय आघूर्ण
- Formula: $E(X^2) = \sum p_i x_i^2$
- Calculation: $E(X^2) = 0.7(0)^2 + 0.2(1000)^2 $$+ 0.1(5000)^2 = 0 + 0.2(1,000,000) $$+ 0.1(25,000,000) $= 200,000 + 2,500,000 = 2,700,000
- Interpretation: द्वितीय आघूर्ण $2,700,000$ है, जो प्रसरण निकालने में प्रयुक्त होगा।
Level 5: Survival Probability
- Question: यदि $l_{40} = 10,000$ और $l_{41} = 9,900$ है, तो 40 वर्ष के व्यक्ति के 1 वर्ष तक जीवित रहने की प्रायिकता ($p_{40}$) क्या है?
- Given: $l_{40} = 10000, l_{41} = 9900$
- Concept: जीवन सारणी उत्तरजीविता अनुपात
- Formula: $p_x = \frac{l_{x+1}}{l_x}$
- Calculation: $p_{40} = \frac{9900}{10000} = 0.99$
- Interpretation: 40 वर्ष के व्यक्ति के 41 वर्ष तक जीवित रहने की संभावना $99\%$ है।
Level 6: Future Value / Present Value
- प्रश्न: 2 वर्ष बाद देय ₹10,000 का वर्तमान मूल्य क्या होगा यदि ब्याज दर 5% है?
- Given: $FV = 10000, n = 2, i = 0.05$
- Concept: वर्तमान मूल्य बट्टाकरण
- Formula: $PV = \frac{FV}{(1+i)^n}$
- Calculation: $PV = \frac{10000}{(1.05)^2} = \frac{10000}{1.1025} \approx 9,070.29$
- Interpretation: आज का ₹9,070.29 दो वर्ष बाद के ₹10,000 के समतुल्य है।
Level 7: Expected Present Value
- प्रश्न: 2 वर्ष बाद ₹1,00,000 का भुगतान होने की प्रायिकता $0.80$ है। यदि $i = 5\%$ है, तो EPV निकालें।
- Given: $CF = 100000, p = 0.80, n = 2, i = 0.05$
- Concept: बीमांकिक वर्तमान मूल्य
- Formula: $EPV = \frac{p \times CF}{(1+i)^n}$
- Calculation: $E(X) = 0.80 \times 100000 = 80000$; $EPV = \frac{80000}{(1.05)^2} = \frac{80000}{1.1025} \approx 72,562.36$
- Interpretation: अनिश्चित भविष्य के भुगतान का आज का आवश्यक मूल्य ₹72,562.36 है।
Level 8: Variance-based Comparison
- प्रश्न: यदि $E(X) = 700$ और $E(X^2) = 2,700,000$ है, तो मानक विचलन ($\sigma$) ज्ञात कीजिए।
- Given: $E(X) = 700, E(X^2) = 2,700,000$
- Concept: प्रसरण और मानक विचलन
- Formula: $Var(X) = E(X^2) – [E(X)]^2$, $\sigma = \sqrt{Var(X)}$
- Calculation: $Var(X) = 2,700,000 – (700)^2 $$= 2,700,000 – 490,000 = 2,210,000$; $\sigma = \sqrt{2,210,000} \approx 1,486.61$
- Interpretation: औसत परिणाम ₹700 है, परंतु मानक विचलन ₹1,486.61 है, जो परिणामों में उच्च अस्थिरता को दर्शाता है।
बीमांकिक विज्ञान के गणितीय कुछ सवाल
अगर आप इन सवालों के उत्तर या हल देखना चाहते हैं, तो अंत में दिए गए “Practice Set Answer Key” सेक्शन को जरूर देखें। इससे आप अपनी समझ खुद जाँच सकते हैं और सही उत्तर की पुष्टि कर सकते हैं।
Foundation
- $12\%$ को दशमलव रूप में रूपांतरित कीजिए।
- यदि किसी घटना की प्रायिकता $0.04$ है, तो इसे प्रतिशत में व्यक्त कीजिए।
- जाँचिए कि क्या $\{0.3, 0.4, 0.4\}$ एक वैध प्रायिकता वितरण है।
- यदि किसी घटना के अनुकूल परिणाम 15 और कुल परिणाम 60 हैं, तो इसकी प्रायिकता ज्ञात कीजिए।
- $6.5\%$ वार्षिक ब्याज दर का दशमलव रूप क्या होगा?
Probability
- 200 वस्तुओं में से 10 खराब हैं। यादृच्छिक रूप से चुनी गई वस्तु के खराब होने की प्रायिकता क्या है?
- यदि किसी व्यक्ति के एक वर्ष में स्वस्थ रहने की प्रायिकता $0.94$ है, तो उसके बीमार होने की प्रायिकता निकालें।
- एक पासा फेंकने पर 3 से विभाज्य संख्या आने की प्रायिकता क्या है?
- यदि $P(A) = 0.5$ और $P(B) = 0.3$ हैं, तो $P(A \cup B)$ क्या होगा?
- 500 वाहनों में से 25 में क्लेम दर्ज होता है। क्लेम न होने की प्रायिकता ज्ञात कीजिए।
Expected Value / Loss
- ₹2,000 लाभ ($P=0.6$) और ₹1,000 हानि ($P=0.4$) वाले अनुबंध का प्रत्याशित मान निकालें।
- तीन क्षतियां: ₹0 ($P=0.8$), ₹2,000 ($P=0.15$), ₹10,000 ($P=0.05$)। प्रत्याशित हानि क्या है?
- एक यादृच्छिक चर के मान 10, 20, 30 हैं, जिनकी प्रायिकताएँ $0.2, 0.5, 0.3$ हैं। $E(X)$ निकालें।
- यदि ₹50,000 हानि की प्रायिकता $0.02$ है और ₹0 हानि की प्रायिकता $0.98$ है, तो प्रत्याशित हानि ज्ञात कीजिए।
- एक खेल में ₹100 जीतने की संभावना $0.3$ और ₹20 हारने की संभावना $0.7$ है। प्रत्याशित मान निकालें।
Present Value
- 3 वर्ष बाद देय ₹20,000 का वर्तमान मूल्य ज्ञात कीजिए यदि $i = 6\%$ है।
- यदि वार्षिक ब्याज दर $8\%$ है, तो एक वर्ष का बट्टा कारक ($v$) निकालें।
- आज के ₹5,000 का $5\%$ की दर से 2 वर्ष बाद भविष्य मूल्य ($FV$) क्या होगा?
- 5 वर्ष बाद देय ₹50,000 का वर्तमान मूल्य क्या होगा यदि $i = 7\%$ है?
- ₹2,000 की 2 वार्षिक किस्तों का वर्तमान मूल्य निकालें यदि $i = 4\%$ है।
Survival
- यदि $l_{50} = 9,000$ और $l_{51} = 8,820$ है, तो $q_{50}$ (मृत्यु दर) ज्ञात कीजिए।
- यदि $S(5) = 0.90$ है, तो 5 वर्ष के भीतर विफलता की प्रायिकता क्या होगी?
- यदि $l_{60} = 8,000$ और $l_{70} = 6,000$ है, तो $_{10}p_{60}$ (10-वर्षीय उत्तरजीविता प्रायिकता) क्या है?
- यदि $p_{30} = 0.995$ है, तो $q_{30}$ का मान निकालें।
- 1,000 व्यक्तियों में से यदि 20 वर्ष बाद 850 जीवित रहते हैं, तो 20-वर्षीय उत्तरजीविता अनुपात निकालें।
Mixed Actuarial Modelling
- 2 वर्ष बाद ₹50,000 के भुगतान की प्रायिकता $0.75$ है। यदि $i = 6\%$ है, तो EPV ज्ञात कीजिए।
- एक यादृच्छिक चर के मान 0 और 100 हैं (प्रत्येक की प्रायिकता $0.5$ है)। इसका प्रसरण ($Var(X)$) निकालें।
- 1 वर्ष बाद ₹10,000 ($P=0.8$) और 2 वर्ष बाद ₹20,000 ($P=0.6$) के आकस्मिक लाभों का कुल EPV निकालें यदि $i = 5\%$ है।
क्या Actuarial गणित सिर्फ Insurance का गणित है?
यह एक आम धारणा है कि बीमांकिक गणित केवल बीमा क्षेत्र तक सीमित है। यद्यपि बीमा इसका एक प्रमुख व्यावहारिक अनुप्रयोग है, परंतु actuarial mathematics की सोच और गणितीय ढांचा इससे कहीं अधिक व्यापक है।
Institute of Actuaries of India (IAI) की वर्तमान योग्यता संरचना के अंतर्गत actuarial subjects बीमा से आगे निम्नलिखित क्षेत्रों में विस्तृत हैं: (Syllabus: Year 2026, 2026)
- पेंशन एवं कर्मचारी लाभ (Pensions and Other Benefits): सेवानिवृत्ति योजनाओं और ग्रेच्युटी दायित्वों का दीर्घकालिक मूल्यांकन।
- निवेश एवं वित्त (Investment and Finance): पोर्टफोलियो जोखिम प्रबंधन और परिसंपत्ति-देनदारी प्रबंधन (Asset-Liability Management)।
- वित्तीय डेरिवेटिव्स (Financial Derivatives): जटिल वित्तीय अनुबंधों और विकल्पों का स्टोकेस्टिक मूल्यांकन।
- एंटरप्राइज रिस्क मैनेजमेंट (Enterprise Risk Management – ERM): कॉर्पोरेट और वित्तीय संस्थानों के समग्र जोखिमों की मॉडलिंग।
- स्वास्थ्य एवं देखभाल (Health and Care): चिकित्सा लागतों और रुग्णता जोखिमों का मॉडलिंग।
- सामान्य बीमा (General Insurance): साइबर जोखिम, प्राकृतिक आपदाओं और पुनर्बीमा का गणितीय प्रबंधन।
इसलिए बीमांकिक गणित सिर्फ बीमा तक सीमित नहीं है, बल्कि यह हर उस जगह काम आता है जहाँ अनिश्चितता के बीच लंबी अवधि के पैसे से जुड़े फैसले लेने होते हैं।
Actuarial गणित और सामान्य गणित में अंतर
| तुलनात्मक आधार | सामान्य गणित (General Mathematics) | बीमांकिक गणित (Actuarial Mathematics) |
| चरों की प्रकृति | अधिकांशतः ज्ञात या स्थिर मात्राएं (Known Quantities) | अनिश्चित और यादृच्छिक मात्राएं (Uncertain & Stochastic Quantities) |
| परिणाम का प्रकार | सटीक उत्तर (Exact Answer) | प्रत्याशित व अनुमानित परिणाम (Expected/Estimated Outcomes) |
| समस्या समाधान | सूत्र आधारित हल (Formula Solving) | डेटा और मान्यताओं पर आधारित मॉडलिंग (Modelling) |
| प्रक्रिया का स्वरूप | डिटरमिनिस्टिक समस्याएं (Deterministic Problems) | प्रायिकता आधारित समस्याएं (Probabilistic Problems) |
| विश्लेषण का दायरा | एकल गणितीय गणना (Single Calculation) | डेटा + मान्यताएं + मॉडल + संवेदनशीलता परीक्षण |
10 मिनट की Actuarial गणित Revision
- Minute 1: Actuarial Science का उद्देश्य: अनिश्चित भविष्य की घटनाओं और वित्तीय जोखिमों को प्रायिकता व वित्तीय गणित के माध्यम से परिमाणित करना।
- Minute 2: Probability: किसी घटना की संभावना का $0$ से $1$ के बीच संख्यात्मक मापन ($P(E) = n(E)/n(S)$)।
- Minute 3: Expected Value: सभी संभावित परिणामों का प्रायिकता-भारित औसत ($E(X) = \sum p_i x_i$)।
- Minute 4: Expected Loss: संभावित हानियों का भारित जोखिम ($E(L) = \sum p_i L_i$)।
- Minute 5: Random Variable: अनिश्चित घटनाओं के परिणामों को वास्तविक संख्याओं में बदलने वाला चर।
- Minute 6: Survival: समय $t$ तक जीवित रहने की संभावना ($S(t)$) और विफलता की पूरक संभावना ($1 – S(t)$)।
- Minute 7: Interest: मुद्रा का समय मूल्य और चक्रवृद्धि प्रभाव ($FV = PV(1+i)^n$)।
- Minute 8: Present Value: भविष्य की राशि का आज के संदर्भ में बट्टाकृत मूल्य ($PV = FV \cdot v^n$)।
- Minute 9: Expected Present Value: अनिश्चित भविष्य के भुगतानों का आज का मूल्य, जो प्रायिकता और ब्याज दर दोनों से समायोजित है ($EPV = \sum p_i CF_i v^{t_i}$)।
- Minute 10: Model Assumptions: किसी भी मॉडल का परिणाम उसके इनपुट डेटा और मान्यताओं की शुद्धता पर निर्भर करता है।
Self-Check — क्या आपने बीमांकिक गणित समझ लिया है?
इन स्रोतों के सहारे आप अपनी बीमांकिक गणितीय समझ को और मजबूत कर सकते हैं एवं आगे की परीक्षाओं और व्यावसायिक चुनौतियों के लिए खुद को आत्मविश्वास से तैयार कर सकते हैं।
स्वयं के वैचारिक मूल्यांकन हेतु निम्नलिखित जांच बिंदुओं की पुष्टि की जा सकती है:
- [ ] Probability और percentage का अंतर समझता हूँ और $5\%$ को $0.05$ के रूप में प्रयोग कर सकता हूँ।
- [ ] Random variable पहचान सकता हूँ और उसके वितरण की तालिका बना सकता हूँ।
- [ ] Expected value निकाल सकता हूँ और जानता हूँ कि यह भारित औसत है, लेकिन यह निश्चित गारंटी नहीं है।
- [ ] Expected loss की गणना कर सकता हूँ और जोखिम पूलिंग में इसका महत्व समझ सकता हूँ।
- [ ] Survival probability और विफलता दर ($1 – S(t)$) का संबंध समझता हूँ।
- [ ] $PV$ और $FV$ में फर्क कर सकता हूँ तथा बट्टाकरण की दिशा सही रख सकता हूँ।
- [ ] Discount factor ($v = \frac{1}{1+i}$) की अवधारणा और उपयोग समझता हूँ।
- [ ] Expected present value का basic idea समझता हूँ कि यह probability और time दोनों को जोड़ता है।
- [ ] Variance और standard deviation का अर्थ समझता हूँ और जानता हूँ कि केवल औसत पर निर्भर रहना पर्याप्त नहीं है।
- [ ] Mathematical model और real-world certainty में अंतर समझता हूँ तथा मान्यताओं के महत्व को स्वीकार करता हूँ।
बीमांकिक विज्ञान के गणित की Concept Map

मैं GanitSpeed का संस्थापक, हिंदी कंटेंट एडिटर और लेखक हूँ।