Table of Contents
परिचय एक उधारकर्ता की कहानी:
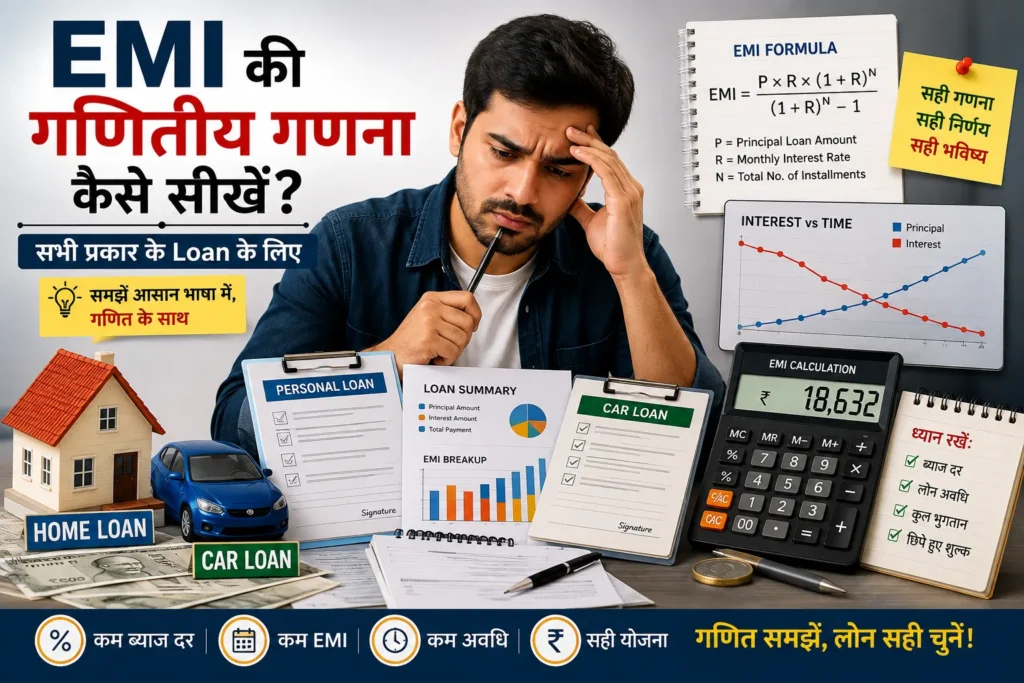
सबसे पहले हम बैंकिंग गणित से पहली मुलाकात करते हैं। फिर हम Loan के EMI की गणितीय गणना सीखेंगें।
रवि, एक मध्यमवर्गीय परिवार के मुखिया, ने अपने बेटे की उच्च शिक्षा के लिए बैंक से ₹5 लाख का एजुकेशन लोन लिया। बैंक अधिकारी ने स्पष्ट रूप से बताया कि अगले 5 वर्षों तक हर महीने ₹9,966 की EMI देनी होगी। उस समय, यह राशि रवि की मासिक आय के अनुसार उपयुक्त प्रतीत हुई, और उन्होंने अनुबंध पर हस्ताक्षर कर दिए।
कुछ महीनों के नियमित भुगतान के बाद, जब रवि ने अपनी पासबुक और ऋण खाते का वित्तीय विवरण देखा, तो उन्होंने पाया कि 60 किस्तों के अंत में बैंक को कुल ₹5.97 लाख से ₹6.5 लाख के बीच की राशि का पुनर्भुगतान करना होगा।
इस स्थिति में स्वाभाविक प्रश्न उत्पन्न होता है: “यदि केवल ₹5 लाख का मूलधन लिया गया था, तो ₹1 लाख से अधिक की अतिरिक्त राशि क्यों चुकानी पड़ रही है? क्या इसमें कोई छुपा हुआ शुल्क शामिल है, या गणना में कोई त्रुटि हुई है?”
यह दुविधा केवल एक व्यक्ति की नहीं है; भारत में अनेक उधारकर्ता ऋण लेते समय इसी प्रकार के भ्रम का सामना करते हैं। इस समस्या का मुख्य कारण वित्तीय गणित (Financial Mathematics) की स्पष्ट समझ का अभाव है। जब तक उधारकर्ता यह नहीं समझते कि बैंक मासिक किस्त का निर्धारण किस गणितीय मॉडल के आधार पर करते हैं, तब तक वे वित्तीय निर्णयों में असहाय अनुभव करते हैं।
यह लेख केवल EMI का फॉर्मूला प्रस्तुत करने तक सीमित नहीं है, बल्कि इसके पीछे के चक्रवृद्धि ब्याज और गुणोत्तर श्रेणी के सिद्धांतों को सरल भाषा में समझाकर पाठकों को गणना में आत्मनिर्भर बनाना इसका उद्देश्य है। इसमें EMI की गणना के स्पष्ट चरण, व्यावहारिक उदाहरण और त्वरित उपयोगी सुझाव दिए गए हैं। तकनीकी विस्तार के साथ-साथ शीघ्र सीखने के इच्छुक पाठकों के लिए इसमें सभी आवश्यक जानकारी उपलब्ध है।
इस लेख को पढ़ने के बाद आप इस लेख के अध्ययन के पश्चात पाठक स्वयं EMI की गणना करने, विभिन्न लोन ऑफर की EMI और कुल भुगतान की तुलना करने, कैलकुलेटर और एक्सेल में सटीक गणना करने, तथा सामान्य त्रुटियों से बचने में सक्षम होंगे। इससे न केवल उपयुक्त EMI का चयन संभव होगा, बल्कि प्रमुख वित्तीय गलतियों से भी बचा जा सकेगा।
पसंदीदा कार खरीदने के लिए ₹5 लाख का कार लोन लिया। बैंक ने उसे हर महीने ₹11,000 की EMI का ऑफर दिया। रोहित खुश था, लेकिन कुछ समय बाद जब उसने कुल भुगतान जोड़ा, तो पता चला कि उसे बैंक को लगभग ₹7.2 लाख लौटाने हैं। ऐसा क्यों हुआ? क्या EMI सिर्फ एक आसान मासिक किस्त है या इसके पीछे कोई खास गणित है?
इस लेख में पाठक न केवल लोन EMI का फॉर्मूला सीखेंगे, बल्कि इसके पीछे का संपूर्ण गणित और तर्क भी समझ पाएंगे। इसमें यह भी बताया गया है कि किसी भी लोन ऑफर का विश्लेषण कैसे किया जाए, EMI कैलकुलेटर के बिना EMI कैसे निकाली जाए, और उपयुक्त निर्णय कैसे लिया जाए।
Loan, Interest, Principal: EMI बैंकिंग गणित की मूलभूत अवधारणाएँ
ऋण पुनर्भुगतान की जटिल प्रक्रिया को समझने के लिए उससे संबद्ध मूलभूत शब्दावलियों के गणितीय और वित्तीय अर्थ को स्पष्ट करना आवश्यक है:
- मूलधन (Principal Amount – P): यह वह वास्तविक धनराशि है जो उधारकर्ता वित्तीय संस्था (बैंक या NBFC) से ऋण के रूप में प्राप्त करता है। इस राशि में कोई ब्याज या प्रशासनिक शुल्क शामिल नहीं है।
- ऋण (Loan): एक कानूनी और वित्तीय अनुबंध, जिसके तहत बैंक उधारकर्ता को एक निर्धारित समय सीमा के लिए मूलधन इस शर्त पर प्रदान करता है कि वह ब्याज के साथ इसका पुनर्भुगतान करेगा।
- ब्याज दर (Interest Rate – Annual Rate): मूलधन का उपयोग करने के एवज में बैंक द्वारा लिया जाने वाला प्रभार, जिसे प्रतिशत प्रति वर्ष (% p.a.) में व्यक्त किया जाता है।
- अनादा शेष (Outstanding Balance): किसी विशिष्ट समय (जैसे महीने के प्रारंभ) पर बचा हुआ शेष मूलधन, जिस पर उस माह का ब्याज आकलित किया जाता है।
- मासिक ब्याज (Monthly Interest): प्रत्येक माह के प्रारंभ में उपलब्ध अनादा शेष पर लागू होने वाला ब्याज। इसकी गणना वार्षिक ब्याज दर को 12 से विभाजित करके की जाती है।
- समान मासिक किस्त (Equated Monthly Installment – EMI): प्रत्येक माह की निश्चित तिथि को उधारकर्ता द्वारा बैंक को अदा की जाने वाली वह स्थिर राशि, जिसके दो भाग होते हैं—पहला उस माह का देय ब्याज और दूसरा मूलधन का पुनर्भुगतान।
- अमॉर्टाइजेशन (Amortization): एक पूर्व-निर्धारित प्रक्रिया, जिसके तहत संपूर्ण ऋण अवधि के दौरान प्रत्येक EMI में ब्याज और मूलधन के अनुपात का क्रमिक समायोजन किया जाता है।
EMI की अवधारणा और इसकी आंतरिक कार्यप्रणाली
समान मासिक किस्त (EMI) का मुख्य उद्देश्य उधारकर्ता को एक स्थिर मासिक दायित्व देना है, ताकि वह अपने बजट की योजना आसानी से बना सके। परंतु, स्थिर EMI के भीतर मूलधन और ब्याज का अनुपात हर महीने बदलता रहता है।
EMI का वास्तविक अर्थ क्या है ?
EMI (Equated Monthly Installment) वह निश्चित राशि है, जिसे आपको हर महीने लोन चुकाने के लिए देना होता है। इसमें दो हिस्से होते हैं:
- Principal: आपकी मूल उधारी राशि
- Interest: बैंक का लाभ (सालाना ब्याज प्रतिशत के अनुसार)
EMI चक्र की कार्यप्रणाली
- ऋण संवितरण (Loan Disbursal): बैंक ऋण की शुरुआत में उधारकर्ता को मूलधन ($P$) प्रदान करता है, जो शुरुआती अनादा शेष बन जाता है।
- मासिक ब्याज का आकलन: हर महीने के प्रारंभ में, बैंक वर्तमान अनादा शेष पर उस माह की ब्याज दर ($R$) के अनुसार ब्याज की गणना करता है मासिक ब्याज = अनादा शेष $/times R$।
- मूलधन पुनर्भुगतान की गणना: तय की गई नियत EMI राशि से उस माह के ब्याज को घटाया जाता है। शेष बची राशि मूलधन को कम करने में प्रयुक्त होती है (मूलधन हिस्सा = EMI – मासिक ब्याज)।
- नया अनादा शेष निर्धारण: पिछले अनादा शेष में से मूलधन हिस्सा घटाकर नया अनादा शेष निकाला जाता है (नया अनादा शेष = पुराना अनादा शेष – मूलधन हिस्सा)।
- प्रक्रिया का दोहराव: यह चक्र निर्धारित महीनों ($N$) तक निरंतर चलता है, जब तक कि अंतिम माह में अनादा शेष शून्य न हो जाए।
दृश्य उदाहरण के रूप में, मान लीजिए कि ₹1,00,000 का ऋण 1% मासिक ब्याज दर पर लिया गया है और नियत EMI ₹4,608 है।
पहले महीने में बैंक ₹1,00,000 पर 1% यानी ₹1,000 ब्याज के रूप में काटेगा। इसके पश्चात् EMI की शेष राशि (₹4,608 – ₹1,000 = ₹3,608) मूलधन चुकता करने में जाएगी। इसके परिणामस्वरूप नया अनादा शेष घटकर ₹96,392 रह जाएगा। दूसरे महीने में 1% ब्याज इस ₹96,392 पर निकाला जाएगा (जो ₹963.92 होगा), जिससे मूलधन चुकाने वाला हिस्सा बढ़कर ₹3,644.08 हो जाएगा।
यह प्रक्रिया स्पष्ट करती है कि ऋण के शुरुआती वर्षों में अनादा शेष बड़ा होने के कारण EMI का बड़ा भाग केवल ब्याज चुकाने में व्यय होता है, जबकि अंतिम वर्षों में मूलधन तेजी से घटता है। इसी संरचना के कारण यदि आप लोन के प्रारंभिक वर्षों में प्रीपेमेंट (आंशिक या पूर्ण भुगतान) करते हैं, तो आप सबसे अधिक ब्याज बचा सकते हैं, क्योंकि उस समय शेष मूलधन अधिक होता है और आगे चलकर लगने वाला कुल ब्याज काफी कम हो जाता है। इसलिए, समय से पहले भुगतान करने का लाभ उठाना समझदारी भरा वित्तीय निर्णय होता है।
हर EMI में थोड़ा-थोड़ा Principal और Interest शामिल होता है। शुरुआत में Interest ज्यादा होता है, धीरे-धीरे Principal हिस्सा बढ़ता है।
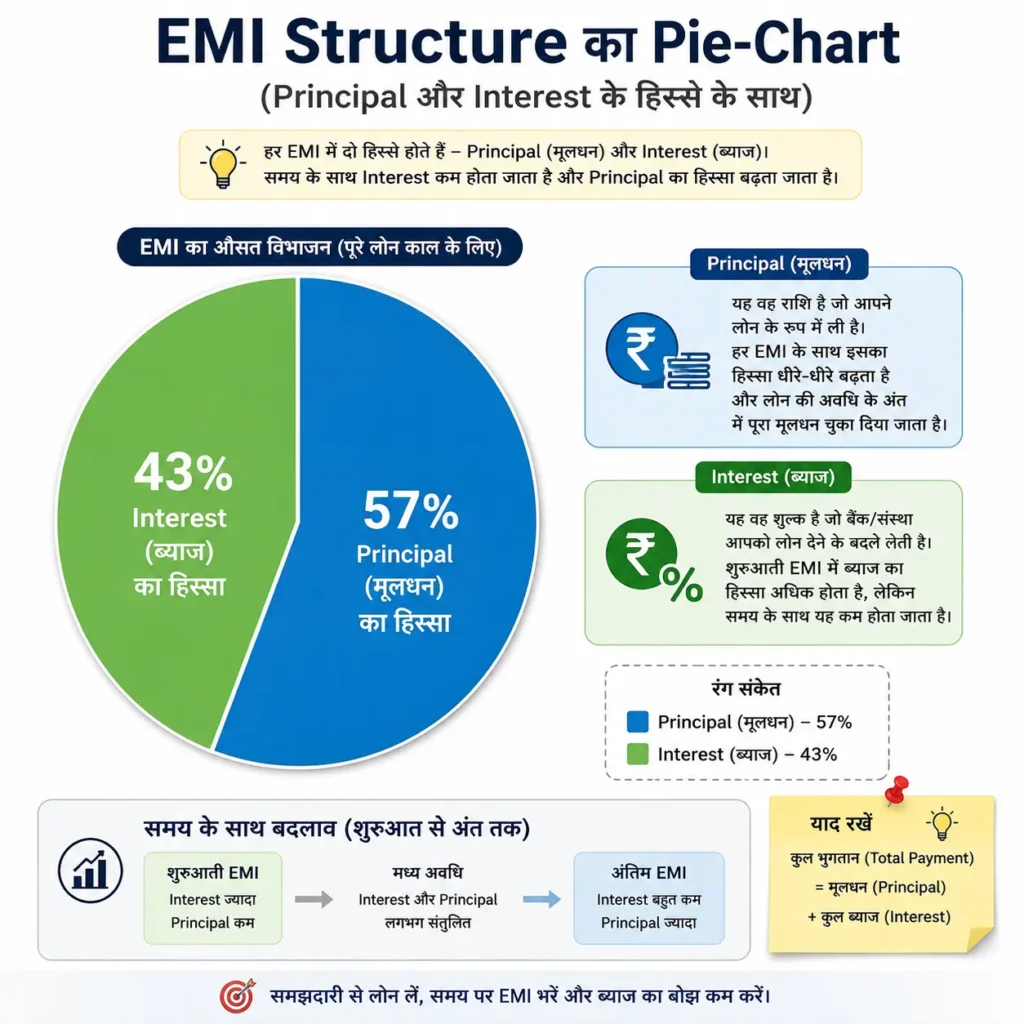
Key Terms
- Outstanding Balance: बचे हुए Loan का हिस्सा
- Tenure: कुल महीनों की संख्या
- Fixed EMI: हर महीने एक ही राशि, लेकिन भीतर का Ratio बदलता है
EMI की पूरी गणित
EMI Formula
EMI का गणितीय सूत्र
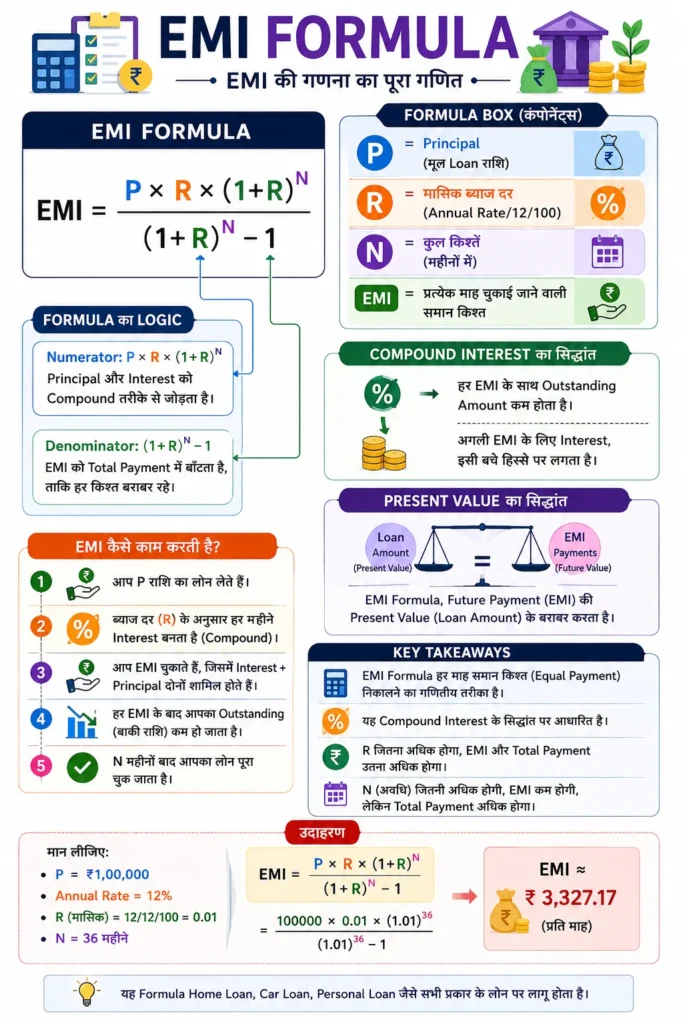
$$EMI = \frac{P \times R \times (1+R)^N}{(1+R)^N – 1}$$
जहाँ:
पूर्ण गणितीय व्युत्पत्ति (Step-by-Step Proof)
वित्तीय गणित का आधारभूत नियम यह है कि आज दिए गए मूलधन ($P$) का वर्तमान मूल्य, भविष्य में प्राप्त होने वाली सभी $N$ संख्या की किस्तों (EMI) के वर्तमान मूल्यों (Present Values) के योग के बराबर होना चाहिए।
यदि डिस्काउंट दर (मासिक ब्याज दर) $R$ है, तो:
- प्रथम माह की EMI का वर्तमान मूल्य $= \frac{EMI}{(1+R)^1}$
- द्वितीय माह की EMI का वर्तमान मूल्य $= \frac{EMI}{(1+R)^2}$
- $k$-वें माह की EMI का वर्तमान मूल्य $= \frac{EMI}{(1+R)^k}$
- $N$-वें माह की EMI का वर्तमान मूल्य $= \frac{EMI}{(1+R)^N}$
इन सभी $N$ किस्तों के वर्तमान मूल्यों का योग मूलधन $P$ के समतुल्य होना चाहिए:
$$P = \frac{EMI}{(1+R)^1} + \frac{EMI}{(1+R)^2} + \frac{EMI}{(1+R)^3} $$$$+ \dots + \frac{EMI}{(1+R)^N}$$
समीकरण के दाहिने पक्ष से $EMI$ को उभयनिष्ठ (common) निकालने पर:
$$P = EMI \left[ \frac{1}{(1+R)^1} + \frac{1}{(1+R)^2} \right] $$$$ + \frac{1}{(1+R)^3} + \dots + \frac{1}{(1+R)^N}$$
कोष्ठक के अंदर की श्रेणी एक गुणोत्तर श्रेणी (Geometric Progression) है,
जहाँ:
- प्रथम पद ($a$) $= \frac{1}{1+R}$
- सार्व अनुपात (Common Ratio – $r$) $= \frac{1}{1+R}$
- कुल पदों की संख्या $= N$
गुणोत्तर श्रेणी के $N$ पदों के योग का सूत्र $S_N = a \frac{1 – r^N}{1 – r}$ होता है।
इसे कोष्ठक के मान पर लागू करने पर:
$$S_N = \left(\frac{1}{1+R}\right) \left[ \frac{1 – \left(\frac{1}{1+R}\right)^N}{1 – \frac{1}{1+R}} \right]$$
हर (Denominator) के व्यंजक को सरल करने पर:
$$1 – \frac{1}{1+R} = \frac{(1+R) – 1}{1+R} = \frac{R}{1+R}$$
अब इस मान को $S_N$ के समीकरण में प्रतिस्थापित करने पर:
$$S_N = \left(\frac{1}{1+R}\right) \left[ \frac{1 – (1+R)^{-N}}{\frac{R}{1+R}} \right]$$
अंश और हर में मौजूद $(1+R)$ निरस्त (cancel) हो जाता है:
$$S_N = \frac{1 – (1+R)^{-N}}{R} = \frac{1 – \frac{1}{(1+R)^N}}{R} $$$$= \frac{(1+R)^N – 1}{R (1+R)^N}$$
अब इस योगफल $S_N$ को मूलधन के समीकरण में रखने पर:
$$P = EMI \times \left[ \frac{(1+R)^N – 1}{R (1+R)^N} \right]$$
समीकरण को $EMI$ हेतु पुनर्व्यवस्थित (rearrange) करने पर:
$$EMI = P \times \left[ \frac{R (1+R)^N}{(1+R)^N – 1} \right]$$
इति सिद्धम् (Hence Proved)। यह सिद्ध करता है कि EMI सूत्र वास्तव में भविष्य के नकद प्रवाह (Cash Flows) के चक्रवृद्धि डिस्काउंटिंग का बीजीय परिणाम है।
- P = Principal (मूल Loan राशि)
- R = मासिक ब्याज दर (Annual Rate/12/100)
- N = कुल किश्तें (महीनों में)
Formula का Logic
- Numerator (P × R × (1+R)^N):
Principal और Interest को Compound तरीके से जोड़ता है। - Denominator ((1+R)^N − 1):
EMI को Total Payment में बाँटता है, ताकि हर किश्त बराबर रहे। - Compound Interest:
हर EMI के साथ Outstanding Amount कम होता है। अगली EMI के लिए Interest इसी बचे हिस्से पर लगता है। - Present Value:
EMI Formula, Future Payment (EMI) की Present Value (Loan Amount) के बराबर करता है।
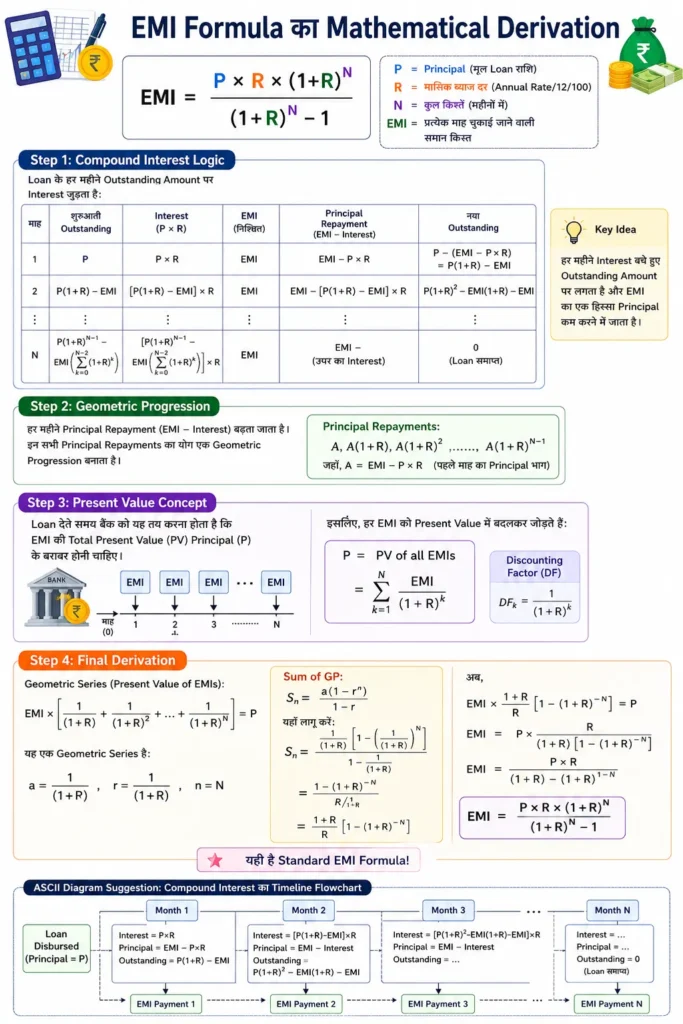
EMI Formula का Mathematical Derivation
Step 1: Compound Interest Logic
Loan के हर महीने Outstanding Amount पर Interest जुड़ता है:
Month 1:
Outstanding = P
Interest = P × R
Principal Repayment = EMI − Interest
Month 2:
Outstanding = P − Principal Repayment (Month 1)
इसी तरह हर महीने।
Step 2: Geometric Progression
हर महीने प्रिंसिपल का हिस्सा बढ़ता है। अगर आप सभी Principal Repayment को जोड़ें, तो यह एक Geometric Progression बन जाएगी।
Step 3: Present Value Concept
Loan देते समय बैंक को यह तय करना होता है कि EMI की Total Present Value Principal के बराबर होनी चाहिए।
इसलिए, EMI के Formula में Discounting Factor आता है।
Step 4: Final Derivation
Geometric Series:
$EMI \times \left[\frac{1}{1+R} + \frac{1}{1+R}^² + \cdot + \frac{1}{1+R}^N\right] = P$
इस Series का Sum निकालें, और EMI के लिए Rearrange करें—तो वही Standard Formula आता है।
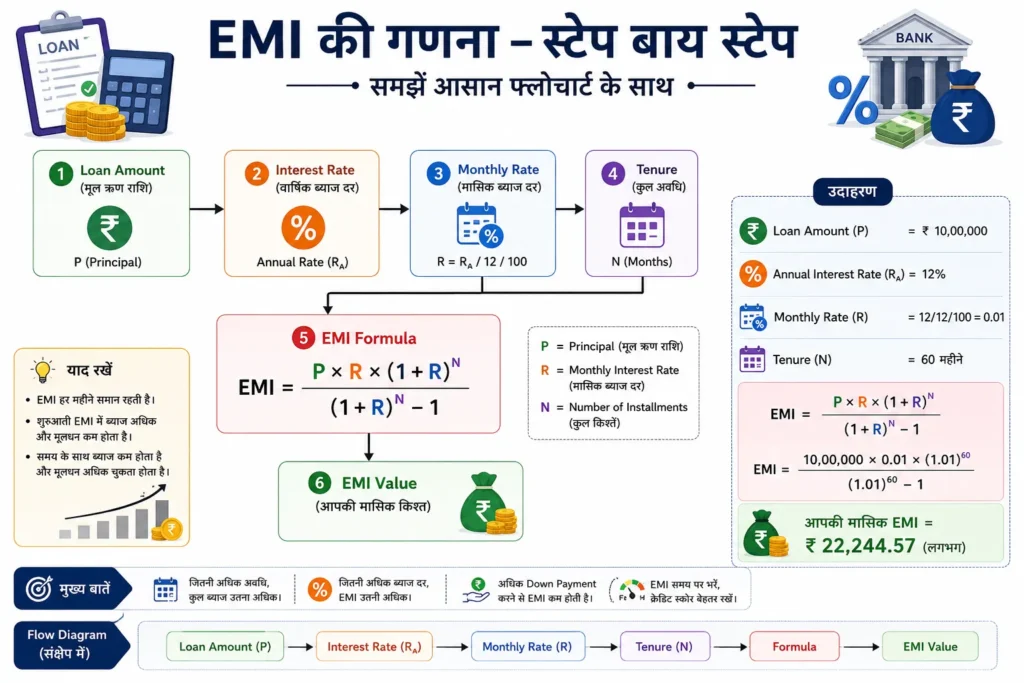
चरण-दर-चरण सटीक EMI गणना: गणितीय उदाहरण
Example
- Loan Amount (P): ₹5,00,000
- Interest Rate (Annual): 10%
- Tenure: 5 साल (60 महीने)
Steps
- Interest Rate (Monthly):
$\frac{10%}{12}$ = 0.833% = 0.00833 - Formula में Value डालें:
- EMI = 5,00,000 × 0.00833 × $\frac{(1+0.00833)^60}{ [(1+0.00833)^{60−1}]}$
- Calculation Flow:
- $$(1+0.00833)^60$$ = 1.647
- Numerator = 5,00,000 × 0.00833 × 1.647 = ₹6,862
- Denominator = 1.647 − 1 = 0.647
- EMI = 6,862 / 0.647 = ₹10,605
Flow Diagram:
Manual EMI Calculation
Calculator के बिना कैसे करें?
- Approximation:
- EMI = $\frac{(Principal}{Months} $$+ \frac{(Principal × Annual Rate × Tenure in Years)}{(2 × Months)}$
- यह EMI का लगभग अनुमान देता है।
Practical Tip Box
Tip: Small Tenure Loans के लिए यह Approximation काफ़ी Accurate है। Long Tenure Loans में Error बढ़ सकता है। एक आसान नियम याद रखें: यदि आपका लोन ₹2 लाख से कम या 3 साल से कम अवधि का है, तो मैन्युअल गणना अपनाएँ, अन्यथा डिजिटल विधि (Calculator, Excel या Google Sheets) ही इस्तेमाल करें, ताकि कोई गलती न हो। जब लोन की अवधि 1-3 साल हो या मूलधन कम हो, तो मैन्युअल तेज़ गणना आपके लिए सही विकल्प है।
लेकिन यदि Loan लंबी अवधि (5 साल से ज्यादा) की है या राशि ज्यादा है, तो कैलकुलेटर या Excel/Google Sheets का ही इस्तेमाल करें, ताकि कोई त्रुटि न हो और आप सही EMI, Interest और टोटल पेमेंट देख सकें। अनुमानित गणना सिर्फ प्रैक्टिस और छोटे-छोटे निर्णयों के लिए रखें, बड़े और महत्वपूर्ण फैसलों में सटीक गणना का भरोसा करें।
Loan के EMI का Calculator से करें।
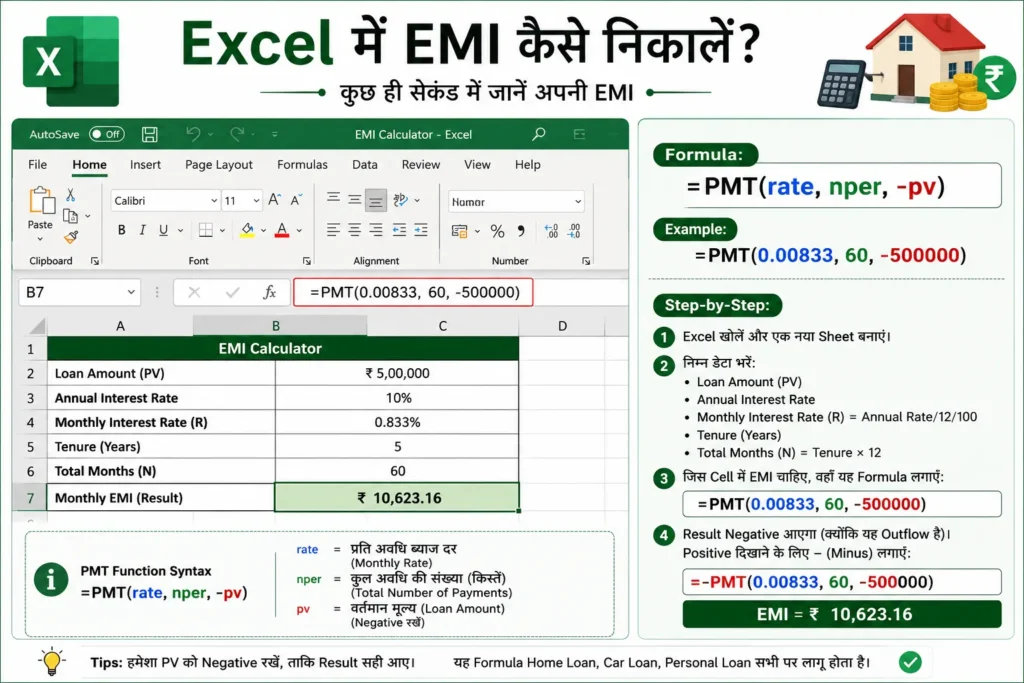
Excel में EMI कैसे निकालें
- Formula:
=PMT(rate, nper, -pv) - Example:
=PMT(0.00833, 60, -500000) - Step-by-Step:
- Excel खोलें
- एक Cell में Formula लगाएँ
- Result Negative आएगा (Outflow), Positive दिखाने के लिए – लगाएँ
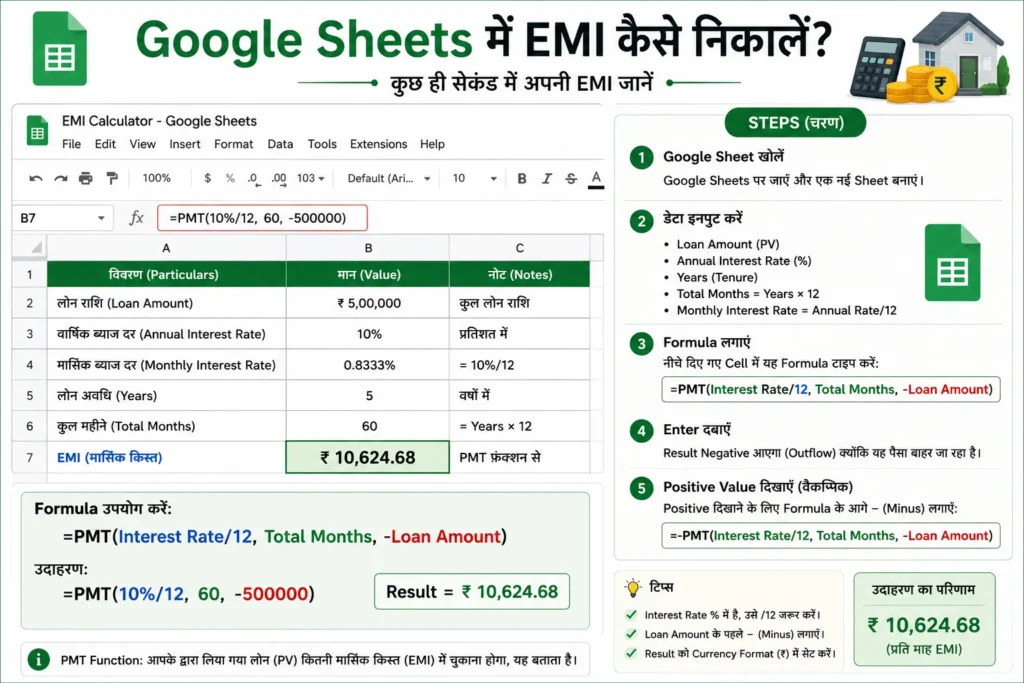
Google Sheets में EMI
Steps
- Google Sheet खोलें
- =PMT($\frac{Interest Rate}{12}$, Total Months, -Loan Amount)
- उदाहरण: =PMT(10%/12, 60, -500000)
- Result = ₹10,624.68
गणना विधियों की तुलना: मैनुअल, एक्सेल, गूगल शीट और कैलकुलेटर
| मैनुअल गणना | EMI = P × R × (1+R)^N / ((1+R)^N − 1) | गणितीय कार्यप्रणाली की पूर्ण समझ | साइंटिफिक कैलकुलेटर के बिना (1+R)^N निकालना जटिल |
| Microsoft Excel | =PMT(9%/12, 60, -500000) | विस्तृत अमॉर्टाइजेशन तालिका बनाना | एक्सेल सॉफ्टवेयर की आवश्यकता |
| Google Sheets | =PMT(9%/12, 60, -500000) | पूरी तरह नि:शुल्क, क्लाउड-आधारित | इंटरनेट कनेक्शन की आवश्यकता |
| डिजिटल कैलकुलेटर | बैकएंड एल्गोरिदम चालित फॉर्म | सेकंडों में परिणाम, अति व्यावहारिक | आंतरिक ब्याज गणना के लॉजिक नहीं दिखते |
Tip Box:
EMI Calculator Concept समझने के बाद ही Use करें, Blindly Trust न करें. कई बार EMI Calculator में Processing Fees, Hidden Charges या Loan के Special Terms नहीं जुड़ते, जिससे Actual EMI या Total Payment अलग आ सकती है. Manual Verification ज़रूरी है ताकि आप हर Financial Decision में सचेत रहें और सही गणना कर सकें.
यदि किसी Loan में Processing Fees या Extra Charges (जैसे Legal Fee, Insurance, Documentation Charge आदि) लिए जा रहे हों, तो उनकी राशि को मूलधन (Principal) में जोड़कर पूरी गणना करें. मसलन: अगर Principal ₹5,00,000 है और Processing Fee ₹10,000 है, तो EMI निकालते समय Principal को ₹5,10,000 मानें. ऐसे करके आपकी EMI और Total Repayment की गणना सटीक रहेगी और सही Loan Offer की तुलना भी आसान होगी.
सभी प्रकार के Loan Type Interest Rate (Aprx.)Tenure EMI Pattern Practical
| Home Loan | 8-10% | 10-30 वर्ष | लंबी अवधि, कम EMI | ₹30 लाख @ 9% / 20 वर्ष |
| Personal Loan | 11-20% | 1-5 वर्ष | छोटी अवधि, ऊँची EMI | ₹2 लाख @ 15% / 3 वर्ष |
| Car Loan | 9-14% | 1-7 वर्ष | मध्यम EMI | ₹5 लाख @ 12% / 5 वर्ष |
| Education Loan | 8-13% | 5-15 वर्ष | मोरेटोरियम के बाद EMI | ₹10 लाख @ 10% / 7 वर्ष |
| Gold Loan | 8-15% | 1-3 वर्ष | लचीला, विभिन्न विकल्प | ₹1 लाख @ 12% / 2 वर्ष |
| Business Loan | 12-18% | 1-7 वर्ष | बदलता हुआ, व्यवसाय पर निर्भर | ₹5 लाख @ 16% / 4 वर्ष |
Key Points:
- Home Loan: सबसे कम ब्याज, सबसे लंबी अवधि, EMI सबसे कम—पर कुल ब्याज सबसे अधिक।
- Personal Loan: बिना सिक्योरिटी के, ब्याज ज्यादा, EMI व कुल भुगतान ऊँचा।
- Car Loan: EMI मध्यम, अवधि कम, डाउन पेमेंट ज़रूरी।
- Education Loan: पढ़ाई के दौरान EMI नहीं, बाद में शुरू—कुल ब्याज पर ध्यान दें।
- Gold Loan: कम अवधि, ब्याज दर लचीली, त्वरित स्वीकृति।
- Business Loan: ब्याज दरें ऊँची, दस्तावेज़ीकरण और क्रेडिट स्कोर अहम।
इसे अपने दस्तावेज़ में “सभी प्रकार के Loan” सेक्शन के अंतर्गत डालें—यह तुलना, निर्णय में बहुत मदद करेगी।
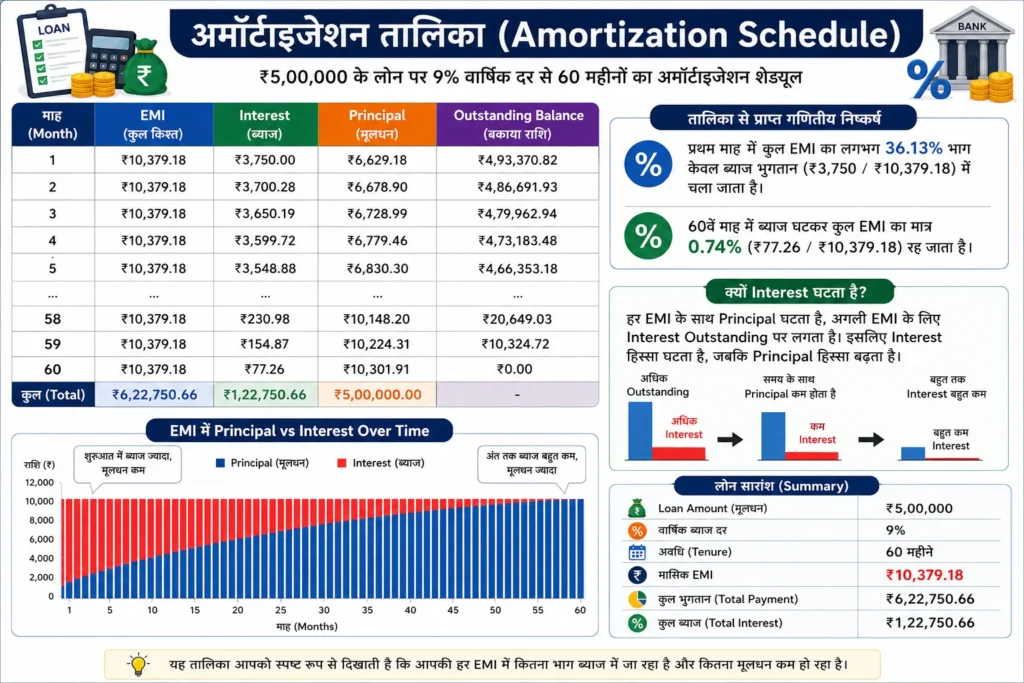
अमॉर्टाइजेशन तालिका (Amortization Schedule)
अमॉर्टाइजेशन तालिका एक ऐसी विस्तृत टेबल होती है जिसमें किसी भी लोन या EMI के हर महीने की किश्त (EMI) का पूरा ब्योरा दिया जाता है। इसमें यह स्पष्ट रूप से दिखाया जाता है कि हर महीने दी गई EMI में से कितना हिस्सा ब्याज (Interest) के रूप में गया और कितना हिस्सा मूलधन (Principal) चुकाने में लगा। साथ ही, हर EMI के बाद बचा हुआ बकाया (Outstanding Balance) भी इसमें दर्शाया जाता है।
मुख्य बातें:
- EMI के हर हिस्से का विश्लेषण:
हर महीने की EMI दो भागों में बँटी होती है—एक हिस्सा ब्याज, दूसरा हिस्सा मूलधन। - शुरुआत में ब्याज ज्यादा:
लोन की शुरुआत में EMI का बड़ा हिस्सा ब्याज के रूप में जाता है, और समय के साथ ब्याज घटता तथा मूलधन हिस्सा बढ़ता है। - हर महीने का बकाया:
हर EMI के बाद कितना लोन बचा है, वह भी तालिका में दिखता है।
अमॉर्टाइजेशन तालिका यह स्पष्ट करती है कि किस प्रकार हर महीने ₹10,379.18 की EMI में से मूलधन और ब्याज का आवंटन परिवर्तित होता है। ₹5,00,000 के लोन पर 9% की दर से 60 महीनों का विस्तृत अमॉर्टाइजेशन शेड्यूल नीचे प्रस्तुत है:
| 1 | ₹10,379.18 | ₹3,750.00 | ₹6,629.18 | ₹4,93,370.82 |
| 2 | ₹10,379.18 | ₹3,700.28 | ₹6,678.90 | ₹4,86,691.93 |
| 3 | ₹10,379.18 | ₹3,650.19 | ₹6,728.99 | ₹4,79,962.94 |
| 4 | ₹10,379.18 | ₹3,599.72 | ₹6,779.46 | ₹4,73,183.48 |
| 5 | ₹10,379.18 | ₹3,548.88 | ₹6,830.30 | ₹4,66,353.18 |
| … | … | … | … | … |
| 58 | ₹10,379.18 | ₹230.98 | ₹10,148.20 | ₹20,649.03 |
| 59 | ₹10,379.18 | ₹154.87 | ₹10,224.31 | ₹10,324.72 |
| 60 | ₹10,379.18 | ₹77.26 | ₹10,301.91 | ₹0.00 |
| कुल | ₹6,22,750.66 | ₹1,22,750.66 | ₹5,00,000.00 | – |
इसे सीधे अपने लेख या रिपोर्ट में पेस्ट करें—कोई कोड टैग या एक्स्ट्रा सिंटैक्स नहीं।
तालिका से प्राप्त गणितीय निष्कर्ष:
- प्रथम माह में कुल EMI का लगभग 36.13% भाग केवल ब्याज भुगतान ($\text{₹}3,750 / \text{₹}10,379.18$) में चला जाता है।
- 60वें माह में ब्याज घटकर कुल EMI का मात्र 0.74% ($\text{₹}77.26 / \text{₹}10,379.18$) रह जाता है।
क्यों Interest घटता है?
हर EMI के साथ Principal घटता है, अगली EMI के लिए Interest Outstanding पर लगता है। इसलिए Interest हिस्सा घटता है, जबकि Principal हिस्सा बढ़ता है।
EMI कम कैसे करें?
नीचे दिए गए तरीकों और उनके छोटे प्रैक्टिकल उदाहरणों के साथ जानें कि EMI कैसे कम की जा सकती है:
- डाउन पेमेंट (Down Payment): अधिक डाउन पेमेंट देने से प्रिंसिपल कम हो जाता है, जिससे EMI घटती है। उदाहरण: अगर आप कार खरीदते समय 1 लाख रुपये अतिरिक्त डाउन पेमेंट करते हैं, तो आपके 5 लाख के लोन के बजाय 4 लाख पर EMI कैलकुलेट होगी।
- टेन्योर कम करना (Short Tenure): लोन की अवधि कम करें। ऐसा करने से EMI तो थोड़ी बढ़ेगी, लेकिन कुल देय ब्याज कम होगा। उदाहरण: 5 साल के बजाय 3 साल का पर्सनल लोन लें, तो कुल ब्याज की बचत होगी।
- कम ब्याज दर लें (Lower Interest): अलग-अलग बैंकों की ब्याज दरों की तुलना करें।
- उदाहरण: यदि बैंक A की ब्याज दर 12% है और बैंक B की 10% है, तो 10% वाले बैंक का चुनाव करें, इससे EMI कम हो जाएगी।
- बैलेंस ट्रांसफर (Balance Transfer): यदि किसी दूसरे बैंक में कम ब्याज दर मिलती है, तो वहां लोन ट्रांसफर करें। उदाहरण: Existing लोन 11% पर चल रहा है, नया बैंक आपको 8.5% पर दे रहा है, तो ट्रांसफर करने पर EMI घटेगी।
- आंशिक प्रीपेमेंट या पार्ट पेमेंट (Part Payment): जब भी कुछ अतिरिक्त रकम मिले (बोनस/FD मैच्योरिटी आदि), उसे लोन में जमा करें। उदाहरण: पांच साल के लोन के दूसरे साल में 50,000 रुपये प्रीपे करें, तो या तो EMI कम हो जाएगी या लोन टेन्योर घट जाएगा।
- पूरी या आंशिक प्रीपेमेंट (Prepayment): लोन का एक हिस्सा समय से पहले चुका दें।
- उदाहरण: होम लोन के पहले तीन साल में यदि 2 लाख रुपये प्रीपेमेंट कर दें, तो ब्याज में बड़ी बचत होगी।
Tip Box:
Prepayment करनेके बादर EMI या टेन्यों में सेकिसेा घटाना है, इसका विकल्प बैंक से जरूर पूछें। अपनी वित्तीय स्थिति के अनुसार सबसे उपयुक्त तरीका चुनें
Prepayment के बाद EMI या Tenure अपडेट करवाने के स्टेप्स:
- बैंक से संपर्क करें और अपने प्रीपेमेंट की जानकारी दें।
- बैंक से EMI या टेन्योर रीकैलकुलेशन के लिए निवेदन करें।
- बैंक द्वारा बताए गए नए EMI या नई अवधि के विकल्पों को ध्यान से समझें और दस्तावेज मांगें।
- कंफर्म करें कि आपकी अगली EMI किस आधार पर कटेगी—कम EMI या कम टेन्योर।
- सारी डिटेल्स बैंक से लिखित रूप में प्राप्त करें ताकि भविष्य में कोई गलती न हो।
EMI Calculation में होने वाली सामान्य गलतियाँ
- Annual Rate को Direct Monthly Rate मानना
- Prepayment के बाद EMI न बदलवाना
- Processing Fees को Ignore करना
- Reducing और Flat Rate क्या हैं:
- Reducing Rate में ब्याज हर महीने बचे हुए बकाया मूलधन पर लगाया जाता है, जिससे EMI के साथ-साथ कुल ब्याज धीरे-धीरे कम होता है। Flat Rate में ब्याज शुरू के कुल लोन अमाउंट पर पूरे कार्यकाल के लिए तय किया जाता है, जिससे EMI भले ही कम दिखे, लेकिन कुल भुगतान राशि ज्यादा होती है। दोनों का फर्क ठीक से न समझना EMI की गलत तुलना का बड़ा कारण बन जाता है।
- EMI Delay Penalty न जानना
- Loan Insurance Cost न जोड़ना
- Floating Rate Loan में EMI स्थिर मानना
- Balance Transfer की Hidden Cost
- Partial Payment Option न पूछना
- EMI Date Miss करने पर Impact
- Tax Benefit न देखना
- EMI Calculator में Input Error
- Loan Agreement Terms न पढ़ना
- Extra Charges (Legal, Stamp) Ignore करना
- अमान्य Formula या Approximation पर भरोसा
Remember Box:
EMI Calculation में छोटी गलती भी लाखों का नुकसान करा सकती है। हर Detail Validate करें।
EMI के final गणना तक पहुँचने से EMI Validation Checklist अवश्य देखें।
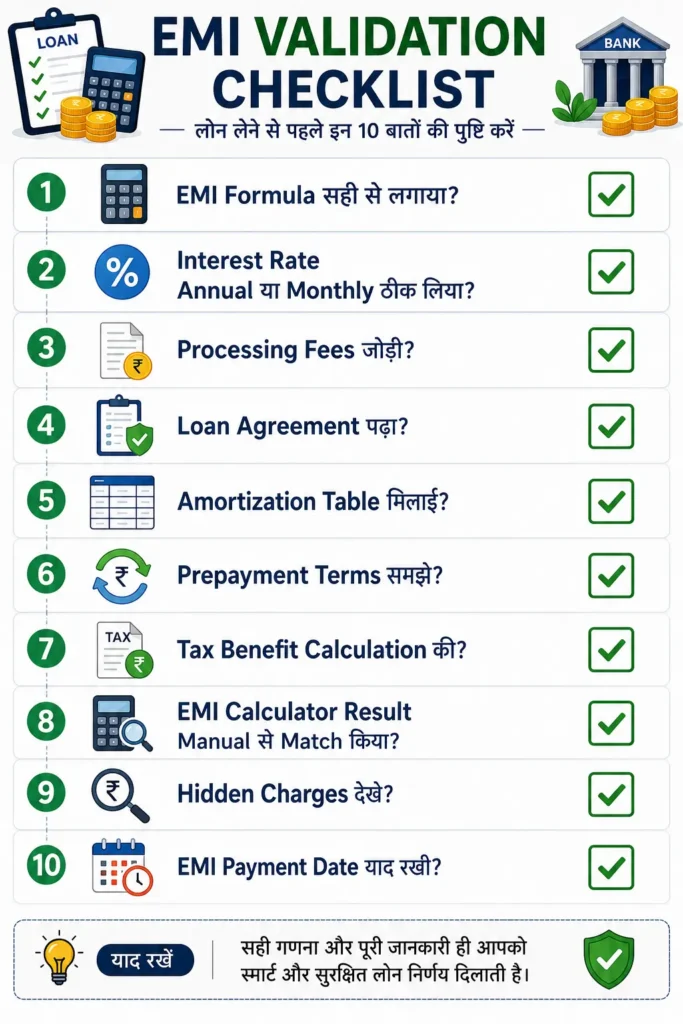
- EMI Formula सही से लगाया?
- Interest Rate Annual या Monthly ठीक लिया?
- Processing Fees जोड़ी?
- Loan Agreement पढ़ा?
- Amortization Table मिलाई?
- Prepayment Terms समझे?
- Tax Benefit Calculation की?
- EMI Calculator Result Manual से Match किया?
- Hidden Charges देखे?
- EMI Payment Date याद रखी?
Loan लेने से पहले इस गणना का Checklist अवश्य देखें।
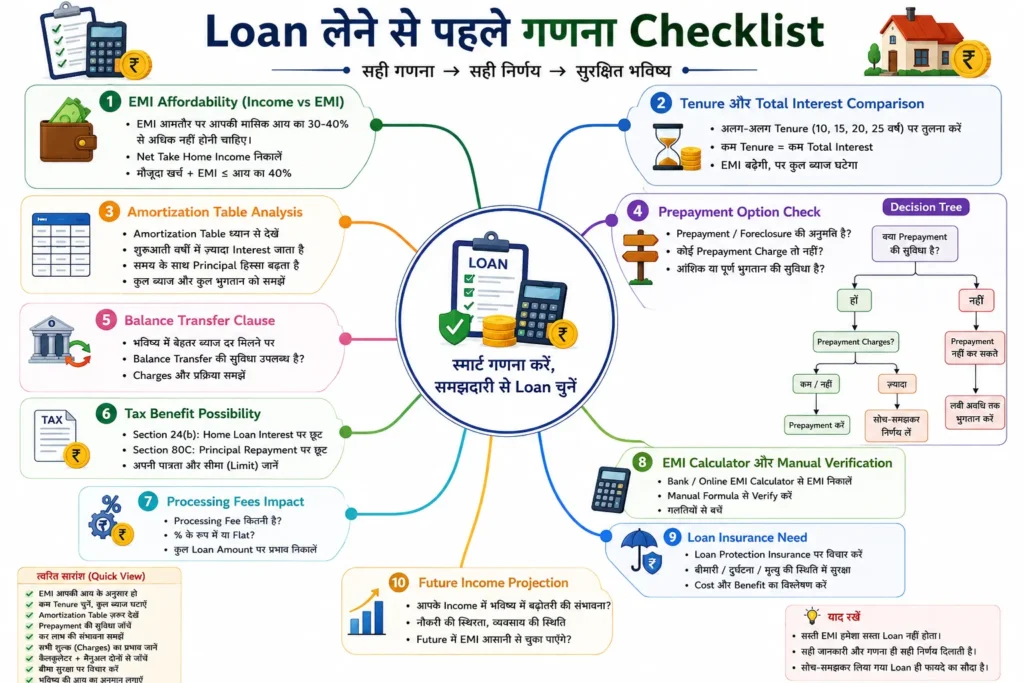
- EMI Affordability (Income vs EMI)
- Tenure और Total Interest Comparison
- Amortization Table Analysis
- Prepayment Option Check
- Balance Transfer Clause
- Tax Benefit Possibility
- Processing Fees Impact
- EMI Calculator और Manual Verification
- Loan Insurance Need
- Future Income Projection
FAQs:
Loan EMI कैसे Calculate करें?
Loan EMI निकालने के लिए आपको 3 चीज़ें जाननी जरूरी हैं:
Loan Amount (Principal)
Interest Rate (Annual)
Tenure (कितने महीने)
फिर आप EMI Formula या EMI Calculator का उपयोग कर सकते हैं।
EMI Calculation के लिए Formula क्या है?
EMI का गणितीय सूत्र है:EMI = $$P × R × (1+R)^N / ((1+R)^N − 1)$$
जहाँ,
P = Principal (मूलधन)
R = मासिक ब्याज दर (वार्षिक दर/12/100)
N = कुल महीनों की संख्या
Home Loan EMI कैसे निकाले?
Home Loan EMI निकालने के लिए:
Loan Amount (जैसे ₹30 लाख), Annual Interest Rate (जैसे 8.5%) और Tenure (जैसे 20 साल/240 माह) निर्धारित करें।
मासिक ब्याज दर निकालें:
उदाहरण: 8.5% / 12 = 0.708% यानी 0.00708
ऊपर दिए गए EMI फार्मूले में मान डालें या EMI Calculator का प्रयोग करें।
EMI मिल जाएगी—जैसे ₹30 लाख 8.5%/20yr के लिए लगभग ₹26,035 प्रति माह।
Personal Loan की EMI में Principal और Interest कैसे बँटते हैं?
Personal Loan की हर EMI में शुरुआत में ब्याज का हिस्सा ज्यादा होता है, लेकिन हर माह मूलधन का हिस्सा बढ़ने लगता है।
पहली EMI: ब्याज ज्यादा, मूलधन कम
आखिरी EMI: ब्याज बहुत कम, मूलधन ज्यादा
यह Pattern हर Amortized Loan (Reducing Balance) में समान रहता है।
Car Loan में EMI का पैटर्न कैसा होता है?
Car Loan में EMI पैटर्न Personal Loan जैसा ही होता है:
EMI हर महीने समान रहती है
शुरुआत में ब्याज ज्यादा, अंत में मूलधन ज्यादा
Tenure कम (अक्सर 3-7 साल), इसलिए कुल ब्याज कम होता है
Education Loan की EMI कब शुरू होती है?
Education Loan में आमतौर पर Moratorium Period (पढ़ाई + 6-12 माह) होता है।
इस दौरान EMI नहीं देनी होती, सिर्फ ब्याज जुड़ता है
पढ़ाई पूरी होने के बाद (या जॉब लगने के बाद) EMI शुरू होती है
EMI Calculator और Manual Calculation में क्या फर्क है?
EMI Calculator:
तेज़, आसान, सटीक
आपको बस Principal, Interest Rate और Tenure डालना होता है
रिज़ल्ट सेकंडों में मिल जाता है
Manual Calculation:
EMI फॉर्मूले से खुद गणना करनी होती है
गणित की अच्छी समझ और कैलकुलेटर चाहिए
Concept क्लियर करने और Double-Check करने के लिए अच्छा है
संक्षेप में:
Calculator सुविधाजनक है, Manual गणना आपको गहराई से समझ देती है।
EMI क्या होती है और कैसे बनती है?
EMI (Equated Monthly Installment) वह निश्चित मासिक राशि है, जो आपको बैंक या वित्तीय संस्था को लोन चुकाने के लिए हर महीने देनी होती है।
हर EMI में दो हिस्से होते हैं:
Principal (मूलधन): असली लोन राशि का हिस्सा
Interest (ब्याज): बैंक का लाभ, जो बचे हुए लोन (Outstanding) पर लगता है
शुरुआत में EMI का बड़ा हिस्सा ब्याज होता है, लेकिन हर महीने मूलधन का हिस्सा बढ़ता जाता है और ब्याज घटता जाता है।
निष्कर्ष:
बड़ी Loan लेना एक महत्वपूर्ण वित्तीय जिम्मेदारी है, अतः केवल EMI कैलकुलेटर पर निर्भर रहना उचित नहीं है। इस लेख के माध्यम से अब यह स्पष्ट हो गया है कि विभिन्न प्रकार के लोन की EMI कैसे निकाली जाती है, उसका गणितीय तर्क क्या है, और EMI की स्व-प्रमाणन प्रक्रिया क्या है। अपनी समझ को सुदृढ़ करने के लिए ऊपर दिए गए प्रैक्टिकल वर्कशीट को , जिसमें पूरा करें अपने लोन के आंकड़े (जैसे लोन राशि, ब्याज दर, अवधि) डालकर EMI, कुल भुगतान और ब्याज की गणना करें।
यह अभ्यास न केवल आपकी समझ को बढ़ाएगा, बल्कि भविष्य में सही वित्तीय निर्णय लेने के लिए आत्मविश्वास भी देगा। अपनी भरी हुई वर्कशीट को किसी मेंटर, शिक्षक या विश्वसनीय मित्र के साथ साझा कर फीडबैक प्राप्त करें, जिससे आपकी समझ और आत्मविश्वास और अधिक सुदृढ़ होगा तथा आप अपने निर्णयों को अधिक प्रभावी ढंग से लागू कर सकेंगे। Loan लेने से पहले अपने EMI, Total Payment और Interest का पूरा विश्लेषण करें।
✓ Manual गणना के साथ Calculator Result Validate करें।
✓ हर Loan Offer की Amortization Table जरूर देखें।
✓ Prepayment, Balance Transfer, Processing Fees जैसी Terms को समझें।
✓ EMI कम करने के लिए Practical Steps अपनाएँ।
✓ EMI Validation Checklist से हर Step Verify करें।
अधिक जानकारी के लिए बैंक से सीधे बात करें। State Bank Of India के लोन प्रणाली को समझें , Punjab National बैंक के लोन प्रणाली को समझें , HDFC के लोन प्रणाली को समझें।
याद रखें, अगर आप समझदारी से गणना करेंगे तो कोई भी लोन ऑफर आपके लिए फायदेमंद या नुकसानदेह नहीं रहेगा।

मैं GanitSpeed का संस्थापक, हिंदी कंटेंट एडिटर और लेखक हूँ।