अनेक लोग मानते हैं कि केवल पैसे बचा लेना पर्याप्त है, जबकि वास्तविक वित्तीय समझदारी यह है कि बचत को उपयुक्त निवेश साधनों में लगाया जाए। उदाहरण के लिए, यदि ₹50,000 केवल सेविंग्स अकाउंट में रखे जाते हैं, तो वह राशि समय के साथ महंगाई के कारण अपनी क्रय शक्ति खो सकती है। वर्तमान में जितना सामान खरीदा जा सकता है, वही राशि कुछ वर्षों बाद कम वस्तुओं को ही दिला पाएगी।
अतः यह आवश्यक है कि पूंजी को ऐसे साधनों में निवेश किया जाए, जहाँ वह बढ़ सके और भविष्य की आवश्यकताओं को पूरा करने में सहायक हो। अब प्रश्न उठता है—इन निवेश योजनाएँ के विकल्पों में कौन-कौन से साधन उपलब्ध हैं? आगे प्रत्येक विकल्प का विश्लेषण प्रस्तुत किया गया है।
- बैंक सावधि जमा (Fixed Deposit) एवं आवर्ती जमा (Recurring Deposit)
- सरकारी बचत योजनाएँ (Government Savings Schemes)
- ऋण साधन एवं बॉन्ड्स (Bonds and Debt Instruments)
- म्यूचुअल फंड्स (Mutual Funds)
- प्रत्यक्ष शेयर बाज़ार (Direct Equities)
- स्वर्ण एवं उससे जुड़े वित्तीय विकल्प (Gold and Financial Gold Alternatives)
- अचल संपत्ति (Real Estate)
प्रत्येक निवेश योजना की विशिष्ट विशेषताएँ होती हैं। कुछ योजनाओं में आवश्यकता पड़ने पर शीघ्र निकासी संभव है, जबकि अन्य में पूंजी को निर्धारित अवधि तक निवेशित रखना आवश्यक होता है। विभिन्न विकल्पों में जोखिम और प्रतिफल का स्तर भी अलग-अलग होता है। अतः किसी भी योजना का चयन करने से पूर्व यह मूल्यांकन करना आवश्यक है कि वह विकल्प व्यक्तिगत आवश्यकताओं और परिस्थितियों के अनुरूप है या नहीं।
अक्सर यह प्रश्न उठता है कि ‘सबसे उत्तम निवेश योजना कौन-सी है?‘ इस प्रश्न का कोई एक उत्तर नहीं हो सकता, क्योंकि जो योजना एक व्यक्ति के लिए उपयुक्त है, वह दूसरे के लिए उतनी लाभकारी नहीं हो सकती। अतः यह समझना आवश्यक है कि प्रत्येक योजना में कितना जोखिम और संभावित प्रतिफल है, तथा वह विकल्प व्यक्तिगत आवश्यकताओं के अनुरूप है या नहीं। इसी प्रकार की विवेकपूर्ण सोच निवेश निर्णयों में मार्गदर्शन प्रदान करती है।
Table of Contents
निवेश योजना को समझने के चार मूलभूत स्तंभ
अगर आप किसी निवेश योजना को सही तरीके से समझना चाहते हैं, तो उसे चार मुख्य पहलुओं पर जरूर परखें। ये चार बातें आपको यह जानने में मदद करेंगी कि असल में वह योजना कैसे काम करती है और आपके लिए कितनी उपयुक्त है।
अक्सर लोग मान लेते हैं कि बैंक एफडी पूरी तरह सुरक्षित है। इसमें पूंजी की सुरक्षा तो मिलती है, लेकिन ब्याज दर कम हो सकती है या महंगाई बढ़ने पर असली फायदा घट सकता है। वहीं, शेयर बाजार में पैसा लगाने से कमाई की संभावना तो ज्यादा है, लेकिन नुकसान का डर भी बना रहता है।
इसलिए, किसी भी निवेश को सिर्फ ‘सुरक्षित’ या ‘असुरक्षित’ कहना सही नहीं है। असल में, जोखिम कई तरह के होते हैं—जैसे बाजार का उतार-चढ़ाव, कंपनी की साख या महंगाई का असर। इन सब बातों को समझना और ध्यान में रखना जरूरी है।
निवेश योजनाओं का व्यापक मानचित्र
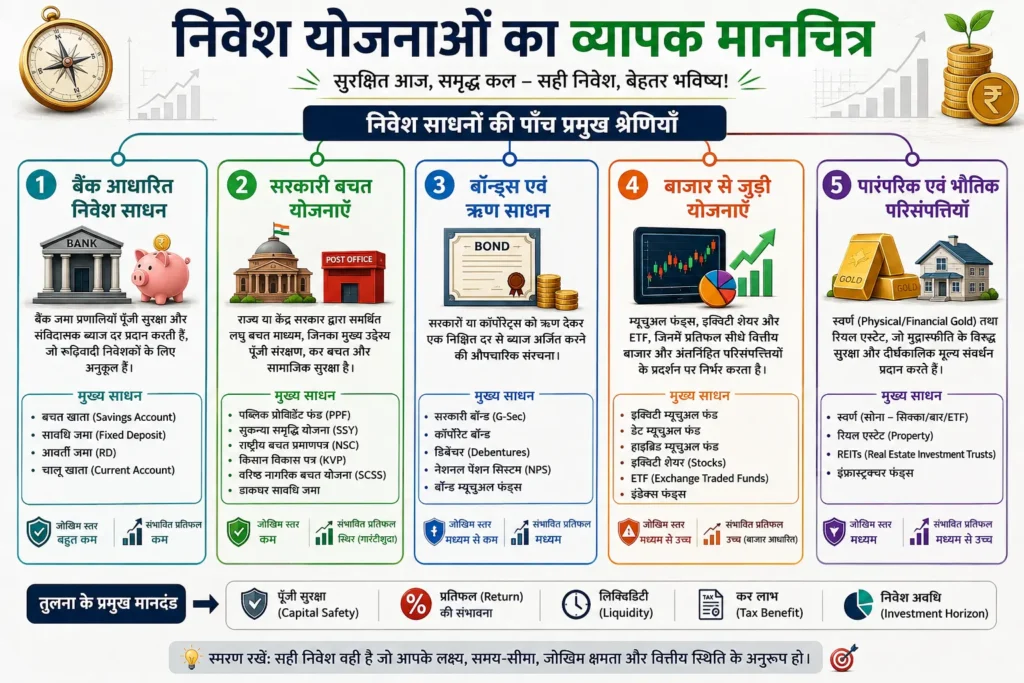
वित्तीय बाज़ार में उपलब्ध साधनों को उनके संचालन, नियामक संरचना (regulatory framework) और परिसंपत्ति वर्ग (asset class) के आधार पर मुख्य रूप से पाँच श्रेणियों में वर्गीकृत किया जाता है:
- बैंक आधारित निवेश साधन
- बैंक जमा प्रणालियाँ पूंजी सुरक्षा और संविदात्मक ब्याज दर (contractual interest) प्रदान करती हैं, जो रूढ़िवादी निवेशकों के लिए अनुकूल हैं।
- सरकारी बचत योजनाएँ
- राज्य अथवा केंद्र सरकार द्वारा समर्थित लघु बचत माध्यम, जिनका मुख्य उद्देश्य पूंजी संरक्षण, कर बचत और सामाजिक सुरक्षा प्रदान करना है।
- बॉन्ड्स एवं ऋण साधन (Debt Investments)
- सरकारों या कॉर्पोरेट्स को ऋण देकर एक निश्चित दर से ब्याज अर्जित करने की औपचारिक संरचना।
- बाज़ार से जुड़ी योजनाएँ (Market-linked Investments)
- म्यूचुअल फंड्स, इक्विटी शेयर्स और ईटीएफ (ETFs), जिनमें प्रतिफल सीधे वित्तीय बाज़ार और अंतर्निहित परिसंपत्तियों के प्रदर्शन पर निर्भर करता है।
- पारंपरिक एवं भौतिक परिसंपत्तियाँ
- स्वर्ण (Physical/Financial Gold) तथा रियल एस्टेट, जो मुद्रास्फीति के विरुद्ध सुरक्षा और दीर्घकालिक मूल्य संवर्धन प्रदान करते हैं।
बैंक आधारित निवेश योजनाएँ
बैंकिंग प्रणाली आम निवेशकों के लिए सबसे सुलभ और परिचित निवेश ढाँचा प्रदान करती है। इसमें मुख्यतः दो प्रकार के उत्पाद पूंजी संचय के लिए उपयोग किए जाते हैं:
सावधि जमा (Fixed Deposit – FD)
सावधि जमा एक ऐसी व्यवस्था है जिसके अंतर्गत निवेशक एक पूर्व-निर्धारित अवधि (जैसे 7 दिन से 10 वर्ष) के लिए एकमुश्त (lump sum) राशि बैंक में जमा करता है।
- ब्याज संरचना: जमा करते समय निर्धारित की गई ब्याज दर पूरी अवधि के लिए स्थिर रहती है, भले ही बाज़ार की दरें बाद में बदल जाएँ।
- परिपक्वता एवं समय-पूर्व निकासी: परिपक्वता (maturity) पर मूलधन के साथ अर्जित ब्याज का भुगतान किया जाता है। यदि निवेशक परिपक्वता से पूर्व राशि निकालता है (premature withdrawal), तो बैंक सामान्यतः कुछ पेनाल्टी काटते हैं और ब्याज दर में कटौती करते हैं।
- कराधान (Taxation): एफडी से मिलने वाला ब्याज निवेशक की कुल आय में जोड़ा जाता है और उसकी लागू कर स्लैब (tax slab) के अनुसार कर योग्य होता है।
आवर्ती जमा (Recurring Deposit – RD)
उन व्यक्तियों के लिए जो एकमुश्त बड़ी राशि के स्थान पर प्रति माह एक निश्चित राशि बचाना चाहते हैं, आवर्ती जमा की संरचना उपयुक्त होती है।
- नियमित संचय: इसमें एक निश्चित अवधि के लिए हर महीने निर्धारित किस्त जमा करनी होती है।
- अनुशासित बचत: यह साधन वेतनभोगी और छोटे बचतकर्ताओं में नियमित बचत की आदत विकसित करता है।
यदि निवेशक अपनी पूंजी का एक भाग बैंक एफडी में तथा शेष सरकारी बचत योजनाओं में निवेश करता है, तो एफडी की पूर्व-निर्धारित ब्याज दर और सीमित अवधि उसे अल्पकालिक आवश्यकताओं के लिए उपयुक्त बनाती है। दूसरी ओर, सरकारी योजनाएँ दीर्घकालिक पूंजी सुरक्षा और कर लाभ प्रदान करती हैं। अतः निवेश योजना का चयन करते समय व्यक्तिगत आवश्यकताओं और समय सीमा का ध्यान रखना चाहिए। साथ ही, ब्याज दरों में समय-समय पर परिवर्तन संभव है, अतः नवीनतम जानकारी के लिए बैंक या सरकारी वेबसाइटों का अवलोकन करना आवश्यक है।
सरकारी बचत योजनाएँ: “सरकारी” शब्द का वित्तीय अर्थ
जब किसी निवेश साधन को “सरकारी बचत योजना” (Government-backed scheme) कहा जाता है, तो इसका अर्थ यह होता है कि उस योजना में दी गई प्रतिबद्धताओं का सीधा दायित्व (sovereign guarantee) केंद्र या राज्य सरकार पर होता है। इसका मुख्य उद्देश्य निवेशकों की पूंजी का पूर्ण संरक्षण सुनिश्चित करना है।
सरकारी बचत श्रेणियों की संरचना को निम्नलिखित भागों में विभाजित किया जा सकता है:
- दीर्घकालिक भविष्य निधि योजनाएँ (जैसे Public Provident Fund – PPF): ये योजनाएँ 15 वर्ष जैसी लंबी लॉक-इन अवधि के साथ आती हैं, जिनका उद्देश्य सेवानिवृत्ति या दीर्घकालिक लक्ष्यों के लिए फंड बनाना होता है। ये योजनाएँ कर-छूट लाभ (जैसे पुरानी कर प्रणाली के तहत धारा 80C) के साथ आती हैं।
- वरिष्ठ नागरिक एवं लक्षित बचत योजनाएँ (जैसे Senior Citizen Savings Scheme – SCSS): ये विशेष आयु वर्गों (जैसे 60 वर्ष से अधिक) या विशिष्ट सामाजिक उद्देश्यों को ध्यान में रखकर बनाई जाती हैं। इनमें सामान्य जमा की तुलना में अधिक ब्याज दर होती है और भुगतान चक्र निश्चित अंतराल पर होता है।
- लघु बचत प्रमाण पत्र (जैसे National Savings Certificate – NSC, Kisan Vikas Patra – KVP): डाकघर (Post Office) के माध्यम से संचालित ये योजनाएँ एक निश्चित अवधि के लिए मध्यम-अवधि की पूंजी सुरक्षा और तय रिटर्न प्रदान करती हैं।
बॉन्ड निवेश के प्रमुख घटक:
- जारीकर्ता (Issuer): सरकार (Government Bonds/Treasury Bills) या कॉर्पोरेट कंपनियाँ (Corporate Bonds)।
- अंकित मूल्य (Face Value): बॉन्ड का वह प्रारंभिक मूल्य जिस पर वह जारी किया जाता है (उदा. ₹1,000)।
- कूपन दर (Coupon Rate): वह निश्चित ब्याज दर जो जारीकर्ता निवेशक को नियमित अंतरालों (वार्षिक या छमाही) पर भुगतान करने के लिए बाध्य होता है।
- परिपक्वता तिथि (Maturity Date): वह तिथि जब जारीकर्ता बॉन्ड के मूलधन (principal) को वापस लौटाता है।
- क्रेडिट रिस्क (Credit Risk): यह संभावना कि जारीकर्ता ब्याज या मूलधन का भुगतान करने में असमर्थ (default) हो जाए। इसके आकलन के लिए रेटिंग एजेंसियों द्वारा क्रेडिट रेटिंग (जैसे AAA, AA) दी जाती है।
बॉन्ड का बाज़ार मूल्य (market price) अर्थव्यवस्था की ब्याज दरों के साथ उलटा संबंध (inverse relationship) रखता है। जब बाज़ार में समग्र ब्याज दरें बढ़ती हैं, तो पुराने बॉन्ड्स की कीमतें गिरती हैं, और जब ब्याज दरें घटती हैं, तो पुराने बॉन्ड्स की कीमतें बढ़ती हैं।
म्यूचुअल फंड्स: सीधे शेयर खरीदने से भिन्नता
म्यूचुअल फंड एक ऐसी वित्तीय संरचना है जिसमें अनेक निवेशकों से पूंजी एकत्रित (pooled) की जाती है और उसे एक पेशेवर फंड मैनेजर (Professional Fund Manager) द्वारा विभिन्न वित्तीय परिसंपत्तियों में निवेश किया जाता है।
यह एक आम धारणा है कि “म्यूचुअल फंड का अर्थ केवल शेयर बाज़ार है।” वास्तव में, म्यूचुअल फंड अपने निर्धारित उद्देश्य के अनुसार अलग-अलग परिसंपत्ति वर्गों में निवेश करते हैं:
- इक्विटी फंड्स (Equity Mutual Funds): मुख्य रूप से कंपनियों के शेयरों में निवेश करते हैं। इनमें उच्च प्रतिफल की क्षमता के साथ उच्च बाज़ार उतार-चढ़ाव (volatility) समाहित होता है।
- डेट फंड्स (Debt Mutual Funds): बॉन्ड्स, सरकारी प्रतिभूतियों और मनी मार्केट साधनों में निवेश करते हैं। इनका उद्देश्य पूंजी संरक्षण के साथ-साथ स्थिर आय प्रदान करना है।
- हाइब्रिड फंड्स (Hybrid Mutual Funds): इक्विटी और डेट दोनों का संतुलन रखते हैं ताकि जोखिम और प्रतिफल के बीच सामंजस्य बनाया जा सके।
म्यूचुअल फंड की कीमत को एनएवी (Net Asset Value) कहा जाता है। चूँकि ये योजनाएँ बाजार से जुड़ी होती हैं, अतः इनमें मिलने वाला प्रतिफल निश्चित नहीं होता। प्रत्येक म्यूचुअल फंड का पोर्टफोलियो भिन्न होता है, जिससे जोखिम और प्रतिफल में भी अंतर आ सकता है। केवल नाम देखकर फंड का चयन करना उपयुक्त नहीं है; निवेश से पूर्व पूर्ण जानकारी प्राप्त करना और यह सुनिश्चित करना आवश्यक है कि चयनित फंड निवेशक के लक्ष्य और जोखिम क्षमता के अनुरूप है।
शेयर या इक्विटी निवेश (Direct Equity Investment)
शेयर खरीदने का अर्थ है किसी सूचीबद्ध कंपनी में आनुपातिक स्वामित्व (fractional ownership) प्राप्त करना। जब कोई व्यक्ति किसी कंपनी का शेयर खरीदता है, तो वह उस कंपनी के भावी विकास और व्यावसायिक जोखिमों दोनों में भागीदार बनता है।
इक्विटी में प्रतिफल के दो मुख्य स्रोत:
- पूंजीगत लाभ (Capital Gains): यदि कंपनी का प्रदर्शन बेहतर रहता है और उसके शेयर का बाज़ार मूल्य बढ़ता है, तो निवेशक उसे उच्च मूल्य पर बेचकर लाभ कमा सकता है।
- लाभांश (Dividend): कंपनियाँ अपने शुद्ध लाभ का एक हिस्सा सीधे शेयरधारकों को वितरित कर सकती हैं।
शेयर बाजार में निवेश के दौरान अत्यधिक उतार-चढ़ाव देखने को मिलते हैं। बाजार समाचार, वैश्विक घटनाएँ या कंपनी के परिणाम शेयर मूल्यों को शीघ्र प्रभावित कर सकते हैं। दीर्घकालिक निवेश में लाभ की संभावना अधिक होती है, किंतु जोखिम भी बना रहता है। अतः इक्विटी में निवेश करते समय विवेक और धैर्य आवश्यक है; त्वरित निर्णय या दूसरों के अनुसरण से बचना चाहिए।
महत्वपूर्ण चेतावनी: बाज़ार से जुड़े साधनों में पिछला प्रदर्शन (past performance) भविष्य में मिलने वाले प्रतिफल की कोई गारंटी प्रदान नहीं करता है।
स्वर्ण (Gold) एक परिसंपत्ति श्रेणी के रूप में
स्वर्ण पारंपरिक रूप से केवल आभूषणों का माध्यम नहीं, बल्कि एक महत्वपूर्ण वित्तीय बचाव (hedge against inflation & currency depreciation) के रूप में देखा जाता है। वर्तमान में स्वर्ण में निवेश के भौतिक और वित्तीय दोनों माध्यम उपलब्ध हैं:
- भौतिक सोना (Physical Gold): सिक्के, बार या आभूषण।
- वित्तीय स्वर्ण विकल्प (Financial Gold Alternatives): गोल्ड ईटीएफ (Gold ETFs), गोल्ड म्यूचुअल फंड्स, और Sovereign Gold Bonds (SGBs)।
| पहलू | भौतिक सोना (Physical Gold) | वित्तीय स्वर्ण विकल्प (Gold ETFs / SGB) |
| सुरक्षा एवं भंडारण | तिजोरी/लॉकर की आवश्यकता, चोरी का जोखिम। | डीमैट/डिजिटल रूप में सुरक्षित, लॉकर शुल्क नहीं। |
| शुद्धता संबंधी संशय | मेकिंग चार्ज और शुद्धता जाँच की जटिलता। | 99.9% मानकीकृत शुद्धता अंतर्निहित। |
| नियमित आय | कोई आय नहीं (केवल मूल्य वृद्धि पर निर्भर)। | SGB जैसे विकल्पों में निश्चित वार्षिक ब्याज भी मिलता है। |
| लागत संरचना | मेकिंग चार्ज और बिक्री के समय स्प्रेड। | न्यूनतम ब्रोकरेज या प्रबंधन शुल्क। |
निवेश के लिए आप विचार कर सकते हैं।
रियल एस्टेट: क्या यह एक व्यावहारिक निवेश है?
अचल संपत्ति (Real Estate) में आवासीय या व्यावसायिक भूमि और इमारतों का क्रय शामिल होता है। यह श्रेणी दो प्रकार से प्रतिफल उत्पन्न करती है:
- संपत्ति के मूल्य में वृद्धि (Capital Appreciation): समय के साथ क्षेत्र के बुनियादी ढाँचे के विकास के कारण ज़मीन या भवन का मूल्य बढ़ना।
- किराया आय (Rental Income): संपत्ति को पट्टे पर देकर नियमित आय प्राप्त करना।
रियल एस्टेट की विशिष्ट सीमाएँ:
- बड़ी प्रारंभिक पूंजी (High Initial Capital): इसमें प्रवेश के लिए भारी धनराशि की आवश्यकता होती है।
- निम्न तरलता (Low Liquidity): किसी संपत्ति को तत्काल नकद में बदलना कठिन होता है; बिक्री की प्रक्रिया में लंबा समय लग सकता है।
- लेन-देन एवं रख-रखाव लागत: कानूनी दस्तावेज़ीकरण, स्टांप ड्यूटी, और निरंतर रख-रखाव के खर्च।
छोटी पूंजी वाले निवेशकों के लिए, रियल एस्टेट इन्वेस्टमेंट ट्रस्ट (REITs) जैसे वित्तीय साधन उपलब्ध हैं जो बिना भौतिक संपत्ति खरीदे शेयर बाज़ार के माध्यम से रियल एस्टेट में आंशिक स्वामित्व और लाभांश आय की सुविधा देते हैं।
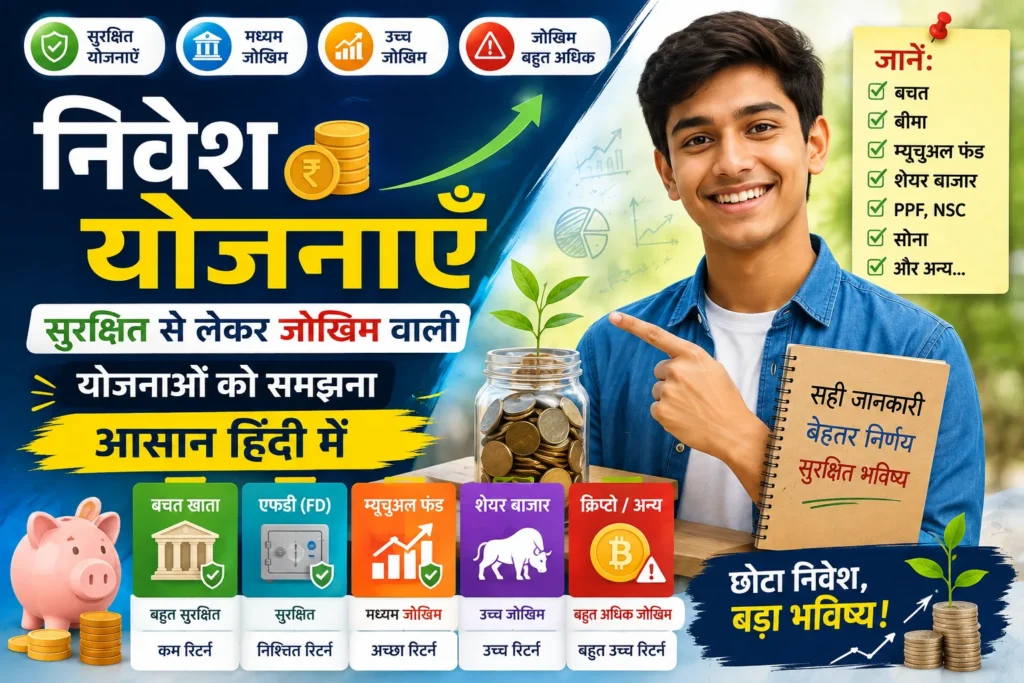
निवेश योजनाओं का जोखिम आधारित वर्गीकरण
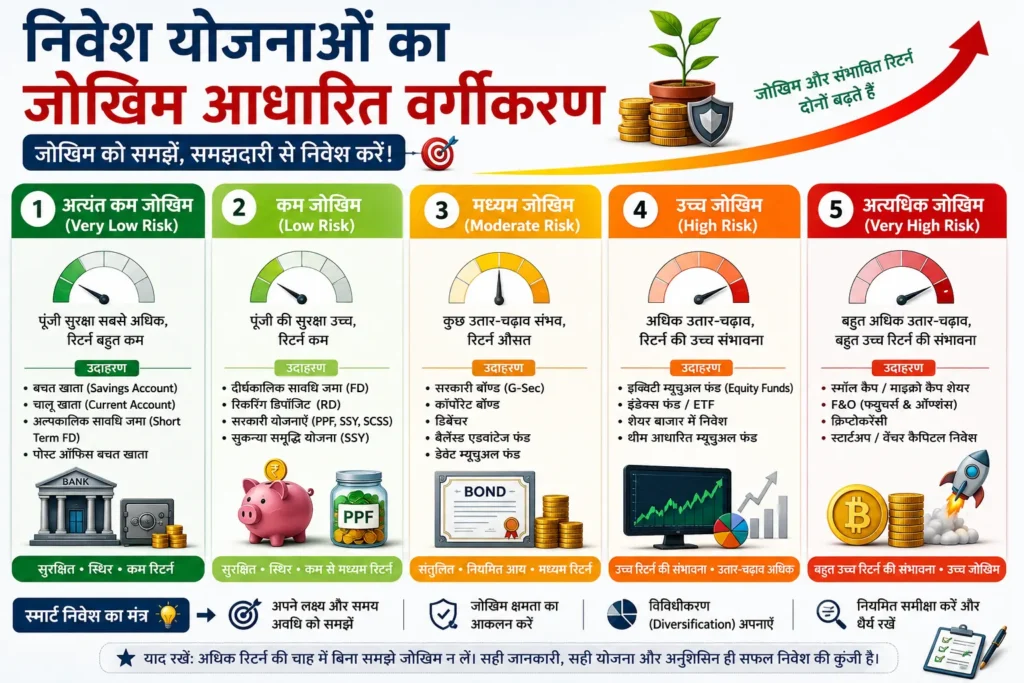
विभिन्न निवेश साधनों को उनकी बाज़ार अस्थिरता और पूंजी हानि की संभावना के आधार पर तीन प्रमुख श्रेणियों में विभाजित किया जा सकता है:
निम्नलिखित तीन मुख्य श्रेणियों में निवेश विकल्पों का जोखिम के आधार पर विभाजन किया जा सकता है:
- कम जोखिम (Low Risk): बैंक एफडी, सरकारी बचत योजनाएँ, ट्रेजरी बिल्स। इनमें पूंजी की सुरक्षा अधिक रहती है, लेकिन प्रतिफल सीमित हो सकता है।
- मध्यम जोखिम (Medium Risk): डेट म्यूचुअल फंड्स, कॉर्पोरेट बॉन्ड्स, हाइब्रिड फंड्स। इनमें प्रतिफल और जोखिम दोनों का स्तर संतुलित होता है।
- उच्च जोखिम (High Risk): इक्विटी शेयर, इक्विटी म्यूचुअल फंड्स, रियल एस्टेट। इनमें बेहतर दीर्घकालिक उदाहरण के लिए, बैंक एफडी को कम जोखिम वाला माना जाता है, जबकि किसी एक कंपनी के शेयर को उच्च जोखिम वाला। लेकिन याद रखिए, कम जोखिम का मतलब यह नहीं कि बिल्कुल भी जोखिम नहीं है। हर निवेश में किसी न किसी रूप में ब्याज दर, पैसा निकालने की सुविधा या महंगाई का असर जरूर होता है। दर, तरलता या क्रय शक्ति का जोखिम किसी न किसी रूप में समाहित होता है।
Nominal Return बनाम Real Return: मुद्रास्फीति का गणित
निवेश का मुख्य उद्देश्य केवल पैसों की संख्या बढ़ाना नहीं, बल्कि उनकी वास्तविक क्रय शक्ति (purchasing power) को संरक्षित करना या बढ़ाना होता है।
- नाममात्र प्रतिफल (Nominal Return): वह ब्याज या लाभ प्रतिशत जो कागज़ या बैंक स्टेटमेंट पर दिखाई देता है।
- वास्तविक प्रतिफल (Real Return): Nominal Return में से मुद्रास्फीति (महंगाई दर) को घटाने के बाद बचे हुए वास्तविक लाभ।
Real Return $\approx$ Nominal Return – Inflation Rate
उदाहरण के लिए, यदि किसी जमा योजना पर 6.5% का Nominal Return मिलता है और अर्थव्यवस्था में औसत मुद्रास्फीति दर 5.5% है, तो निवेशक का वास्तविक प्रतिफल केवल:
$$6.5\% – 5.5\% = 1.0\%$$
यदि किसी निवेश पर प्राप्त ब्याज दर मुद्रास्फीति से कम है, तो भले ही कागज पर पूंजी में वृद्धि दिखाई दे, वास्तविक क्रय शक्ति में कमी आ सकती है। वर्तमान में जितना सामान खरीदा जा सकता है, भविष्य में वही राशि कम वस्तुओं को ही दिला पाएगी। अतः निवेश का मूल्यांकन करते समय वास्तविक प्रतिफल पर ध्यान देना आवश्यक है।
अल्पकालिक बनाम दीर्घकालिक निवेश (Time Horizon)
समय सीमा का सही चयन यह निर्धारित करता है कि निवेशक को किस परिसंपत्ति वर्ग का रुख करना चाहिए:
अल्पकालिक लक्ष्य (Short-term Goals – 3 वर्ष से कम)
- प्राथमिकता: तरलता और पूंजी की स्थिरता।
- उपयुक्त साधन: सेविंग्स अकाउंट, लिक्विड/अल्ट्रा-शॉर्ट डेट फंड्स, बैंक एफडी।
- यह प्रश्न उठता है कि अल्पकालिक लक्ष्यों के लिए सुरक्षित विकल्प क्यों उपयुक्त होते हैं। यदि निवेशक को एक या दो वर्षों में पूंजी की आवश्यकता है, तो शेयर बाजार जैसे साधनों में निवेश जोखिमपूर्ण हो सकता है, क्योंकि बाजार में गिरावट की स्थिति में हानि की भरपाई के लिए पर्याप्त समय नहीं मिलेगा। अतः अल्पकालिक अवधि के लिए सुरक्षित निवेश विकल्पों का चयन करना अधिक उपयुक्त है।
दीर्घकालिक लक्ष्य (Long-term Goals – 5 से 10 वर्ष या अधिक)
- प्राथमिकता: मुद्रास्फीति को पछाड़ना और पूंजीगत वृद्धि।
- उपयुक्त साधन: इक्विटी म्यूचुअल फंड्स, पीपीएफ, एनपीएस, डायरेक्ट शेयर्स।
- दीर्घकालिक निवेश में बाजार के अल्पकालिक उतार-चढ़ाव का प्रभाव सीमित हो जाता है और चक्रवृद्धि (compounding) का लाभ स्पष्ट रूप से दिखाई देता है। इसी कारण, लंबी अवधि के लिए इक्विटी या म्यूचुअल फंड जैसे साधन प्रायः अधिक लाभकारी सिद्ध होते हैं।
प्रोफाइल-आधारित निर्णय ढाँचा (Decision Matrix)
किसी उत्पाद के विज्ञापनों से प्रभावित होने के बजाय निवेशकों को स्वयं से निम्नलिखित पाँच प्रश्न पूछने चाहिए:
- समय: मुझे इन पैसों की पुनः आवश्यकता किस वर्ष या महीने में होगी?
- जोखिम सहनशीलता: यदि मेरे निवेश का मूल्य अस्थायी रूप से 15% गिर जाता है, तो मेरी प्रतिक्रिया क्या होगी?
- आय की आवश्यकता: क्या मुझे इस निवेश से नियमित आय चाहिए,: क्या मुझे इस निवेश से नियमित आय चाहिए या मैं परिपक्वता तक रुक सकता हूँ?
- तरलता आवश्यकता: क्या इस पूंजी को आपात स्थिति में तुरंत निकालना पड़ सकता है?
- लक्ष्य: प्राथमिक उद्देश्य केवल पूंजी बचाना है या दीर्घकालिक वृद्धि प्राप्त करना है?
| निवेशक की प्राथमिकता | मुख्य ध्यान देने योग्य कारक | उपयुक्त निवेश श्रेणी ढाँचा |
| मूलधन की पूर्ण स्थिरता | साख जोखिम (Credit Risk) एवं संविदात्मक शर्तें। | बैंक एफडी, सरकारी बचत योजनाएँ (पीपीएफ, एनएससी)। |
| अनुशासित मासिक बचत | किस्तों में आसानी और नियमितता। | आवर्ती जमा (RD), म्यूचुअल फंड एसआईपी (SIP)। |
| दीर्घकालिक धन सृजन | समय सीमा (> 5 वर्ष) और बाज़ार जोखिम सहनशीलता। | विविध इक्विटी म्यूचुअल फंड्स, एनपीएस। |
| उच्च तरलता (तत्काल निकासी) | निकासी शुल्क (Exit Load) और पेनाल्टी शर्तें। | लिक्विड डेट फंड्स, फ्लेक्सी बैंक जमा। |
बचत (Saving) और निवेश (Investing) में अंतर
सामान्य बोलचाल में बचत और निवेश को एक ही मान लिया जाता है, परंतु वित्तीय नियोजन में इनमें मूलभूत अंतर होता है:
निम्नलिखित सरल तालिका से बचत (Saving) और निवेश (Investing) के बीच मुख्य अंतर स्पष्ट किए जा सकते हैं:
| उद्देश्य | आपातकालीन स्थिति या निकट भविष्य की छोटी आवश्यकताओं के लिए धन संग्रह करना | दीर्घकालिक लक्ष्यों (जैसे रिटायरमेंट, घर खरीदना) के लिए पूंजी को बढ़ाना |
| साधन | सेविंग्स अकाउंट, नकद, अल्पकालिक बैंक जमा | म्यूचुअल फंड, शेयर, बॉन्ड्स, रियल एस्टेट आदि |
| जोखिम | लगभग शून्य या बहुत कम | कम से लेकर बहुत अधिक तक, चयनित साधन पर निर्भर |
| प्रतिफल | अपेक्षाकृत कम, आमतौर पर मुद्रास्फीति से थोड़ा अधिक या समान | उच्च होने की संभावना, परंतु जोखिम के साथ |
| तरलता | उच्च (पैसा तुरंत निकाला जा सकता है) | कुछ निवेशों में पूंजी की त्वरित निकासी संभव नहीं होती, और शीघ्र निकासी पर पेनाल्टी लग सकती है |
नोट:
प्रभावी वित्तीय योजना में बचत और निवेश दोनों का संतुलन आवश्यक है; दोनों का संतुलन वित्तीय स्थिरता को सुदृढ़ करता है।
निवेश में जोखिम के विभिन्न रूप
केवल “बाज़ार का गिरना” ही जोखिम नहीं है। वित्तीय साधनों में मुख्यतः पाँच प्रकार के जोखिम पाए जाते हैं:
प्रमुख पाँच प्रकार के निवेश जोखिम:
- बाज़ार जोखिम (Market Risk): निवेश की कीमतों में उतार-चढ़ाव, जो शेयर या बॉन्ड मार्केट की अस्थिरता के कारण होता है।
- क्रेडिट जोखिम (Credit Risk): जारीकर्ता द्वारा ब्याज या मूलधन का भुगतान न करने का जोखिम, जैसे कि कॉर्पोरेट बॉन्ड्स में डिफॉल्ट की संभावना।
- तरलता जोखिम (Liquidity Risk): यदि निवेश को आवश्यकता पड़ने पर तुरंत और उचित मूल्य पर नकदी में बदलना संभव न हो, तो उसे तरलता जोखिम कहते हैं।
- ब्याज दर जोखिम (Interest Rate Risk): बाज़ार की ब्याज दरों में बदलाव का निवेश के मूल्य पर प्रभाव, विशेषकर बॉन्ड और डेट इंस्ट्रूमेंट्स में।
- महंगाई का जोखिम (Inflation Risk): अगर महंगाई बढ़ गई, तो आपके निवेश से मिलने वाला असली फायदा कम हो सकता है और पैसे की खरीदने की ताकत घट सकती है।
निवेश करने से पहले जरूरी जांच-पड़ताल
किसी भी वित्तीय योजना में पूंजी लगाने से पहले निवेशकों को निम्नलिखित मानकों की समीक्षा करनी चाहिए:
- जारीकर्ता/प्रबंधक की साख: क्या संस्था भारतीय रिजर्व बैंक (RBI), भारतीय प्रतिभूति और विनिमय बोर्ड (SEBI), या PFRDA जैसे नियामकों द्वारा पंजीकृत है?
- अंतर्निहित परिसंपत्ति (Underlying Asset): जमा किया गया पैसा वास्तव में कहाँ निवेश किया जा रहा है (सरकारी बॉन्ड, कंपनियों के शेयर, या रियल एस्टेट में)?
- शुल्क और लागत संरचना (Fees & Expense Ratio): योजना से जुड़ी प्रबंधन फ़ीस, प्रवेश/निकासी शुल्क (exit load), या अन्य अदृश्य शुल्क कितने हैं?
- लॉक-इन अवधि तथा पेनाल्टी: न्यूनतम कितने समय तक पैसा नहीं निकाला जा सकता? असमय निकासी पर कितना जुर्माना लागू होगा?
- कर उपचार (Tax Rules): मिलने वाला रिटर्न पूरी तरह कर-मुक्त है, या आय में जोड़कर स्लैब के अनुसार कर योग्य होगा?
सोशल मीडिया या व्हाट्सएप जैसे चैनलों पर प्राप्त निवेश सलाह या ‘निश्चित प्रतिफल’ के दावों पर बिना सरकारी या बैंक की पुष्टि के विश्वास नहीं करना चाहिए। ऐसे झूठे दावों के कारण निवेशकों को नुकसान हो सकता है। निवेश संबंधी जानकारी सदैव आधिकारिक स्रोतों से ही प्राप्त करनी चाहिए।
“High Return” के भ्रम से बचाव
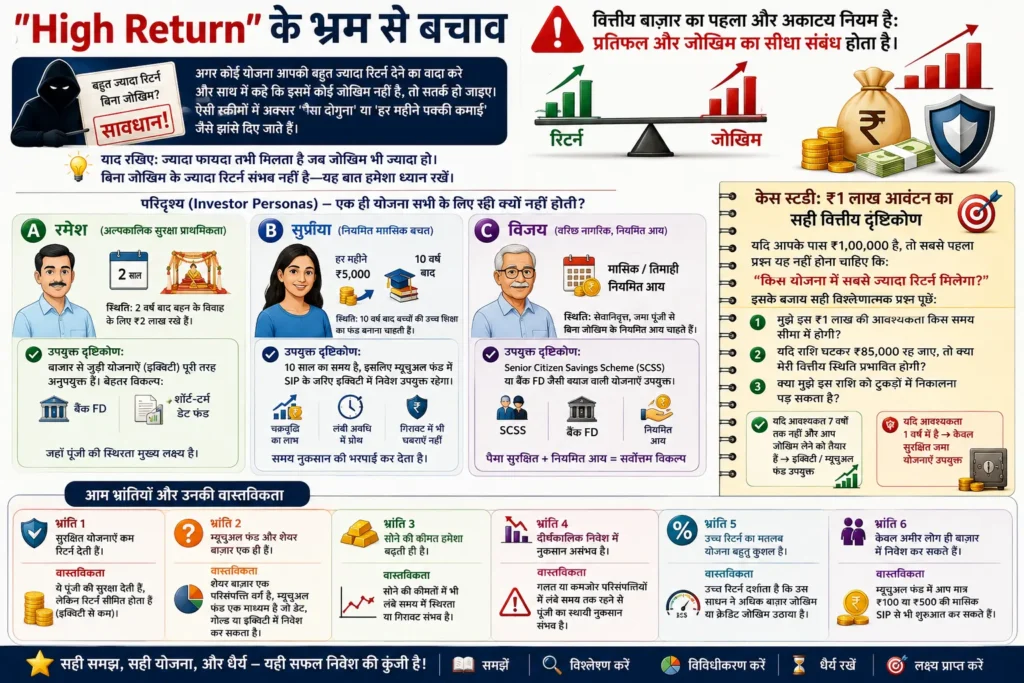
वित्तीय बाज़ार का पहला और अकाट्य नियम है: प्रतिफल और जोखिम का सीधा संबंध होता है।
अगर कोई योजना आपको बहुअगर कोई योजना आपको बहुत ज्यादा रिटर्न देने का वादा करे और साथ में कहे कि इसमें कोई जोखिम नहीं है, तो सतर्क हो जाइए। ऐसी स्कीमों में अक्सर ‘पैसा दोगुना’ या ‘हर महीने पक्की कमाई’ जैसे झांसे दिए जाते हैं। याद रखिए, ज्यादा फायदा तभी मिलता है जब जोखिम भी ज्यादा हो। बिना जोखिम के ज्यादा रिटर्न संभव नहीं है—यह बात हमेशा ध्यान रखें। परिदृश्य (Investor Personas) एक ही योजना सभी के लिए सही क्यों नहीं होती, इसे तीन भिन्न स्थितियों से समझा जा सकता है:
परिदृश्य A: रमेश (अल्पकालिक सुरक्षा प्राथमिकता)
- स्थिति: 2 वर्ष बाद बहन के विवाह के लिए ₹2 लाख रखे हैं।
- उपयुक्त दृष्टिकोण: रमेश के लिए बाज़ार से जुड़ी योजनाएँ (इक्विटी) पूरी तरह अनुपयुक्त हैं, क्योंकि 2 वर्ष में बाज़ार में गिरावट आने पर पूंजी कम हो सकती है। उनके लिए बैंक एफडी या शॉर्ट-टर्म डेट फंड सही माध्यम हैं जहाँ पूंजी की स्थिरता मुख्य लक्ष्य है।
परिदृश्य B: सुप्रिया (नियमित मासिक बचत)
- स्थिति: वेतनभोगी, जो हर महीने ₹5,000 बचाकर 10 वर्ष बाद बच्चों की उच्च शिक्षा का फंड बनाना चाहती हैं।
- सुप्रिया के पास 10 साल का समय है, इसलिए वह हर महीने म्यूचुअल फंड में एसआईपी के जरिए इक्विटी में निवेश कर सकती हैं। अगर बीच में बाजार गिर भी जाए, तो घबराने की जरूरत नहीं है, क्योंकि लंबी अवधि में चक्रवृद्धि का असर दिखेगा और नुकसान की भरपाई का समय भी मिलेगा।
परिदृश्य C: विजय (वरिष्ठ नागरिक, नियमित आय)
- स्थिति: सेवानिवृत्त, जमा पूंजी से बिना जोखिम के मासिक या तिमाही आय चाहते हैं।
- विजय के लिए Senior Citizen Savings Scheme (SCSS) या बैंक एफडी जैसी ब्याज वाली योजनाएँ सही रहेंगी, जहाँ उनका पैसा सुरक्षित रहेगा और हर महीने या तिमाही में नियमित आय भी मिलेगी। ऐसे विकल्प वरिष्ठ नागरिकों के लिए सबसे उपयुक्त माने जाते हैं।
केस स्टडी: ₹1 लाख आवंटन का सही वित्तीय दृष्टिकोण
यदि किसी व्यक्ति के पास ₹1,00,000 की अधिशेष राशि है, तो उसका पहला प्रश्न यह नहीं होना चाहिए कि: “किस योजना में सबसे ज्यादा रिटर्न मिलेगा?“
इसके बजाय सही विश्लेषणात्मक प्रश्न होने चाहिए:
- “मुझे इस ₹1 लाख की आवश्यकता किस समय सीमा में होगी?”
- “यदि इस राशि का मूल्य बाज़ार के कारण घटकर ₹85,000 रह जाता है, तो क्या मेरी वित्तीय स्थिति प्रभावित होगी?”
- “क्या मुझे इस राशि को टुकड़ों में निकालना पड़ सकता है?”
यदि निवेशक को पूंजी की आवश्यकता आगामी 7 वर्षों तक नहीं है और वह कुछ जोखिम लेने के लिए तैयार है, तो इक्विटी या म्यूचुअल फंड जैसे विकल्प उपयुक्त हो सकते हैं। वहीं, यदि एक वर्ष में पूंजी की आवश्यकता है, तो केवल सुरक्षित जमा योजनाएँ ही उपयुक्त होंगी।
- भ्रांति 1: सुरक्षित योजनाएँ पूंजी की सुरक्षा प्रदान करती हैं, किंतु बाजार-आधारित इक्विटी साधनों की तुलना में उनका प्रतिफल सीमित होता है।
- भ्रांति 2: “म्यूचुअल फंड और शेयर बाज़ार एक ही चीज़ हैं।”
- वास्तविकता: शेयर बाज़ार एक परिसंपत्ति वर्ग है, जबकि म्यूचुअल फंड एक माध्यम है जो डेट, गोल्ड या इक्विटी किसी में भी निवेश कर सकता है।
- भ्रांति 3: “सोने (Gold) की कीमत बाज़ार में हमेशा केवल बढ़ती ही है।”
- वास्तविकता: सोने की कीमतों में भी लंबे समयांतरालों पर स्थिरता या गिरावट देखी जा सकती है।
- भ्रांति 4: “दीर्घकालिक निवेश में नुकसान होना पूरी तरह असंभव है।”
- वास्तविकता: गलत या मौलिक रूप से कमज़ोर परिसंपत्तियों में दीर्घकाल तक बने रहने से भी पूंजी का स्थायी नुकसान संभव है।
- भ्रांति 5: “उच्च प्रतिफल का अर्थ है कि योजना बहुत कुशल (efficient) है।”
- वास्तविकता: उच्च प्रतिफल केवल यह दर्शाता है कि उस साधन ने अत्यधिक बाज़ार जोखिम या क्रेडिट जोखिम उठाया है।
- भ्रांति 6: “केवल अमीर लोग ही बाज़ार में निवेश कर सकते हैं।”
- वास्तविकता: आधुनिक वित्तीय साधनों जैसे म्यूचुअल फंड्स में न्यूनतम ₹100 या ₹500 की मासिक किस्तों से भी शुरुआत की जा सकती है।
स्व-मूल्यांकन अभ्यास (Self-Assessment Exercises)
पाठक इस आलेख से अर्जित समझ का मूल्यांकन निम्नलिखित प्रश्नों के माध्यम से कर सकते हैं:
- प्रश्न 1: किस परिसंपत्ति वर्ग में मूल्य में अल्पकालिक अस्थिरता (price volatility) सबसे अधिक पाई जाती है?
- उत्तर: प्रत्यक्ष शेयर (Direct Equity) और इक्विटी म्यूचुअल फंड्स में।
- प्रश्न 2: “तरलता” (Liquidity) का क्या अर्थ है?
- उत्तर: आवश्यकता पड़ने पर किसी निवेश को बिना बड़े मूल्यह्रास के नकद में बदलने की सुगमता।
- प्रश्न 3: सावधि जमा (FD) और आवर्ती जमा (RD) में मुख्य structural भिन्नता क्या है?
- उत्तर: FD में पूरी राशि एकमुश्त जमा की जाती है, जबकि RD में नियत मासिक किस्तों में योगदान दिया जाता है।
- प्रश्न 4: यदि किसी निवेश का Nominal Return 7% है और मुद्रास्फीति 6% है, तो Real Return कितना होगा?
- उत्तर: लगभग 1% ($7\% – 6\% = 1\%$)।
- प्रश्न 5: आपातकालीन निधि (Emergency Fund) को इक्विटी बाज़ार में क्यों नहीं रखना चाहिए?
- उत्तर: क्योंकि आपात स्थिति के समय बाज़ार में गिरावट होने पर मूल पूंजी घट सकती है, जिससे तरलता प्रभावित होती है।
निष्कर्ष:
किसी भी निवेश योजना का चयन करने से पूर्व इस अनुक्रमिक प्रक्रिया का पालन करें:
- लक्ष्य (Goal): तय करें कि पैसा किस उद्देश्य के लिए एकत्र किया जा रहा है।
- समय (Time): निवेशित रहने की सटीक अवधि निर्धारित करें।
- जोखिम (Risk): मूल्य के उतार-चढ़ाव को सहने की व्यक्तिगत क्षमता का आकलन करें।
- प्रतिफल (Return): मुद्रास्फीति-समायोजित वास्तविक प्रतिफल के आधार पर अपेक्षाएँ रखें।
- तरलता (Liquidity): आपातकालीन निकासी की शर्तों और पेनाल्टी की जांच करें।
- लागत (Cost): प्रबंधन शुल्क, कर देयता और अन्य खर्चों को समझें।
- सत्यापन (Verification): आधिकारिक सरकारी या नियामक प्लेटफ़ॉर्म से जानकारी की पुष्टि करें।
वास्तविक निवेश समझदारी केवल योजनाओं के नाम जानने में नहीं, बल्कि प्रत्येक विकल्प में जोखिम, प्रतिफल, समय सीमा और निकासी सुविधा के संतुलन को समझने में निहित है। इन सभी पहलुओं का सम्यक् मूल्यांकन निवेश निर्णय को सरल बनाता है। यही एक विवेकपूर्ण निवेशक की विशेषता है।
नोट: यह सामग्री केवल सामान्य शैक्षणिक जानकारी के लिए है। किसी भी निवेश का निर्णय लेने से पहले संबंधित योजना के आधिकारिक दस्तावेज, जोखिम, शुल्क, नियम और अपनी व्यक्तिगत परिस्थितियों को समझना आवश्यक है।

मैं GanitSpeed का संस्थापक, हिंदी कंटेंट एडिटर और लेखक हूँ।